


L'ancienne carte du portefeuille ne correspond plus au risque.
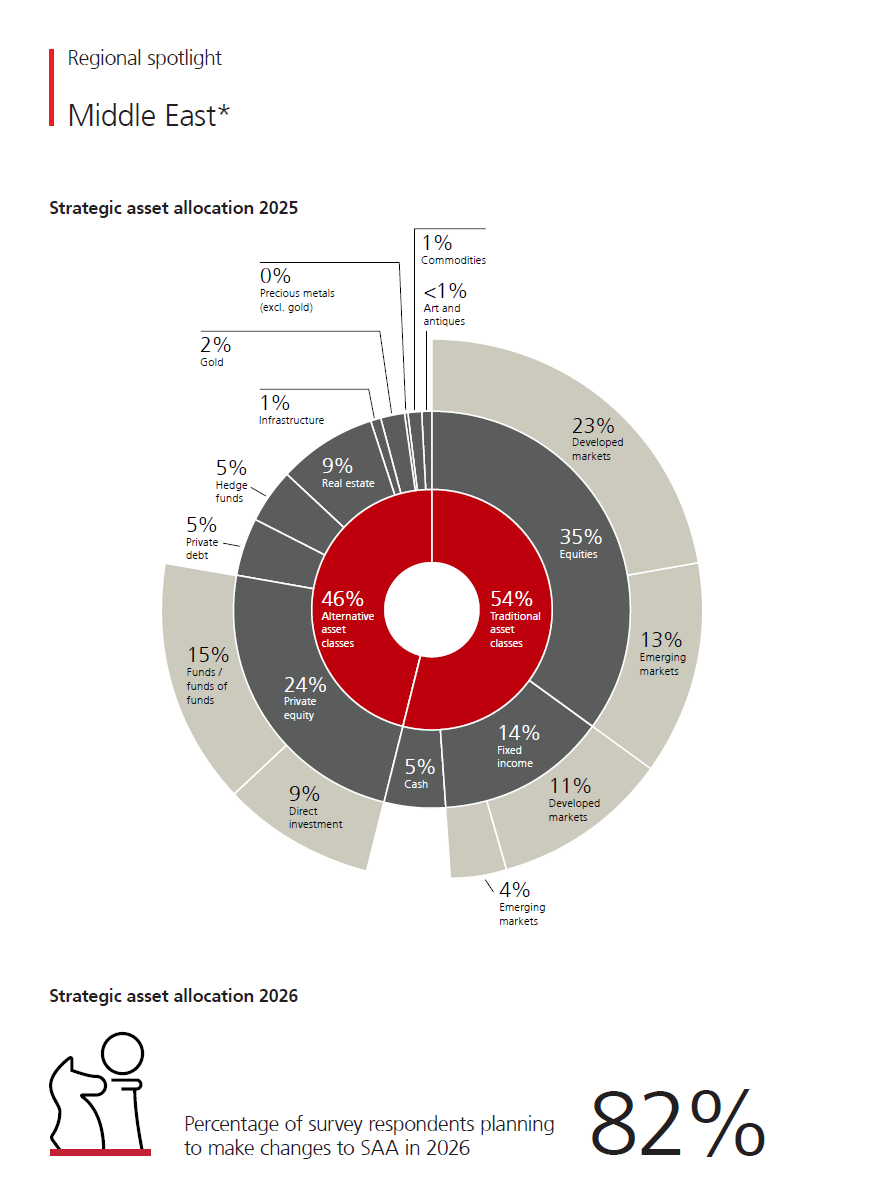
82 % des family offices du Moyen-Orient prévoient de modifier leur allocation stratégique d’actifs en 2026. C’est ce chiffre qui a retenu mon attention dans le « UBS Global Family Office Report 2026 », et il est important car l’allocation stratégique d’actifs (SAA) est censée être le point d’ancrage d’un patrimoine, et non un élément variable. Elle est censée définir le rôle de la liquidité, des marchés cotés, des actifs privés, de l’immobilier, des devises, de la dette, de l’exposition opérationnelle et des besoins de la famille dans la durée. Lorsqu’un chiffre aussi élevé indique que le point d’ancrage lui-même est en cours de révision, le message n’est pas d’ordre tactique, mais structurel.
La phrase suivante est celle que les familles ne doivent pas négliger. L’ancienne carte du portefeuille ne correspond plus à la carte des risques. Cette carte répartissait le capital par régions, classes d’actifs et gestionnaires, et elle rassurait grâce à des étiquettes : Amérique du Nord, Europe, placements alternatifs, immobilier, capital-investissement, liquidités, or. La nouvelle carte des risques ne fonctionne pas ainsi. Elle traverse simultanément le pétrole, les guerres, les devises, les coûts de financement, les sorties d’investissements privés, les entreprises opérationnelles et la liquidité familiale.
Un portefeuille peut tout à fait paraître diversifié sur le papier tout en présentant une exposition commune à un même choc.
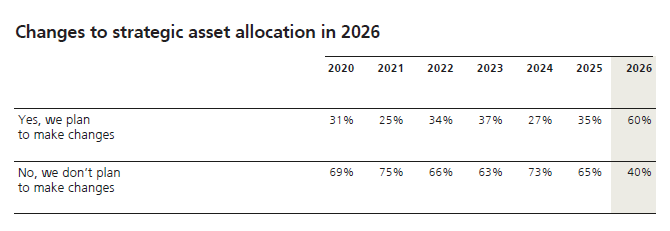
Le contexte mondial renforce encore ce constat. Selon UBS, 60 % des family offices à l’échelle mondiale prévoient de modifier leur allocation d’actifs en 2026, ce qui représente la part la plus élevée jamais enregistrée dans l’histoire de ce rapport et une forte hausse par rapport aux 35 % de 2025. Le chiffre concernant le Moyen-Orient n’est pas un cas isolé. Il s’agit de la manifestation régionale la plus marquée d’une réévaluation plus large.
Dans le Golfe, le portefeuille correspond au bilan
Le Moyen-Orient représente également un fardeau particulier. Pour de nombreuses familles du Golfe, cette région n’est pas simplement une ligne d’allocation. C’est là que se trouve la société d’exploitation, que vit la famille, et où s’entremêlent patrimoine immobilier, géographie politique, besoins de liquidités, succession, réputation et confiance. Le portefeuille n’est pas dissocié de cette réalité ; il coexiste avec elle, et s’y intègre souvent. C’est pourquoi ce chiffre ne doit pas être interprété comme une statistique d’enquête, mais comme un indicateur issu du bilan.
Le 22 mars, dans notre article intitulé « Un saut dans l'inconnu », nous écrivions que l'allocation mondiale devait être appréhendée avec plus d'honnêteté :
« Il faut également appréhender l’allocation mondiale avec plus d’honnêteté. Il ne s’agit pas d’une carte aux couleurs variées, mais d’un ensemble d’expositions très différentes à un même choc. L’Europe est confrontée plus directement à la pression liée à l’énergie importée. Les États-Unis disposent de réserves nationales plus importantes. Le Golfe porte un fardeau tout à fait différent, car pour de nombreuses familles, il ne s’agit pas seulement d’une région d’investissement, mais aussi d’une base opérationnelle, d’un foyer et d’une partie intégrante du bilan familial lui-même. »
C'était notre propos alors, et c'est encore notre propos aujourd'hui. Le chiffre d'UBS en donne la traduction dans les portefeuilles.
La guerre révèle ce que les graphiques cachent
La guerre a le don de révéler ce que les graphiques d’allocation dissimulent. Le pétrole n’est pas seulement une matière première, c’est un mécanisme de transmission qui se répercute sur l’inflation, le transport maritime, les assurances, les coûts de financement, la confiance, les marchés cotés, les sorties d’investissements privés et la disposition des familles à porter du risque lorsque la région elle-même devient plus incertaine. Un cessez-le-feu peut modifier le sentiment avant même que le bilan familial n’ait absorbé le choc.
C’est pourquoi la SAA au Moyen-Orient mérite un regard différent. Une famille européenne peut être confrontée à des pressions liées à l’énergie importée, une famille américaine peut disposer de réserves internes plus importantes, tandis qu’une famille du Golfe peut subir ce même choc à plusieurs niveaux à la fois : via sa société d’exploitation, sa région d’origine, son exposition immobilière, ses relations bancaires, la liquidité familiale et son portefeuille d’investissement. Un même choc peut revêtir de nombreuses étiquettes, et c’est là que réside le danger.
Diversifié sur le papier, une file d’attente en période de tension
Le rapport d’UBS montre que les portefeuilles des family offices du Moyen-Orient sont composés à 54 % d’actifs traditionnels et à 46 % d’actifs alternatifs, le capital-investissement représentant à lui seul 24 %, l’immobilier 9 %, la dette privée et les fonds spéculatifs 5 % chacun, les liquidités seulement 5 % et l’or 2 %. Aucun de ces chiffres n’est erroné en soi. Ce qui importe, c’est ce qu’ils représentent ensemble lorsque les conditions se durcissent. Le capital-investissement, l’immobilier, la dette privée et l’exposition aux sociétés d’exploitation peuvent sembler diversifiés dans un rapport, mais ils exigent tous la même chose de la famille en période de tension : liquidité, patience, confiance et temps. Ils peuvent tous dépendre de marchés de financement ouverts, de valorisations stables, de possibilités de sortie et d’un bilan familial suffisamment solide pour permettre d’attendre.
Nous avons également écrit récemment, après la correction des marchés consécutive à la publication de chiffres de l’emploi plus solides, qu’« un portefeuille devrait tirer parti d’une baisse des taux si celle-ci se produit. Il ne devrait pas en avoir besoin pour survivre ». Cette remarque a toute sa place dans cette réflexion sur la SAA. De nombreux modèles d’allocation reposent encore sur le confort d’un argent plus facile, de sorties ouvertes et d’un refinancement moins coûteux, or un bilan familial ne peut pas être construit en tablant sur le retour de ces conditions dans les délais prévus.
Si plusieurs composantes du patrimoine ont besoin du même soutien au même moment, la famille ne détient pas une diversification. Elle détient une file d'attente.
Ce rapport n'est pas une liste de courses
C'est là que de nombreuses familles risquent de mal interpréter le rapport, en le considérant comme une liste de courses : plus d'infrastructures, moins d'immobilier, plus d'or, moins d'exposition au dollar, plus d'Asie, plus d'IA, moins de capital-investissement, plus de fonds spéculatifs. Certaines de ces orientations sont peut-être justes, d'autres non, mais aucune d'entre elles ne constitue la première question.
La première question est de savoir ce que la famille attend de son portefeuille. Si le portefeuille a vocation à coexister avec une entreprise opérationnelle, la liquidité n’est pas une variable secondaire. S’il vise à réduire la dépendance vis-à-vis de la source de la fortune, il ne peut pas recréer de concentration via les marchés privés, une seule devise, une seule région ou un seul gestionnaire. S’il est destiné à la succession, il ne peut pas être construit uniquement sur les hypothèses de rendement du dernier cycle.
La SAA n'est pas un graphique. C'est le système d'exploitation du capital familial.
Elle doit définir où les liquidités doivent être placées, quels passifs doivent être protégés, quel niveau d’illiquidité la famille est en mesure de supporter, comment le rythme des engagements sur les marchés privés est encadré, dans quels cas le risque de change est accepté et dans quels cas il est couvert, comment la concentration régionale est mesurée, qui est habilité à approuver les écarts, et ce qui se passe lorsque l’entreprise opérationnelle a besoin de soutien au moment même où les marchés sont fermés. Sans cette discipline, une famille peut modifier son allocation sans pour autant améliorer son architecture.
L'allocation, c'est une vision du monde
Le rapport d’UBS montre également pourquoi cette revue ne peut se limiter aux classes d’actifs. Les family offices du Moyen-Orient continuent d’allouer 50 % de leur exposition régionale à l’Amérique du Nord, 18 % à l’Europe occidentale, 15 % au Moyen-Orient et 10 % à l’Asie-Pacifique, et leurs thèmes phares sont l’intelligence artificielle (50 %), l’IA dans le secteur de la santé (35 %) et les infrastructures (30 %). Il ne s’agit pas seulement d’une allocation, mais d’une vision du monde. L’Amérique du Nord reste centrale, le dollar reste ancré, les marchés privés restent importants, l’IA reste attractive, les infrastructures gagnent du terrain, l’immobilier reste un domaine familier et le Golfe reste le port d’attache. Chacun de ces éléments peut se défendre isolément. Ensemble, ils exigent un corpus de règles.
Dans la note consacrée à SpaceX, nous écrivions qu’« un family office n’a pas besoin d’éviter l’admiration. Il doit empêcher que l’admiration ne devienne son architecture ». Cela s’applique tout autant ici. Les familles n’ont pas besoin d’éviter l’IA, les infrastructures, l’Amérique du Nord, le capital-investissement, l’immobilier ou le dollar ; elles doivent empêcher qu’une conviction particulière ne prenne trop d’importance simplement parce qu’elle leur est familière, qu’elle suscite l’admiration ou qu’elle est facile à justifier.
Les family offices les plus solides ne seront pas ceux qui opéreront les changements les plus radicaux. Ce seront ceux qui refuseront de laisser une nouvelle allocation d’actifs reproduire les mêmes hypothèses d’antan. Ils testeront la liquidité avant d’en avoir besoin, évalueront la concentration par devise, par région, par gestionnaire, par structure et par exposition opérationnelle, se demanderont si la taille des actifs privés est adaptée au bilan familial plutôt qu’à la conviction du gestionnaire, et considéreront l’or, les infrastructures, le crédit, l’immobilier et l’IA non pas comme des thèmes à suivre, mais comme des fonctions à justifier.
L'ancienne SAA partait du principe que la volatilité était cyclique. La nouvelle SAA doit partir du principe que la fragmentation est structurelle.
C’est là le véritable sens du chiffre avancé par UBS. Il ne signifie pas que les familles du Moyen-Orient sont soudainement devenues tactiques. Il signifie qu’elles sont contraintes de faire preuve de plus d’honnêteté quant à la structure du risque. Une carte d’allocation mondiale peut donner l’impression que les expositions sont bien délimitées, avec ses différentes couleurs, ses régions, ses classes d’actifs et ses gestionnaires, mais le capital familial ne perçoit pas le risque à travers une carte. Il le perçoit à travers la liquidité, le contrôle, le calendrier, les obligations, les sociétés d’exploitation, la succession et la confiance. C’est pourquoi le Golfe ne peut pas être traité comme une simple ligne dans un modèle mondial. Pour de nombreuses familles, il constitue le bilan lui-même.
Conclusion
La conclusion d’UBS est frappante, car la SAA est censée être stable. Lorsque 82 % des family offices du Moyen-Orient envisagent de la modifier, ce n’est pas le portefeuille qui évolue, mais les hypothèses qui le sous-tendent, lesquelles sont entièrement réexaminées. La région a rendu cette évolution inévitable. La guerre, le pétrole, l’exposition au dollar, les marchés privés, la liquidité et le risque opérationnel ne relèvent plus de discussions distinctes ; ils se rejoignent désormais au sein du même bilan familial. Pour les patrimoines familiaux d’envergure, la leçon est claire. Revoir l’allocation avant que le marché n’impose cette revue. Tester la liquidité avant que la famille n’en ait besoin. Mesurer la concentration entre les actifs, les devises, les régions et les gestionnaires. Ne pas laisser un confort ancien devenir l’architecture actuelle.

