


خريطة المحفظة القديمة لم تعد تلائم المخاطر.
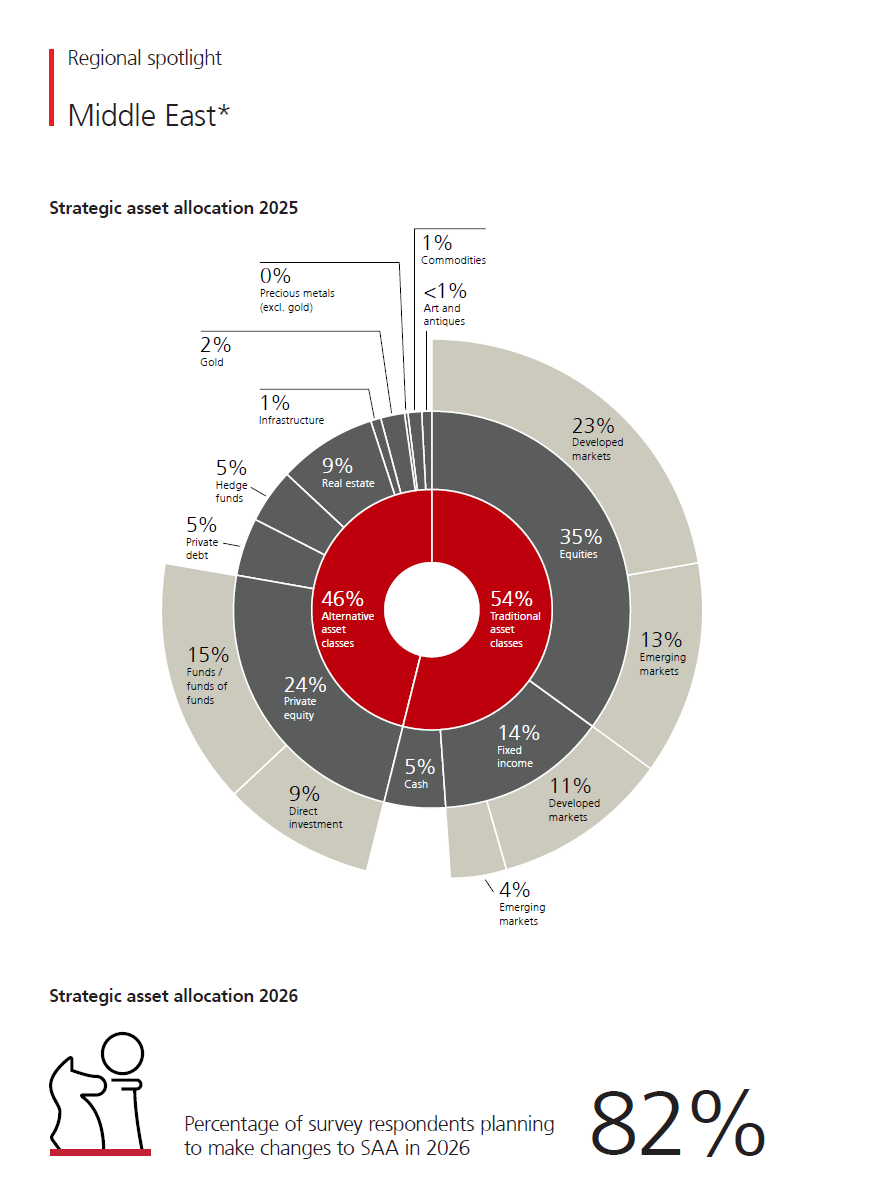
82 في المائة من المكاتب العائلية في الشرق الأوسط تعتزم تغيير تخصيصها الاستراتيجي للأصول في عام 2026. هذا هو الرقم الذي استوقفني في تقرير UBS العالمي للمكاتب العائلية لعام 2026، وهو مهم لأن التخصيص الاستراتيجي للأصول يُفترض أن يكون مرساة الثروة، لا الجزء المتحرك فيها. فمن المفترض أن يحدد دور السيولة والأسواق العامة والأصول الخاصة والعقارات والعملات والديون والانكشاف التشغيلي واحتياجات العائلة عبر الزمن. وعندما يفيد رقم بهذا الحجم بأن المرساة نفسها قيد المراجعة، فإن الرسالة ليست تكتيكية بل هيكلية.
السطر الذي ينبغي ألا تتجاوزه العائلات هو السطر التالي. فخريطة المحفظة القديمة لم تعد تطابق خريطة المخاطر. كانت تلك الخريطة تقسّم رأس المال إلى مناطق وفئات أصول ومديرين، وتمنح الطمأنينة عبر التسميات: أمريكا الشمالية، وأوروبا، والاستثمارات البديلة، والعقارات، والأسهم الخاصة، والنقد، والذهب. أما خريطة المخاطر الجديدة فلا تتصرف على هذا النحو، إذ تتحرك عبر النفط والحروب والعملات وتكاليف التمويل والتخارج من الاستثمارات الخاصة والأعمال التشغيلية وسيولة العائلة في آن واحد.
قد تبدو المحفظة متنوعة على الورق، وهي تحمل انكشافاً مشتركاً واحداً على الصدمة ذاتها.
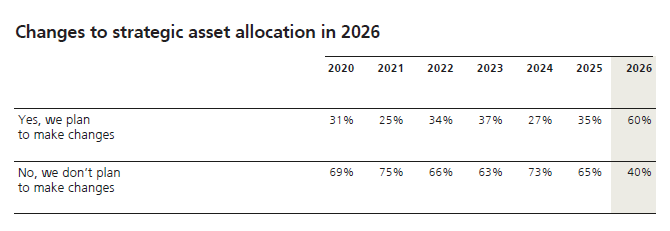
ويزيد السياق العالمي هذه النقطة قوة. إذ يفيد UBS بأن 60 في المائة من المكاتب العائلية حول العالم تعتزم تغيير تخصيص أصولها في عام 2026، وهي أعلى نسبة في تاريخ التقرير وارتفاع حاد من 35 في المائة في عام 2025. ورقم الشرق الأوسط ليس حالة معزولة، بل هو التعبير الإقليمي الأكثر حدة عن إعادة تقييم أوسع.
في منطقة الخليج، المحفظة الاستثمارية هي الميزانية العمومية
ويحمل الشرق الأوسط كذلك عبئاً مختلفاً. فبالنسبة إلى كثير من العائلات الخليجية، ليست المنطقة مجرد بند في التخصيص، بل هي مقر الشركة التشغيلية، ومكان إقامة العائلة، وحيث تترابط العقارات والجغرافيا السياسية واحتياجات السيولة والخلافة والسمعة والثقة. والمحفظة ليست منفصلة عن هذا الواقع؛ بل تقع إلى جانبه، وكثيراً ما تقع في داخله. ولهذا ينبغي ألا يُقرأ الرقم كإحصائية استطلاعية، بل كإشارة صادرة عن الميزانية العمومية.
في 22 مارس، كتبنا في مقالنا "قفزة نحو المجهول" أن التخصيص العالمي للأصول يحتاج إلى فهم أكثر صدقاً:
"كما يحتاج التخصيص العالمي إلى فهم أكثر صدقاً. فهو ليس خريطة بألوان مختلفة، بل مجموعة من الانكشافات شديدة التباين على الصدمة ذاتها. إذ تواجه أوروبا ضغوط الطاقة المستوردة على نحو أكثر مباشرة. وتملك الولايات المتحدة مصدات محلية أعمق. أما الخليج فيحمل عبئاً مختلفاً تماماً، لأنه بالنسبة إلى كثير من العائلات ليس منطقة استثمار فحسب، بل قاعدة تشغيل، ووطن، وجزء من الميزانية العمومية للعائلة ذاتها."
تلك كانت الفكرة حينها، وهي الفكرة الآن. ورقم UBS يقدّم استجابة المحفظة.
الحرب تكشف ما تخفيه الرسوم البيانية
للحرب طريقتها في كشف ما تخفيه رسوم التخصيص البيانية. فالنفط ليس سلعة فحسب، بل آلية انتقال، يسري أثره عبر التضخم والشحن والتأمين وتكاليف التمويل والثقة والأسواق العامة والتخارج من الاستثمارات الخاصة واستعداد العائلات لتحمّل المخاطر حين تصبح المنطقة نفسها أكثر غموضاً. وقد يغيّر وقف إطلاق النار المعنويات قبل أن تستوعب الميزانية العمومية للعائلة الصدمة.
ولهذا يستحق التخصيص الاستراتيجي للأصول في الشرق الأوسط منظوراً مختلفاً. فقد تواجه العائلة الأوروبية ضغوط الطاقة المستوردة، وقد تملك العائلة الأمريكية مصدات محلية أعمق، بينما قد تواجه العائلة الخليجية الصدمة ذاتها عبر شركتها التشغيلية ومنطقتها الأم وانكشافها العقاري وعلاقاتها المصرفية وسيولتها العائلية ومحفظتها الاستثمارية في آن واحد. وقد ترتدي الصدمة الواحدة تسميات كثيرة، وهنا يكمن الخطر.
متنوعة على الورق، وطابور انتظار تحت الضغط
يُظهر تقرير UBS أن محافظ المكاتب العائلية في الشرق الأوسط تضم 54 في المائة من الأصول التقليدية و46 في المائة من الأصول البديلة، إذ تبلغ الأسهم الخاصة وحدها 24 في المائة، والعقارات 9 في المائة، والديون الخاصة وصناديق التحوط 5 في المائة لكل منهما، والنقد 5 في المائة فقط، والذهب 2 في المائة. ولا يُعد أي من هذه الأرقام خاطئاً في حد ذاته. ما يهم هو ما تصبح عليه مجتمعةً حين تضيق الظروف. فالأسهم الخاصة والعقارات والديون الخاصة والانكشاف على الشركات التشغيلية قد تبدو متنوعة في التقرير، ومع ذلك تطلب من العائلة الشيء ذاته في الوقت ذاته تحت الضغط: السيولة والصبر والثقة والوقت. وقد تعتمد جميعها على أسواق تمويل مفتوحة، وتقييمات مستقرة، وفرص تخارج متاحة، وميزانية عمومية للعائلة قوية بما يكفي للانتظار.
وكتبنا مؤخراً أيضاً، بعد تصحيح الأسواق إثر بيانات أقوى لسوق العمل، أن "المحفظة ينبغي أن تستفيد من انخفاض أسعار الفائدة إن حدث. ولا ينبغي أن تحتاج إليه كي تصمد." وهذه العبارة تندرج ضمن هذا النقاش حول التخصيص الاستراتيجي للأصول. فلا تزال نماذج تخصيص كثيرة تحمل طمأنينة المال الأيسر والتخارج المتاح وإعادة التمويل الأرخص، ولا يمكن بناء الميزانية العمومية للعائلة على افتراض عودة تلك الظروف في موعدها.
إذا احتاجت أجزاء عدة من الثروة إلى الانفراج ذاته في الوقت ذاته، فإن العائلة لا تملك تنويعاً، بل تملك طابور انتظار.
التقرير ليس قائمة مشتريات
وهنا قد يسيء كثير من العائلات قراءة التقرير، فيتعاملون معه كقائمة مشتريات: مزيد من البنية التحتية، وعقارات أقل، ومزيد من الذهب، وانكشاف أقل على الدولار، ومزيد من آسيا، ومزيد من الذكاء الاصطناعي، وأسهم خاصة أقل، ومزيد من صناديق التحوط. قد يكون بعض ذلك صائباً وبعضه خاطئاً، لكن أياً منه ليس السؤال الأول.
السؤال الأول هو: ما الذي تحتاج العائلة من المحفظة أن تؤديه؟ فإذا كانت المحفظة قائمة إلى جانب شركة تشغيلية، فالسيولة ليست متغيراً ثانوياً. وإذا كانت قائمة لتقليل الاعتماد على مصدر الثروة، فلا يجوز أن تعيد إنتاج التركّز عبر الأسواق الخاصة أو عملة واحدة أو منطقة واحدة أو مدير واحد. وإذا كانت قائمة لأغراض الخلافة، فلا يمكن بناؤها على افتراضات العائد للدورة الأخيرة وحدها.
التخصيص الاستراتيجي للأصول ليس رسماً بيانياً. إنه نظام التشغيل الذي تدير به العائلة رأس مالها.
وينبغي أن يحدد أين يجب أن يوضع النقد، وأي الالتزامات يجب حمايتها، وما مقدار انعدام السيولة الذي تستطيع العائلة تحمّله، وكيف تُحكم وتيرة الاستثمار في الأسواق الخاصة، وأين تُقبل مخاطر العملة وأين يُتحوّط منها، وكيف يُقاس التركّز الإقليمي، ومن يملك صلاحية الموافقة على الانحرافات، وماذا يحدث حين تحتاج الشركة التشغيلية إلى الدعم في الوقت الذي تكون فيه الأسواق مغلقة. ومن دون هذا الانضباط، قد تغيّر العائلة تخصيص أصولها دون أن تحسّن بنيتها.
التخصيص رؤية للعالم
ويُبيّن تقرير UBS أيضاً لماذا لا يمكن أن تتوقف المراجعة عند فئات الأصول. فلا تزال المكاتب العائلية في الشرق الأوسط تخصص 50 في المائة من انكشافها الإقليمي لأمريكا الشمالية، و18 في المائة لأوروبا الغربية، و15 في المائة للشرق الأوسط، و10 في المائة لآسيا والمحيط الهادئ، وأبرز محاورها الاستثمارية الذكاء الاصطناعي بنسبة 50 في المائة، والذكاء الاصطناعي في الرعاية الصحية بنسبة 35 في المائة، والبنية التحتية بنسبة 30 في المائة. وهذا ليس مجرد تخصيص، بل رؤية للعالم. فأمريكا الشمالية لا تزال محورية، والدولار لا يزال متجذراً، والأسواق الخاصة لا تزال مهمة، والذكاء الاصطناعي لا يزال جذاباً، والبنية التحتية في صعود، والعقار لا يزال مألوفاً، والخليج لا يزال الموطن. ويمكن الدفاع عن كل منها على حدة. أما مجتمعةً، فهي تحتاج إلى دليل قواعد.
في مذكرتنا عن SpaceX، كتبنا أن "المكتب العائلي لا يحتاج إلى تجنّب الإعجاب. بل يحتاج إلى منع الإعجاب من أن يتحول إلى بنية." وينطبق ذلك هنا بالقدر نفسه. فالعائلات لا تحتاج إلى تجنّب الذكاء الاصطناعي أو البنية التحتية أو أمريكا الشمالية أو الأسهم الخاصة أو العقارات أو الدولار؛ بل تحتاج إلى منع أي قناعة منفردة من أن تكتسب أهمية مفرطة لأنها مألوفة أو محل إعجاب أو سهلة التبرير.
لن تكون أقوى المكاتب العائلية هي التي تُجري أكثر التغييرات جذرية، بل التي ترفض أن يرث التخصيص الجديد الافتراضات القديمة ذاتها. فهي ستختبر السيولة قبل الحاجة إليها، وتقيس التركّز عبر العملات والمناطق والمديرين والهياكل والانكشاف التشغيلي، وتتساءل عما إذا كان حجم الأصول الخاصة مُقدّراً وفق الميزانية العمومية للعائلة لا وفق قناعة المدير، وتتعامل مع الذهب والبنية التحتية والائتمان والعقارات والذكاء الاصطناعي لا كمحاور تُطارَد، بل كوظائف تحتاج إلى تبرير.
افترض التخصيص الاستراتيجي القديم للأصول أن التقلبات دورية. أما التخصيص الاستراتيجي الجديد فيجب أن يفترض أن التجزؤ هيكلي.
هذا هو المعنى الحقيقي لرقم UBS. فهو لا يقول إن عائلات الشرق الأوسط أصبحت فجأة تكتيكية، بل يقول إنها مضطرة إلى أن تكون أكثر صدقاً بشأن بنية المخاطر. قد تجعل خريطة التخصيص العالمية الانكشافات تبدو مرتبة، بألوانها ومناطقها وفئات أصولها ومديريها المختلفة، لكن رأس مال العائلة لا يعيش المخاطر عبر خريطة. بل يعيشها عبر السيولة والتحكم والتوقيت والالتزامات والشركات التشغيلية والخلافة والثقة. ولهذا لا يمكن التعامل مع الخليج كبند واحد في نموذج عالمي. فبالنسبة إلى كثير من العائلات، هو الميزانية العمومية ذاتها.
الخاتمة
نتيجة UBS لافتة لأن التخصيص الاستراتيجي للأصول يُفترض أن يكون مستقراً. وحين تعتزم 82 في المائة من المكاتب العائلية في الشرق الأوسط تغييره، فإن ما يتحرك ليس المحفظة بل الافتراضات التي تقوم عليها، والتي يُعاد تقييمها من جديد. وقد جعلت المنطقة ذلك أمراً لا مفر منه. فالحرب والنفط والانكشاف على الدولار والأسواق الخاصة والسيولة والمخاطر التشغيلية لم تعد أحاديث منفصلة؛ بل باتت تلتقي داخل الميزانية العمومية ذاتها للعائلة. وبالنسبة إلى رأس المال العائلي الجاد، فالدرس واضح. راجعوا التخصيص قبل أن تفرض السوق المراجعة. اختبروا السيولة قبل أن تحتاج إليها العائلة. قيسوا التركّز عبر الأصول والعملات والمناطق والمديرين. ولا تدعوا طمأنينة الأمس تصبح بنية اليوم.

