


Старая карта портфеля больше не соответствует рискам.
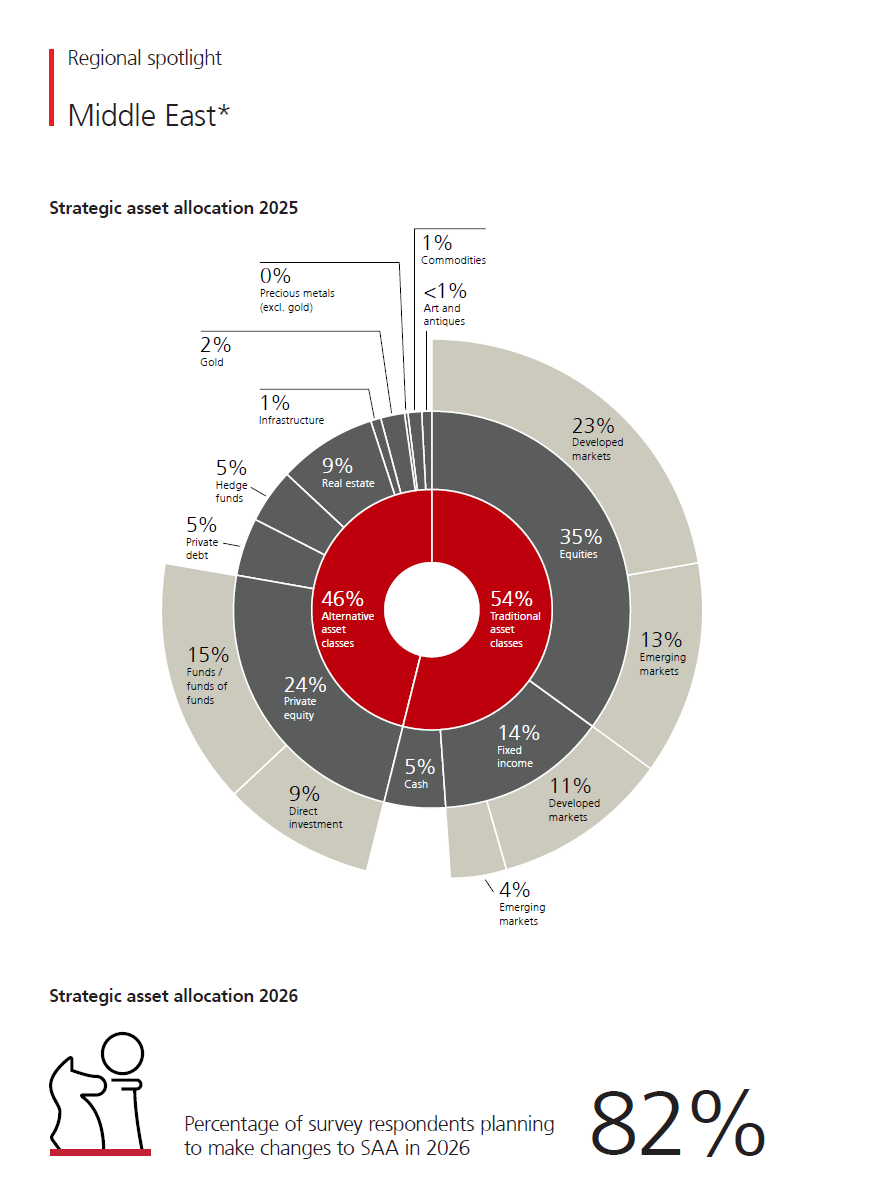
82 процента семейных офисов Ближнего Востока планируют изменить своё стратегическое распределение активов в 2026 году. Именно эта цифра остановила моё внимание в отчёте UBS Global Family Office Report 2026, и она важна, поскольку стратегическое распределение активов (SAA) должно служить якорем семейного состояния, а не его подвижной частью. Оно призвано определять роль ликвидности, публичных рынков, частных активов, недвижимости, валют, долга, операционных рисков и потребностей семьи во времени. Когда столь значительная доля сообщает, что пересматривается сам якорь, это сигнал не тактического, а структурного характера.
Семьям не следует пропускать следующую мысль. Старая карта портфеля больше не соответствует карте рисков. Эта карта делила капитал на регионы, классы активов и управляющих и давала ощущение уверенности благодаря ярлыкам: Северная Америка, Европа, альтернативные инвестиции, недвижимость, прямые инвестиции, денежные средства, золото. Новая карта рисков устроена иначе. Риск одновременно проходит через нефть, войны, валюты, стоимость финансирования, выходы из частных инвестиций, операционный бизнес и ликвидность семьи.
Портфель может по-прежнему выглядеть диверсифицированным на бумаге, хотя на самом деле он подвержен единому риску, связанному с одним и тем же шоком.
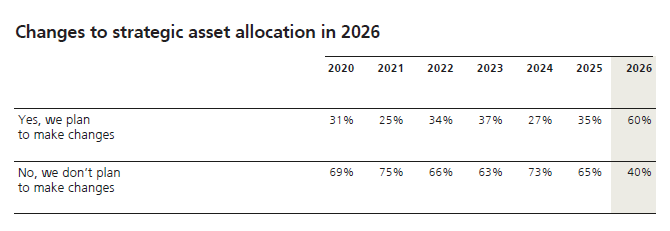
Глобальный контекст ещё больше подкрепляет этот вывод. По данным UBS, 60 процентов семейных офисов в мире планируют изменить распределение активов в 2026 году, это самый высокий показатель за всю историю отчёта и резкий рост по сравнению с 35 процентами в 2025 году. Показатель по Ближнему Востоку не является единичным случаем. Это более выраженное региональное проявление более широкой переоценки.
В странах Персидского залива портфель и есть баланс
Ближний Восток несёт и иную нагрузку. Для многих семей из стран Персидского залива этот регион является не просто строкой распределения активов. Именно здесь находится операционная компания, здесь живёт семья, здесь переплетаются недвижимость, политическая география, потребности в ликвидности, преемственность, репутация и доверие. Портфель не отделён от этой реальности; он существует рядом с ней, а зачастую и внутри неё. Именно поэтому эту цифру следует читать не как статистику опроса, а как сигнал о состоянии баланса.
22 марта в нашей статье «Прыжок в неизвестность» мы писали, что к глобальному распределению активов нужно подходить честнее:
«К глобальному распределению активов также нужно подходить честнее. Это не карта с разными цветами. Это набор совершенно разных уязвимостей перед одним и тем же шоком. Европа более непосредственно испытывает давление импортируемых энергоносителей. У Соединённых Штатов более глубокие внутренние резервы. На страны Персидского залива ложится совершенно иная нагрузка, поскольку для многих семей это не только регион инвестиций, но и операционная база, дом и часть самого семейного баланса».
В том и заключалась суть тогда, и в этом заключается суть сейчас. Показатель UBS отражает реакцию портфеля.
Война раскрывает то, что скрывают графики
Война умеет обнажать то, что скрывают графики распределения активов. Нефть является не только сырьевым товаром, но и механизмом передачи, который проходит через инфляцию, морские перевозки, страхование, стоимость финансирования, уровень доверия, публичные рынки, выходы из частных инвестиций и готовность семей держать риск, когда ситуация в самом регионе становится более неопределённой. Перемирие может изменить настроения ещё до того, как семейный баланс поглотит шок.
Именно поэтому к стратегическому распределению активов на Ближнем Востоке следует подходить иначе. Европейская семья может испытывать давление импортируемых энергоносителей, американская семья может располагать более глубокими внутренними резервами, а семья из стран Персидского залива может одновременно ощутить тот же шок через свою операционную компанию, регион проживания, вложения в недвижимость, банковские отношения, ликвидность семьи и инвестиционный портфель. Один и тот же шок может носить множество ярлыков, и в этом заключается опасность.
На бумаге диверсификация, под нагрузкой очередь
Согласно отчёту UBS, портфели семейных офисов Ближнего Востока на 54 % состоят из традиционных активов и на 46 % из альтернативных: на прямые инвестиции приходится 24 %, на недвижимость 9 %, на частный долг и хедж-фонды по 5 %, на денежные средства всего 5 %, на золото 2 %. Ни одна из этих цифр сама по себе не является ошибочной. Важно то, чем они становятся в совокупности, когда условия ужесточаются. Прямые инвестиции, недвижимость, частный долг и вложения в операционные компании могут выглядеть диверсифицированными в отчёте, но в стрессовой ситуации одновременно требовать от семьи одного и того же: ликвидности, терпения, уверенности и времени. Все они могут зависеть от открытых рынков финансирования, стабильных оценок, доступных выходов и достаточно прочного семейного баланса, позволяющего выждать.
Недавно, после коррекции рынков на фоне более сильных данных по рынку труда, мы также писали, что «портфель должен выиграть от снижения ставок, если оно произойдёт. Но он не должен зависеть от него, чтобы выжить». Эта мысль уместна в обсуждении стратегического распределения активов. Многие модели распределения по-прежнему опираются на комфорт более дешёвых денег, открытых выходов и более дешёвого рефинансирования, однако семейный баланс нельзя строить в расчёте на то, что эти условия вернутся по расписанию.
Если нескольким частям семейного состояния одновременно требуется одна и та же поддержка, у семьи нет диверсификации. У неё есть очередь.
Отчёт не является списком покупок
Именно здесь многие семьи могут неверно истолковать отчёт, воспринимая его как список покупок: больше инфраструктуры, меньше недвижимости, больше золота, меньше долларовых позиций, больше Азии, больше искусственного интеллекта, меньше прямых инвестиций, больше хедж-фондов. Что-то из этого может оказаться верным, а что-то ошибочным, но ни один из этих пунктов не является первым вопросом.
Первый вопрос заключается в том, какую задачу портфель должен решать для семьи. Если портфель существует рядом с операционным бизнесом, ликвидность не является второстепенным фактором. Если он призван снизить зависимость от источника состояния, он не может воссоздавать концентрацию через частные рынки, одну валюту, один регион или одного управляющего. Если он существует для целей преемственности, его нельзя строить только на допущениях о доходности последнего цикла.
SAA не является схемой. Это операционная система семьи для управления капиталом.
В ней должно быть определено, где должны находиться денежные средства, какие обязательства подлежат защите, какую неликвидность семья может себе позволить, как регулируется темп инвестиций в частные рынки, в каких случаях валютный риск принимается, а в каких хеджируется, как измеряется региональная концентрация, кто может утверждать отклонения и что происходит, когда операционному бизнесу требуется поддержка в тот момент, когда рынки закрыты. Без такой дисциплины семья может изменить распределение активов и при этом не улучшить свою архитектуру.
Распределение активов как мировоззрение
Отчёт UBS также показывает, почему пересмотр не может ограничиваться классами активов. Семейные офисы Ближнего Востока по-прежнему направляют 50 процентов региональных вложений в Северную Америку, 18 процентов в Западную Европу, 15 процентов на Ближний Восток и 10 процентов в Азиатско-Тихоокеанский регион, а их ведущими темами являются искусственный интеллект (50 процентов), ИИ в здравоохранении (35 %) и инфраструктура (30 %). Это не просто распределение активов, это мировоззрение. Северная Америка остаётся центральной, доллар остаётся встроенным в систему, частные рынки остаются важными, ИИ сохраняет привлекательность, инфраструктура набирает вес, недвижимость остаётся привычной, а страны Персидского залива остаются домом. Каждую из этих позиций можно обосновать по отдельности. Вместе им нужен свод правил.
В заметке о SpaceX мы писали, что «семейному офису не нужно избегать восхищения. Ему нужно не допустить, чтобы восхищение стало архитектурой». Это в равной степени применимо и здесь. Семьям не нужно избегать искусственного интеллекта, инфраструктуры, Северной Америки, прямых инвестиций, недвижимости или доллара; им нужно не допускать, чтобы какое-либо одно убеждение приобрело чрезмерный вес лишь потому, что оно привычно, вызывает восхищение или его легко обосновать.
Самыми сильными семейными офисами станут не те, которые будут проводить самые радикальные изменения. Ими станут те, кто не допустит, чтобы новая структура портфеля основывалась на тех же старых допущениях. Они будут проверять ликвидность до того, как она понадобится, оценивать степень концентрации по валютам, регионам, управляющим, структурам и операционным рискам, задаваться вопросом, соответствует ли размер частных активов балансу семьи, а не убеждениям управляющего, и рассматривать золото, инфраструктуру, кредиты, недвижимость и искусственный интеллект не как темы, за которыми нужно гнаться, а как функции, которые необходимо обосновать.
Старая SAA исходила из того, что волатильность циклична. Новая SAA должна исходить из того, что фрагментация носит структурный характер.
В этом и заключается истинный смысл данных UBS. Они не означают, что семьи Ближнего Востока внезапно стали применять тактический подход. Они говорят о том, что эти семьи вынуждены более честно оценивать структуру рисков. Глобальная карта распределения активов с её разноцветными оттенками, регионами, классами активов и управляющими может создавать впечатление, что риски четко распределены, но семейный капитал не воспринимает риски через призму такой карты. Он ощущает риск через ликвидность, контроль, выбор момента, обязательства, операционные компании, преемственность и доверие. Именно поэтому страны Персидского залива нельзя рассматривать как одну строку в глобальной модели. Для многих семей это и есть сам баланс.
Заключение
Вывод UBS поразителен, поскольку SAA по определению должна быть стабильной. Когда 82 процента семейных офисов Ближнего Востока планируют её изменить, меняется не сам портфель, а лежащие в его основе допущения, которые сейчас переоцениваются. Ситуация в регионе сделала это неизбежным. Война, нефть, долларовые позиции, частные рынки, ликвидность и операционные риски больше не являются отдельными темами; теперь они встречаются в одном семейном балансе. Для серьёзного семейного капитала урок ясен. Пересмотрите распределение активов до того, как рынок вынудит вас это сделать. Проверьте ликвидность до того, как она понадобится семье. Измеряйте концентрацию по активам, валютам, регионам и управляющим. Не позволяйте прежнему комфорту превратиться в нынешнюю архитектуру.

