


Les familles qui ont réussi passent des années à diversifier actifs, gérants et stratégies, puis font transiter l’exécution par un goulot d’étranglement juridictionnel unique. Elles peuvent avoir plusieurs banques, mais si la plupart des actifs sont comptabilisés sous un même siège juridique, sur une même infrastructure et sous un même régime réglementaire, la réalité opérationnelle est celle de la concentration.
La difficulté est persistante : les familles considèrent la conservation comme un choix administratif ; en période de tension, elle devient une question de souveraineté. Les transferts, la mobilité des garanties, l’accès aux comptes et les seuils documentaires sont régis par les règles du centre de comptabilisation, la posture réglementaire, les réseaux de correspondants et les validations internes. Lorsque les conditions se durcissent, les « bonnes relations » ne peuvent pas l’emporter sur les frictions juridictionnelles. Un dispositif de conservation multi-juridictionnel ne vise ni le secret ni la complexité. Il vise à préserver la capacité d’agir, en garantissant que la famille puisse honorer ses obligations, rééquilibrer ses risques et agir avec détermination, même lorsqu’un circuit devient plus lent, plus coûteux ou contraint.
Niveaux de risque
- Un centre de comptabilisation unique devient le point de défaillance opérationnel de la famille. La rupture est rarement spectaculaire. Elle prend la forme de transferts sortants retardés, de demandes documentaires accrues, d’approbations supplémentaires, de politiques de risque révisées ou d’une file d’attente d’examen interne. Les obligations assorties d’échéances, telles que les impôts, l’immobilier, les distributions ou les appels de fonds, n’attendent pas la fin d’une procédure.
- Une approche « multi-banques » qui reste mono-juridictionnelle. Deux établissements peuvent ne constituer qu’une seule exposition si les comptes sont comptabilisés sous le même siège juridique, dépendent des mêmes circuits de correspondance et sont soumis à la même orientation réglementaire. Diversifier les logos n’est pas diversifier les circuits d’exécution.
- L’immobilité des garanties lorsque l’on a besoin d’options. Les familles découvrent souvent tardivement que les garanties nanties ou détenues dans une seule juridiction peuvent être difficiles à re-nantir, à transférer ou à restructurer rapidement, en particulier entre entités. En cas de friction, le coût du déplacement des garanties devient une contrainte stratégique.
- Complexité juridictionnelle sans architecture. L’erreur inverse consiste à ouvrir des comptes en plusieurs endroits sans finalité ni contrôles clairs. Cela crée des lacunes de reporting, une confusion entre signataires, une duplication de la documentation et une discipline opérationnelle incohérente, transformant la « résilience » en complexité excessive.
Niveaux de contrôle
Un modèle de conservation multi-juridictionnel ne produit ses avantages que s’il est gouverné comme une infrastructure.
- Définir l’objectif dans le langage de la gouvernance : « préserver les options ». L'objectif n'est pas l'arbitrage réglementaire. L'objectif est l'optionnalité : de multiples voies légales pour exécuter les paiements, déplacer les liquidités, mobiliser les garanties et maintenir la continuité en cas de friction.
- Séparer la diversification des actifs de la diversification de l'exécution.Les familles doivent cartographier la concentration en deux dimensions :
- Où se trouvent les actifs (dépositaire, instrument, propriétaire légal)
- Comment les opérations s’exécutent (centre de comptabilisation, communication, validations, délai de transfert)
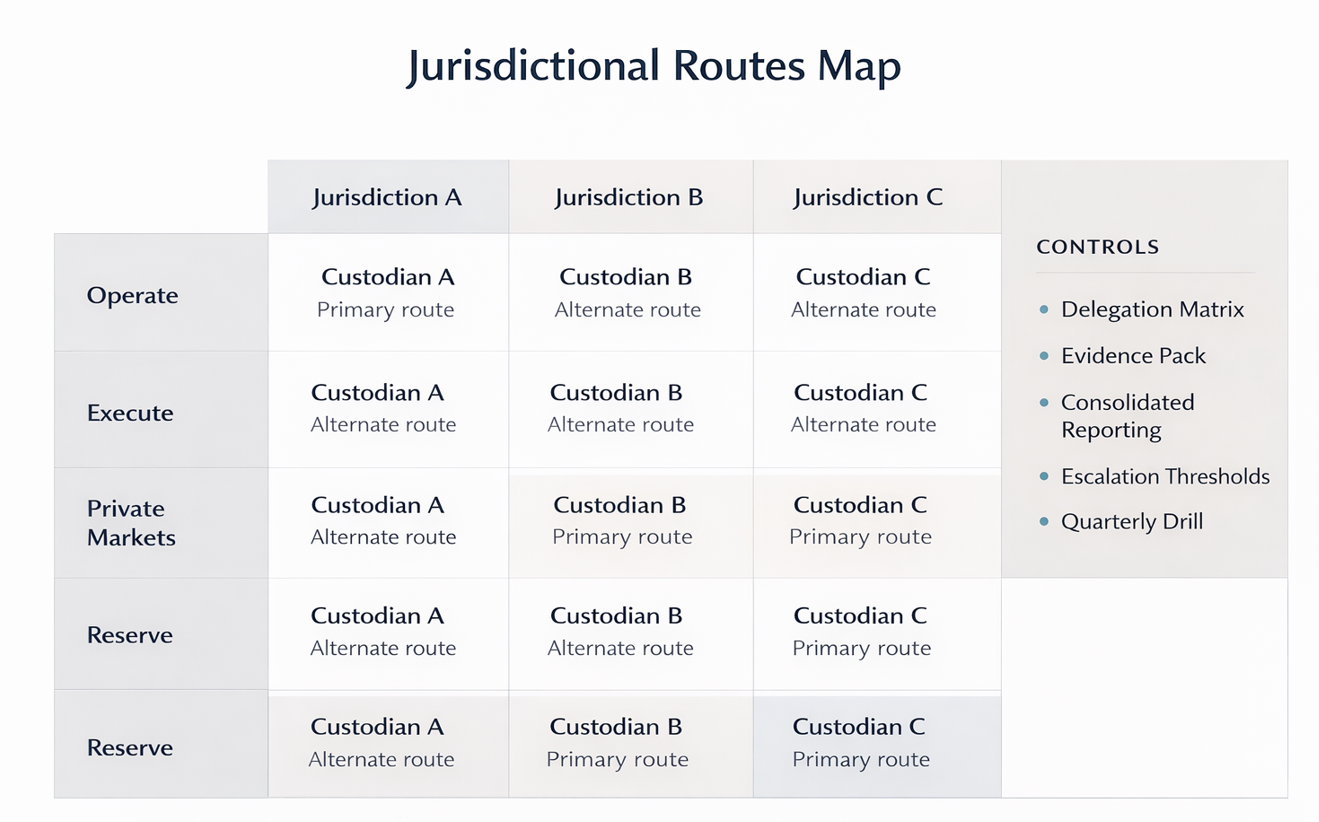
3. Une conception des juridictions guidée par la finalité (chaque centre de comptabilisation a un rôle). Une architecture claire attribue les responsabilités par fonction, par exemple :
- Juridiction de liquidité opérationnelle : paiements et distributions prévisibles ; infrastructures quotidiennes robustes
- Juridiction d’exécution des investissements : mécanismes efficaces de négociation, de change et de règlement
- Juridiction d’administration des marchés privés : documents de souscription, appels de fonds, traitement des distributions
- Juridiction de réserve stratégique : posture de conservation prudente, rotation opérationnelle réduite L’avantage est la clarté : vous savez quel siège finance quelles obligations.
4. Droits de décision et logique de signature dans les différentes juridictions. La multi-juridiction exige de la précision. Mettez en place une matrice de délégation qui précise :
- qui peut ordonner des mouvements de fonds, ajouter des bénéficiaires et approuver des virements (par seuil)
- qui peut nantir ou libérer des garanties et autoriser des sûretés
- ce qui relève de l’approbation d’un comité ou de l’autorité exécutive
- les pouvoirs d’urgence assortis d’une échéance, d’exigences documentaires et d’un examen a posteriori L’autorité doit être cohérente entre les entités et les centres de comptabilisation, et non improvisée.
5. Dossier de preuves standardisé et gouvernance des documents. Les avantages juridictionnels s’effondrent si la documentation est incohérente. Tenez un dossier de preuves maîtrisé : organigrammes de détention conformes à la réalité, déclarations de bénéficiaires effectifs (BO), exposé de l’origine du patrimoine, documents constitutifs, résolutions, pouvoirs, spécimens de signature. La gestion des versions est essentielle. Un dossier rigoureux réduit les délais KYC et évite la « prolifération documentaire ».
6. Un reporting consolidé qui traite la conservation comme un bilan unique. Exigez une vue de supervision présentant : les liquidités par juridiction et par point de passage, les sûretés, les restrictions, les obligations à venir par circuit de financement, et un registre des exceptions (demandes KYC, retards de transfert, changements de mandat). Sans consolidation, l’optionnalité devient opacité.
Volet mise en œuvre
C’est là que la conservation multi-juridictionnelle devient soit un avantage durable, soit une distraction coûteuse.
L'architecture d'abord, l'exécution ensuite. Le rôle de Redwood Heritage MFO est de définir et de coordonner l’architecture : cartographie de la conservation, rôles des centres de comptabilisation, droits de décision, normes documentaires, exigences de reporting et rythme opérationnel. Nous assurons ensuite la coordination avec les banques, les dépositaires, les trustees, les administrateurs et les conseillers juridiques et fiscaux agréés, le cas échéant, afin de mettre en œuvre la structure de manière maîtrisée.
Construire des « circuits », pas seulement des comptes. Une juridiction n’a de valeur que si elle offre un circuit réellement utilisable. Pour chaque type d’obligation critique, définissez :
- la source de financement et la juridiction
- les infrastructures de transfert et les mécanismes de règlement
- les normes d’enregistrement des bénéficiaires
- le circuit de double contrôle et les exigences de signature
- le circuit alternatif pré-approuvé si le circuit principal ralentit Les familles en tirent profit lorsque les circuits sont éprouvés, et pas seulement disponibles en théorie.
Rythme opérationnel : faire vivre le système.
- Chaque mois : cartographie consolidée de la trésorerie par juridiction ; points KYC en suspens ; incidents de paiement ; exceptions de signature
- Chaque trimestre : test des circuits de transfert ; revue de la mobilité des garanties ; alignement sur le calendrier de trésorerie des marchés privés ; revue de l’exposition juridictionnelle
- Chaque semestre : actualisation du dossier de preuves ; vérification des documents de gouvernance ; reconfirmation de l’organigramme des entités ; audit des mandats et des pouvoirs
Seuils d’escalade : sereins, procéduraux et documentés. Définissez des règles d’escalade qui préservent la dignité et la rapidité : si un paiement à échéance arrive dans les X jours sans confirmation, saisissez les contacts seniors désignés ; si l’examen d’un transfert dépasse Y jours, activez le circuit alternatif ; si le périmètre documentaire s’élargit, déployez le protocole du dossier de preuves et consignez les changements à des fins de supervision.
L'éclairage de Redwood Heritage
Les familles les plus solides considèrent la juridiction non comme une décision de premier plan, mais comme une couche d’exécution. Elles évitent deux erreurs courantes : croire qu’un centre de comptabilisation unique restera toujours exempt de frictions, et croire que la multiplication des juridictions crée automatiquement de la résilience. Ce qui fait la différence, c’est une discipline de conception qui attribue un rôle clair à chaque siège, des droits de décision documentés, des preuves standardisées et un rythme opérationnel éprouvé. L’optionnalité se gagne par les contrôles, elle ne s’achète pas par l’ouverture de comptes.
Les principes de Redwood Heritage
L’architecture est la conception de circuits et de rôles licites. La gouvernance est l’allocation rigoureuse de l’autorité, des preuves et de la supervision. Le stewardship consiste à préserver la capacité d’agir de la famille à travers les cycles, afin que les décisions restent exécutables lorsque les frictions augmentent.
Une question de réflexion pour les chefs de famille et les comités : Si votre centre de comptabilisation principal imposait un ralentissement des transferts de 60 jours, quelles obligations deviendraient fragiles, et quels circuits alternatifs sont déjà pré-autorisés et opérationnels ?
Si vous souhaitez une revue structurée, Redwood Heritage MFO peut coordonner une évaluation de l’architecture de conservation multi-juridictionnelle en cartographiant les circuits, les droits de décision, l’état de préparation documentaire et le reporting, mise en œuvre aux côtés de vos conseillers juridiques, fiscaux et en investissement agréés.

