


Cinco preguntas que distinguen una presentación persuasiva de un esquema en el que una familia puede confiar durante toda una generación.
Una familia puede contar con excelentes bancos, gestores de inversiones competentes y asesores con experiencia, pero aun así tiene la responsabilidad de hacer que todo funcione en conjunto.
Elegir una multi-family office significa decidir quién le ayudará a asumir esa responsabilidad. El nombramiento debería aportar claridad sobre cómo se organiza su patrimonio, cómo se toman las decisiones y a qué intereses sirven esas decisiones.
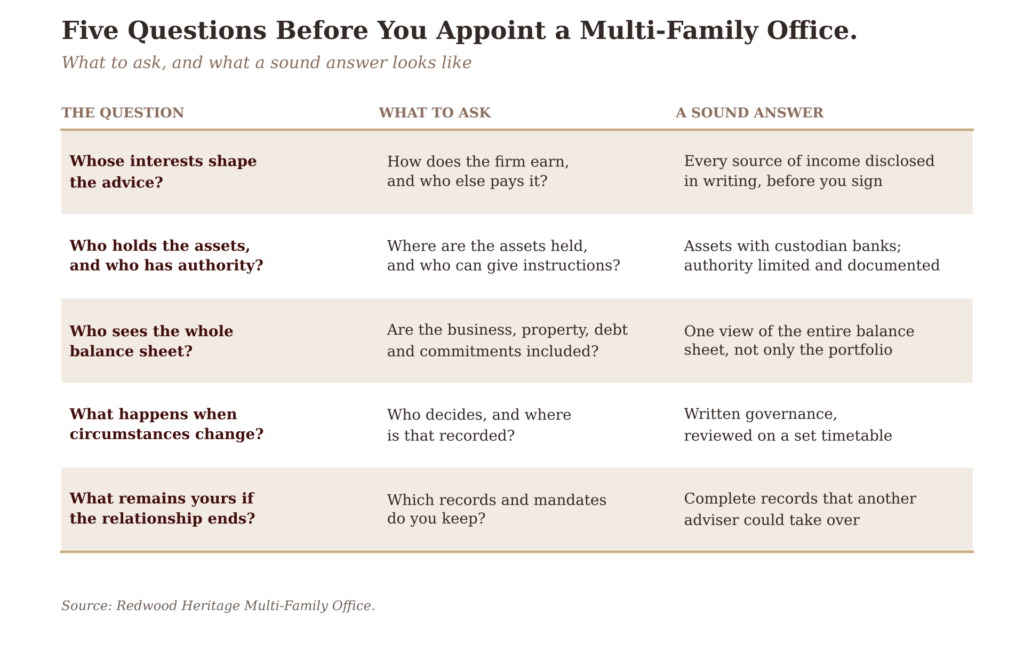
Cinco preguntas ayudan a distinguir una presentación persuasiva de un esquema en el que su familia puede confiar.
La primera pregunta es la que más pesa, porque la evidencia sobre el asesoramiento con conflictos de intereses es coherente. En un estudio publicado en The Review of Financial Studies en 2009, Daniel Bergstresser, John Chalmers y Peter Tufano compararon los fondos de inversión vendidos a través de intermediarios con los adquiridos directamente entre 1996 y 2004. Los fondos vendidos por intermediarios obtuvieron una rentabilidad ajustada al riesgo inferior incluso antes de deducir los costes de distribución, y los autores describieron sus resultados como coherentes con la existencia de conflictos de intereses significativos entre los intermediarios y sus clientes. En 2015, el Consejo de Asesores Económicos de la Casa Blanca revisó la investigación y concluyó que los ahorradores que reciben asesoramiento con conflictos de intereses obtienen una rentabilidad aproximadamente un punto porcentual inferior cada año, con un coste agregado de unos 17.000 millones de dólares anuales solo en el ahorro para la jubilación de Estados Unidos.
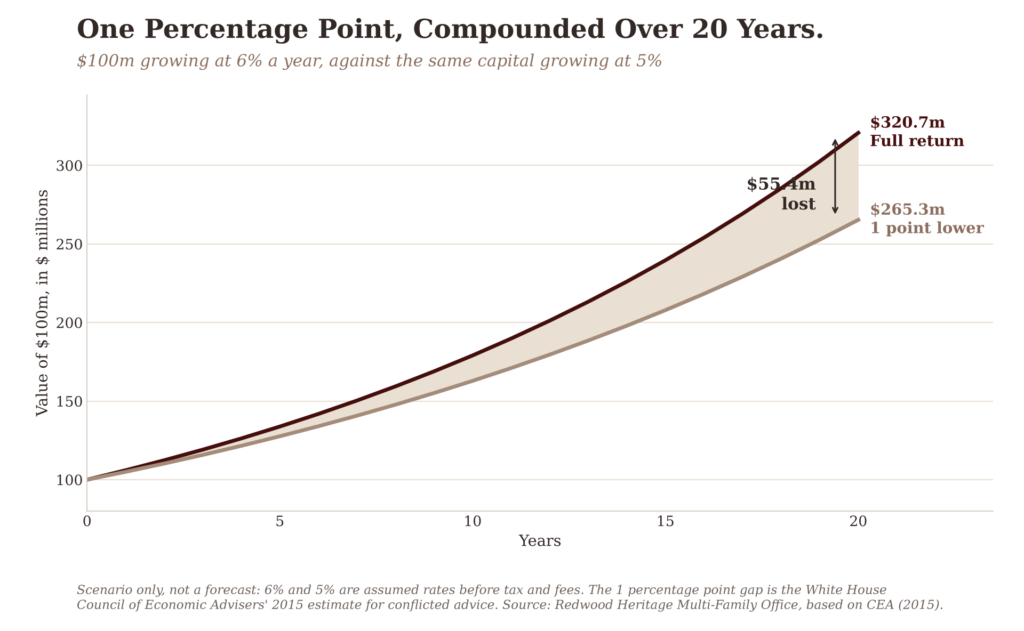
Un punto porcentual parece poco. Capitalizado, no lo es. En el escenario anterior, 100 millones de dólares que crecen al 6% anual alcanzan unos 320,7 millones al cabo de 20 años, mientras que el mismo capital al 5% alcanza unos 265,3 millones. La diferencia, de aproximadamente 55 millones de dólares, nunca llega en forma de factura. Solo aparece como un patrimonio que la familia nunca tuvo. La estimación procede de ahorradores para la jubilación y no de familias acaudaladas, pero el mecanismo es idéntico siempre que a un asesor se le paga a través de los productos que recomienda.
Lo más caro del asesoramiento suele ser la parte que nadie revela.
¿A qué intereses responde el asesoramiento?
Empiece por la remuneración. Pregunte cómo obtiene sus ingresos la firma, qué relaciones generan ingresos adicionales y cómo se comunican y gestionan los posibles conflictos. Los ingresos adicionales pueden adoptar diversas formas: comisiones o retrocesiones de los proveedores de productos, una parte de las comisiones que cobran los fondos o los bancos, o márgenes sobre productos que crea la propia firma. Nada de esto aparece en un extracto a menos que la firma decida mostrarlo. Una firma que no tiene nada que ocultar responderá por escrito, de forma completa, antes de que usted firme.
A continuación, analice el orden de la conversación. ¿Parte la firma de los objetivos, las obligaciones y las estructuras existentes de su familia, o la conversación se desplaza rápidamente hacia las inversiones? Una firma que empieza por los productos le está diciendo cómo se le paga.
En Redwood Heritage, nuestro punto de partida es la familia: qué debe sostener su capital, qué responsabilidades requieren coordinación y dónde aportaría valor una mayor supervisión. Esa comprensión da sentido a cada recomendación posterior. Redwood es propiedad de su fundador, por lo que no existe ninguna entidad matriz cuyos productos se espere que coloquemos, y nuestro asesoramiento responde ante la familia.
¿Quién custodia los activos y quién tiene la autoridad?
Es fundamental saber dónde están depositados los activos. También lo es saber quién puede dar instrucciones a las entidades que los custodian. En términos sencillos, la custodia es el banco que mantiene los valores a nombre de la familia, y la autoridad es quién puede indicar a ese banco qué hacer. La custodia, las firmas autorizadas y la autoridad delegada merecen respuestas separadas. En un esquema sólido, los activos permanecen en bancos custodios de reconocida solvencia a nombre de la familia o de sus estructuras, y cualquier autoridad otorgada a un asesor es limitada, consta por escrito y es revocable.
Establezca qué puede hacer la empresa, qué asuntos requieren su aprobación y cómo se documentan esas autorizaciones. Unos límites claros favorecen una relación productiva. Su familia debe comprender tanto la responsabilidad que delega como el control que conserva.
¿Quién tiene acceso al balance completo?
Una cartera de valores puede representar solo una parte de su patrimonio. Las empresas operativas, los inmuebles, el endeudamiento y los compromisos privados pueden determinar cuánta liquidez tiene realmente la familia. Una firma que solo ve la cartera está asesorando sobre una fracción de la situación de la familia, mientras las decisiones más importantes se toman en otra parte.
Pregunte cómo se incorporan esas exposiciones al análisis. La asignación de una cartera debe considerarse junto con las obligaciones y concentraciones presentes en otros ámbitos de los asuntos familiares. El enfoque de Redwood en materia de Arquitectura patrimonial estratégica parte de esa perspectiva más amplia. El objetivo es vincular decisiones que, de otro modo, se tomarían por separado, de modo que la cartera se construya en función de la familia tal y como es en realidad.
Una firma que solo ve la cartera está asesorando sobre una fracción de la familia.
¿Qué ocurre cuando cambian las circunstancias?
Un esquema eficaz debe poder dar cabida a la venta de una empresa, un traslado entre jurisdicciones, una nueva generación o la ausencia de un titular. Son los momentos en los que las familias más necesitan claridad y en los que los esquemas informales tienen más probabilidades de fallar.
Pregunte quién tiene la facultad de decidir, dónde se recogen esas responsabilidades y cómo se revisa el marco. Gobernanza da una forma práctica a la continuidad. En Redwood, los derechos de decisión, los mandatos y las fechas de revisión se establecen por escrito desde el principio, de modo que el acuerdo está preparado para el cambio antes de que este se produzca.
¿Qué conserva usted si la relación termina?
Los registros de información, los datos sobre la titularidad, los mandatos documentados y el historial de decisiones deben respaldar la continuidad de la familia. Pregunte qué conservaría y cómo podría asumir la responsabilidad otro asesor.
Esta pregunta revela mucho. Una firma que dificulta la salida confía en las molestias para conservar la relación. Una firma segura de su valor entrega a la familia registros completos y ordenados de los que la familia es plenamente propietaria. Una relación bien organizada debería reforzar la posición de la familia con el tiempo, la asesore quien la asesore en el futuro.
Una firma que confía en su valor no tiene motivos para dificultar la salida.
Conclusión
Una remuneración transparente, unos activos custodiados de forma segura a nombre de la familia, una visión del balance completo, una gobernanza preparada para el cambio y unos registros de plena propiedad de la familia marcan, en conjunto, la diferencia entre una firma que vende a una familia y otra que trabaja para ella. Un conflicto de un punto porcentual, capitalizado a lo largo de una generación, muestra cuánto puede valer esa diferencia.
Conviene plantear dos preguntas a cualquier firma antes de designarla. ¿Nos detallarán por escrito todas las fuentes de ingresos que obtendrían de nuestra relación? Y si decidiéramos marcharnos dentro de cinco años, ¿qué nos llevaríamos exactamente?
Plantee primero las preguntas difíciles. La firma adecuada las acogerá con agrado.
Empiece por sus estructuras actuales
El valor de una multi-family office se hace más evidente cuando la conversación pasa de una lista de servicios a sus circunstancias concretas.
Redwood Heritage aporta una perspectiva familiar a la gobernanza, la arquitectura de inversión y la coordinación de los asesores. Empezamos por entender qué funciona ya, dónde se solapan las responsabilidades y qué depende hoy de su atención personal. Acogemos de buen grado las cinco preguntas anteriores y las respondemos por escrito.
Concierte una consulta privada para analizar cómo se complementan las disposiciones actuales de su familia y en qué aspectos una mayor claridad marcaría la diferencia.

