


La inteligencia artificial está presente hoy en prácticamente todas las conversaciones de fondo que mantenemos con las familias a las que asesoramos. El sector sigue presentándola como una herramienta de eficiencia administrativa, algo que genera informes más rápido y procesa datos de forma más económica. Los titulares y los comités de inversión con los que trabajamos se plantean una pregunta más fundamental. Quieren saber si la family office, como institución, conserva su relevancia cuando una máquina puede procesar todos los informes de los gestores en una noche, elaborar una asignación de activos creíble antes de que se reúna el comité de inversiones y hacerlo por una fracción del coste de un equipo profesional. La pregunta es legítima. La respuesta, sin embargo, depende por completo de para qué existe realmente la family office. La tecnología puede asumir la función analítica. No puede asumir la responsabilidad ante la familia, ni ganarse la confianza de la que dependen las decisiones más trascendentales.
Los datos confirman que las familias ya están inmersas en esta transición, aunque el grado de adopción varía considerablemente según cómo se formule la pregunta. Un estudio de Ocorian de febrero de 2026, que abarcó a 200 miembros de familias y directivos de family offices responsables en conjunto de 119.400 millones de dólares en activos, constató que el 86% utiliza la IA en algún punto de sus operaciones y de su entorno de datos. Solo el 7% busca activamente invertir en el propio sector, mientras que el 74% prevé aumentar su compromiso con la IA y las tecnologías relacionadas en un plazo de tres años. La Global Family Office Survey 2025 de Citi planteó una pregunta más exigente, si la IA ejecuta realmente en la práctica tareas operativas o análisis de inversiones, y obtuvo un 22%, frente al 13% del año anterior. La distancia entre estas cifras no es una contradicción. Refleja la diferencia entre utilizar una herramienta y confiarle el trabajo que importa
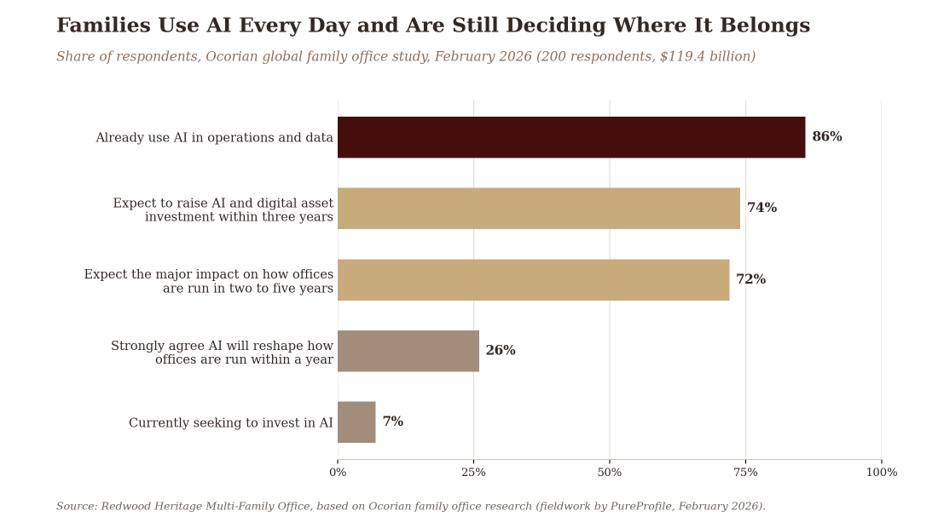
Las familias están poniendo a prueba cómo gestiona la máquina su información antes de permitirle intervenir en las decisiones importantes.
Cincuenta agentes ya pueden construir una cartera
En abril de 2026, Andrew Ang, de la Universidad de Columbia, y sus coautores publicaron The Self-Driving Portfolio, donde describían una arquitectura agéntica de unos 50 agentes de IA especializados que fijan hipótesis de rentabilidad, construyen carteras mediante más de 20 metodologías alternativas, someten las conclusiones de los demás a una crítica estructurada y a votación, y después repiten el proceso. Un agente supervisor evalúa cada conjunto de previsiones frente a los resultados posteriores y reescribe a los agentes participantes para mejorar su precisión con el tiempo. El sistema se autocorrige de una forma que ningún equipo de inversión humano puede reproducir con la misma velocidad ni a la misma escala.
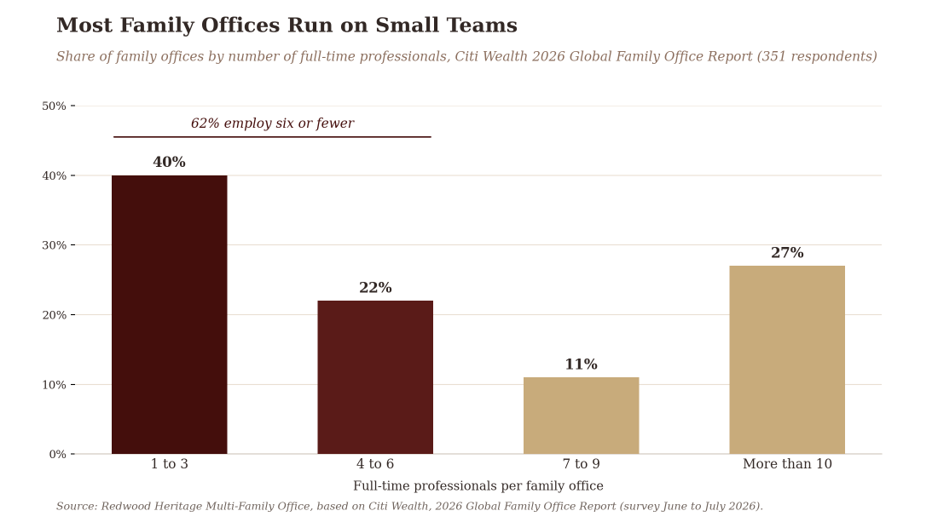
En un artículo para la CAIA Association publicado este mes, Frederic Methlow expuso con claridad la implicación institucional. La oficina de inversión tradicional, una jerarquía de personas que transmiten la información hacia arriba hasta un director de inversiones y, en última instancia, un consejo o un comité de inversiones, puede ahora reproducirse en gran medida mediante máquinas que ejecutan esa función. Para la inmensa mayoría de las family offices, que operan con equipos reducidos de entre uno y seis profesionales, esto supone una capacidad analítica que antes era inaccesible a su escala.
La máquina ejecuta el mandato. No puede establecerlo.
La arquitectura de Ang opera íntegramente dentro de los límites de una declaración de política de inversión, el documento rector que define lo que cualquier gestor está autorizado a hacer con el capital de una familia. La máquina ejecuta ese mandato con precisión y sin capacidad para evaluar si sigue siendo adecuado a las circunstancias actuales de la familia. Un sistema alimentado principalmente con material comercial de private equity llegará a conclusiones sustancialmente distintas de las de otro que incorpore también un análisis independiente de las comisiones, los perfiles de liquidez, la rentabilidad por año de cosecha y la rentabilidad comparada con equivalentes de los mercados cotizados. La información que la máquina puede leer determina las conclusiones a las que llegará. No es un defecto de la tecnología. Es una cuestión de gobernanza que debe resolver una persona con autoridad y responsabilidad claras.
La misma limitación se aplica a las hipótesis históricas incorporadas en los datos de entrenamiento. Un modelo calibrado con las décadas anteriores a 2020 habrá asimilado la expectativa de que la inflación se mantendría lo bastante contenida como para que los bancos centrales relajaran la política monetaria ante perturbaciones del crecimiento. Aplicará esa hipótesis a las condiciones actuales con considerable confianza, y se equivocará de formas que quizá no se hagan evidentes hasta que el daño ya esté hecho. La declaración de política de inversión que regía la cartera en 2018 puede guardar poca relación con lo que la familia realmente necesita en 2026. La máquina no puede saberlo a menos que alguien se lo diga. Y alguien debe tener la autoridad y la relación necesarias para hacerlo.
Quien gobierna lo que lee la máquina gobierna lo que la máquina concluye.
La familia no es una cartera de inversiones
La limitación de la IA en el contexto de la family office se hace más visible en las familias que conservan la propiedad de las empresas operativas que generaron su capital. El 2026 Global Family Office Report de Citi constató que el 67% de las familias encuestadas posee participaciones de control en al menos una empresa operativa, y aproximadamente un tercio prevé una transición de liderazgo en la familia, la oficina o la empresa en un plazo de cinco años. No son decisiones de inversión en el sentido convencional. Son decisiones sobre personas, sobre la preparación, sobre qué rama de la familia está preparada para llevar la responsabilidad de la propiedad a la siguiente generación y sobre cómo estructurar el capital en torno a esa transición para que no se convierta en una fuente de conflicto.
El balance de una familia y sus requisitos de gobernanza cambian cada vez que un fundador da un paso al lado, un matrimonio altera la composición de la familia, una rama necesita liquidez a un ritmo que la estrategia de inversión a largo plazo no había previsto o hay que tomar una decisión sobre la sucesión bajo presión de tiempo. Ninguna de esas informaciones llega a través de un flujo de datos. Un modelo puede valorar la empresa con considerable precisión. Pero no puede evaluar si el sucesor designado está preparado para dirigirla. No puede captar el ambiente cuando dos ramas de la familia llegan a un punto muerto respecto a una política de distribución. Y no puede mantener la conversación que es necesario mantener antes de que cualquiera de esas decisiones pueda tomarse con claridad.
En Redwood Heritage, nuestra posición fundacional es que la gobernanza define la asignación de activos, y no al revés. A medida que las máquinas son capaces de generar veinte construcciones de cartera creíbles en el tiempo que se tarda en convocar un comité de inversiones, lo que se vuelve verdaderamente escaso es algo que ningún algoritmo produce: una formulación clara y por escrito de lo que la familia pretende lograr a lo largo de las generaciones, las restricciones dentro de las cuales está dispuesta a operar y una relación con autoridad que haga al sistema rendir cuentas respecto a ambas cosas.
Privacidad, experiencia y la lógica de la colaboración
El informe de Citi de mayo de 2026 sobre la IA en la family office aborda directamente la cuestión de la confianza. La privacidad, concluye el informe, no es negociable, y las decisiones finales de inversión siguen correspondiendo a las personas que asumen la responsabilidad de ellas. Un titular comparte con un asesor de confianza lo que no confiaría a un sistema: qué heredero no está preparado para asumir el liderazgo, qué rama desea salir de una participación compartida, qué no querría la familia que se divulgara en ningún contexto y cuáles son realmente las limitaciones del capital. Esa información es la base de toda decisión de asignación que importa. Se comparte de forma selectiva, en privado, con alguien que se ha ganado el derecho a recibirla tras años de relación cuidadosa.
Según el mismo informe de Citi, el 57% de las family offices señaló la falta de conocimientos especializados internos como el principal obstáculo para seguir adoptando tecnología, y muchas están respondiendo recurriendo a socios externos especializados en lugar de intentar desarrollar esa capacidad internamente. Para un equipo de tres o cuatro profesionales, es una respuesta racional y bien meditada. Ninguna oficina pequeña puede mantener todas las especialidades que requiere una arquitectura de inversión debidamente gobernada, desde la selección de gestores y la due diligence hasta la estructuración fiscal, la planificación de la liquidez y la supervisión de los propios sistemas de IA. Distribuir esa arquitectura entre varias familias, cada una con sus propias condiciones de confidencialidad y su propio mandato de inversión, preservando la independencia y el carácter a medida de cada relación, es la lógica estructural del modelo de multi-family office.
Un titular comparte con un asesor de confianza lo que nunca confiaría a una máquina.
Conclusión
Las familias a las que asesoramos ya utilizan herramientas de IA en sus entornos operativos, y esa adopción se intensificará en los próximos años. Las máquinas ya pueden construir una cartera, someterla a pruebas de estrés y evaluarla de forma crítica sin una intervención humana significativa. La mayoría de las family offices son lo bastante pequeñas como para obtener un beneficio sustancial de ese alcance analítico. Nada de esto cambia en quién confía el titular cuando la decisión es realmente difícil, ni quién debe rendir cuentas a la familia cuando una decisión trascendental resulta errónea. La capacidad escala. La responsabilidad no se automatiza.
Animamos a los comités de inversiones y a sus asesores a incluir dos preguntas en el orden del día de este trimestre. En primer lugar, ¿qué decisiones tomadas este año se basaron en un análisis que una máquina podría reproducir ahora en una tarde, y cuáles requirieron un criterio que una persona concreta tuvo que asumir y respaldar? En segundo lugar, ¿quién, dentro de la oficina o de la relación de asesoramiento, determina a qué información puede acceder el sistema y qué no querría la familia que viera nunca? Esas dos preguntas no tratan principalmente de tecnología. Tratan de si la family office, se estructure como se estructure y utilice las herramientas que utilice, entiende con claridad para qué existe realmente.
La respuesta a esa pregunta siempre ha definido el valor de la relación. Y sigue haciéndolo.
Fuentes
Ocorian, Family offices turn to AI but avoid investing in the sector for now, 24 de marzo de 2026 (estudio de PureProfile, febrero de 2026).
Citi Wealth, 2026 Global Family Office Report, septiembre de 2026.
Citi Institute con Citi Wealth, AI in the Family Office: Privacy, Efficiency and Institutional Rigor, mayo de 2026.
Andrew Ang, Nazym Azimbayev y Andrey Kim, The Self-Driving Portfolio: Agentic Architecture for Institutional Asset Management, SSRN, abril de 2026.
Frederic J. Methlow, The End of the Family Office as We Know It, CAIA Association, 10 de septiembre de 2026.

