


Cómo debería diseñarse realmente la asignación estratégica de activos de una familia.
Este mes se celebraron en Dubái dos conferencias, con un día de diferencia, las mayores que este sector ha reunido aquí desde el verano. El martes, el Dubai Private Capital Summit, sobre cómo el capital de esta región colabora con gestores internacionales. El miércoles, ALTInvest en el St Regis, donde se dieron cita más de doscientas family offices e inversores institucionales. Fue estupendo ver a Dubái de nuevo en plena actividad y ver a este sector trabajar otra vez en persona, en lugar de a través de una pantalla. Las salas estaban llenas, la gente había viajado expresamente hasta allí y las conversaciones eran de esas que solo se dan cara a cara.
Y ahí ocurrió lo verdaderamente útil. Entre las sesiones, tomando un café y durante la cena posterior, nos sentamos con titulares de patrimonios familiares, es decir, con las personas cuyo propio capital está en juego, y no con quienes lo gestionan por ellas. Casi todas esas conversaciones desembocaron en la misma pregunta. ¿Cuál debería ser ahora la asignación estratégica de activos? ¿Más mercados privados o menos? ¿Cuánto en oro? ¿Mantener en Estados Unidos tanto como antes? Son las preguntas adecuadas en un año como este, y las formulaban personas que han creado negocios sólidos y saben exactamente lo que hacen.
Lo que ninguna de esas conversaciones planteó de entrada fue para qué necesita realmente la familia ese dinero. No porque se hubiera descartado la pregunta, sino porque queda al margen de la forma en que el sector ha enseñado a todo el mundo a hablar de carteras, incluidos los propios titulares.
Una asignación de activos puede acertar con los mercados y, aun así, ser errónea para la familia que la posee.
La decisión más importante
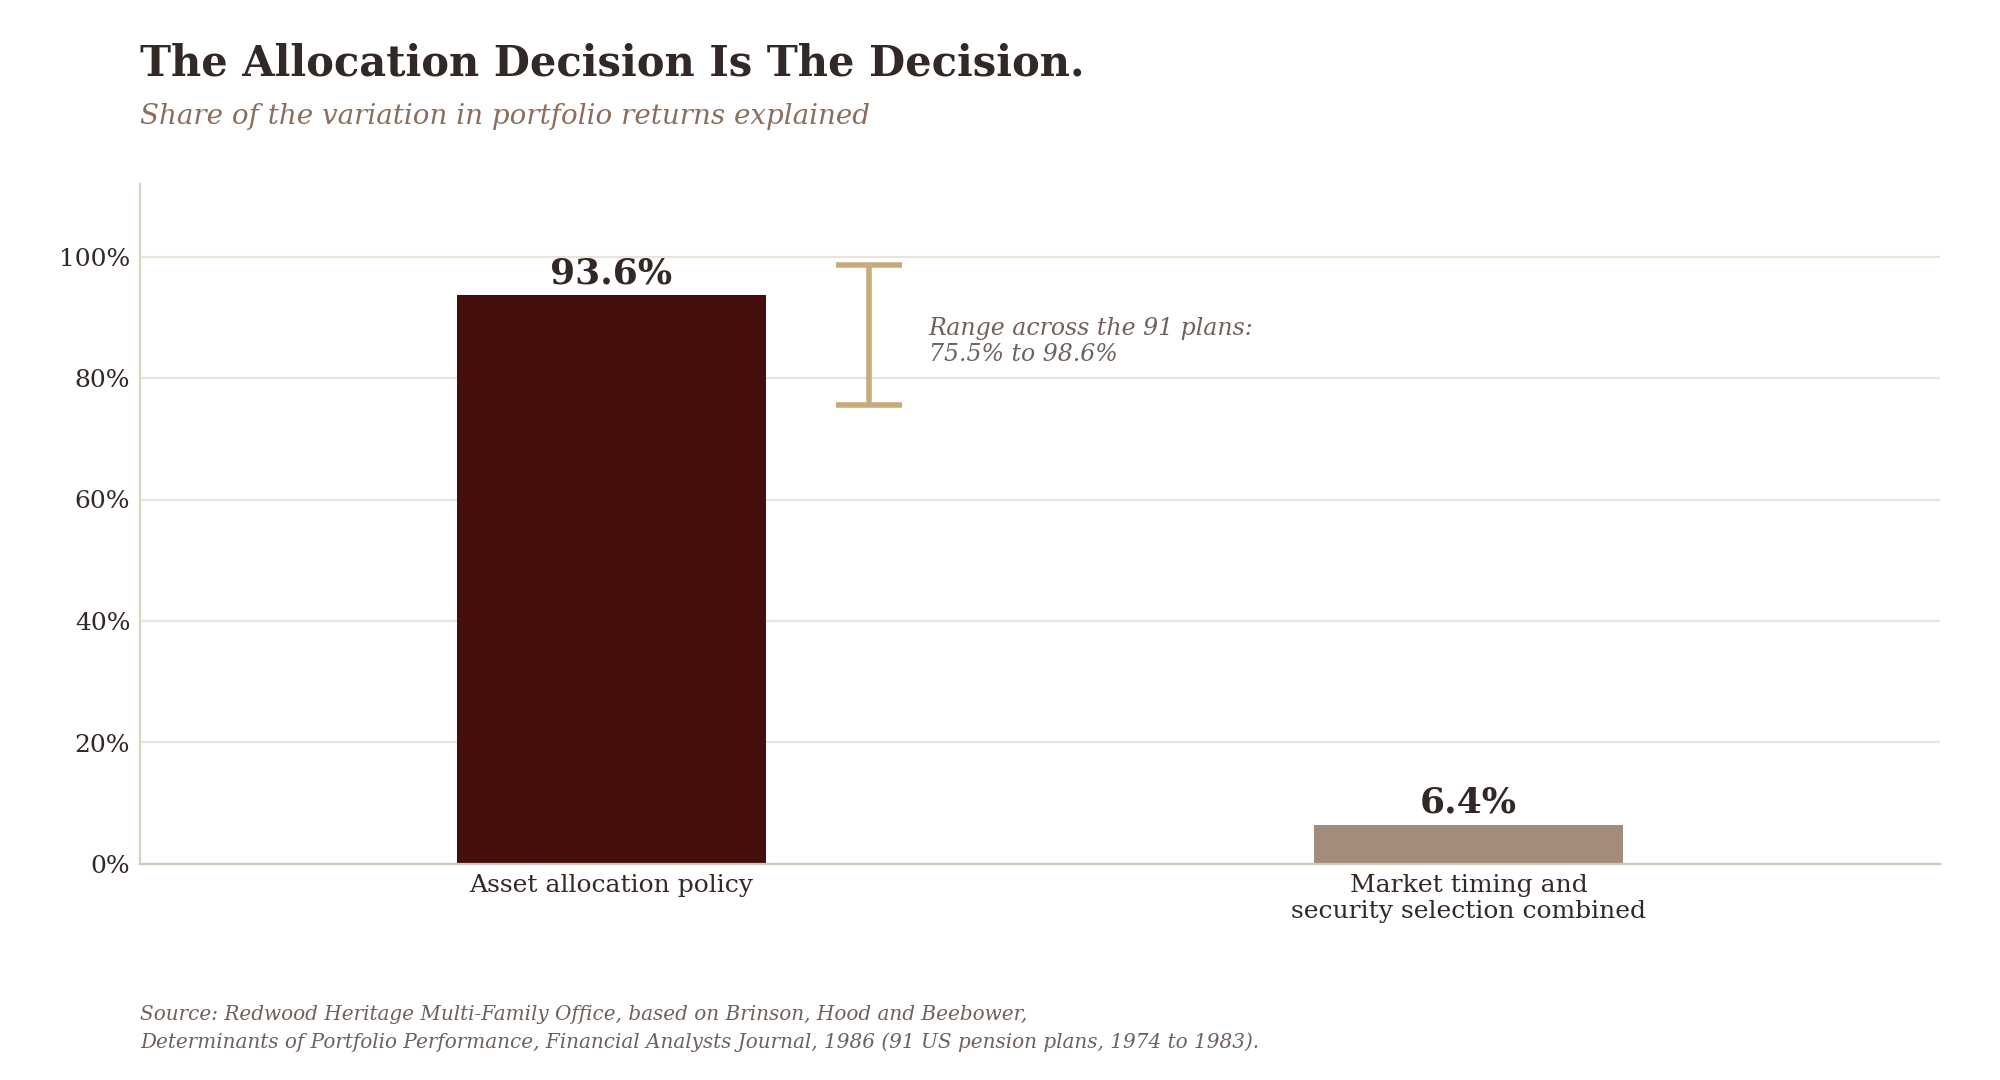
Empecemos por lo que indican los datos sobre el origen de los resultados de las carteras. En 1986, Gary Brinson, Randolph Hood y Gilbert Beebower analizaron diez años de rentabilidades trimestrales de 91 grandes planes de pensiones estadounidenses y plantearon una pregunta sencilla: qué parte de la variación de la rentabilidad de una cartera se explica por la combinación estratégica de activos a largo plazo y qué parte por la habilidad aplicada sobre ella. La respuesta fue que el 93,6% procedía de la combinación estratégica. Todo lo demás, el momento de los movimientos entre clases de activos y la elección de valores concretos, explicaba el resto. En los distintos planes, la cifra oscilaba entre el 75,5% y el 98,6%.
Ese estudio ha sido objeto de debate durante cuarenta años, y merece la pena conocer ese debate. En el año 2000, Roger Ibbotson y Paul Kaplan demostraron que la respuesta depende por completo de la pregunta. Si se pregunta por qué una cartera difiere de otra, la política explica alrededor del 40%. Si se pregunta por qué una misma cartera varía a lo largo del tiempo, alrededor del 90%. Si se pregunta qué parte del nivel de rentabilidad explica, cerca del 100%. El sector eligió la cifra que le gustaba y la imprimió en un gráfico circular.
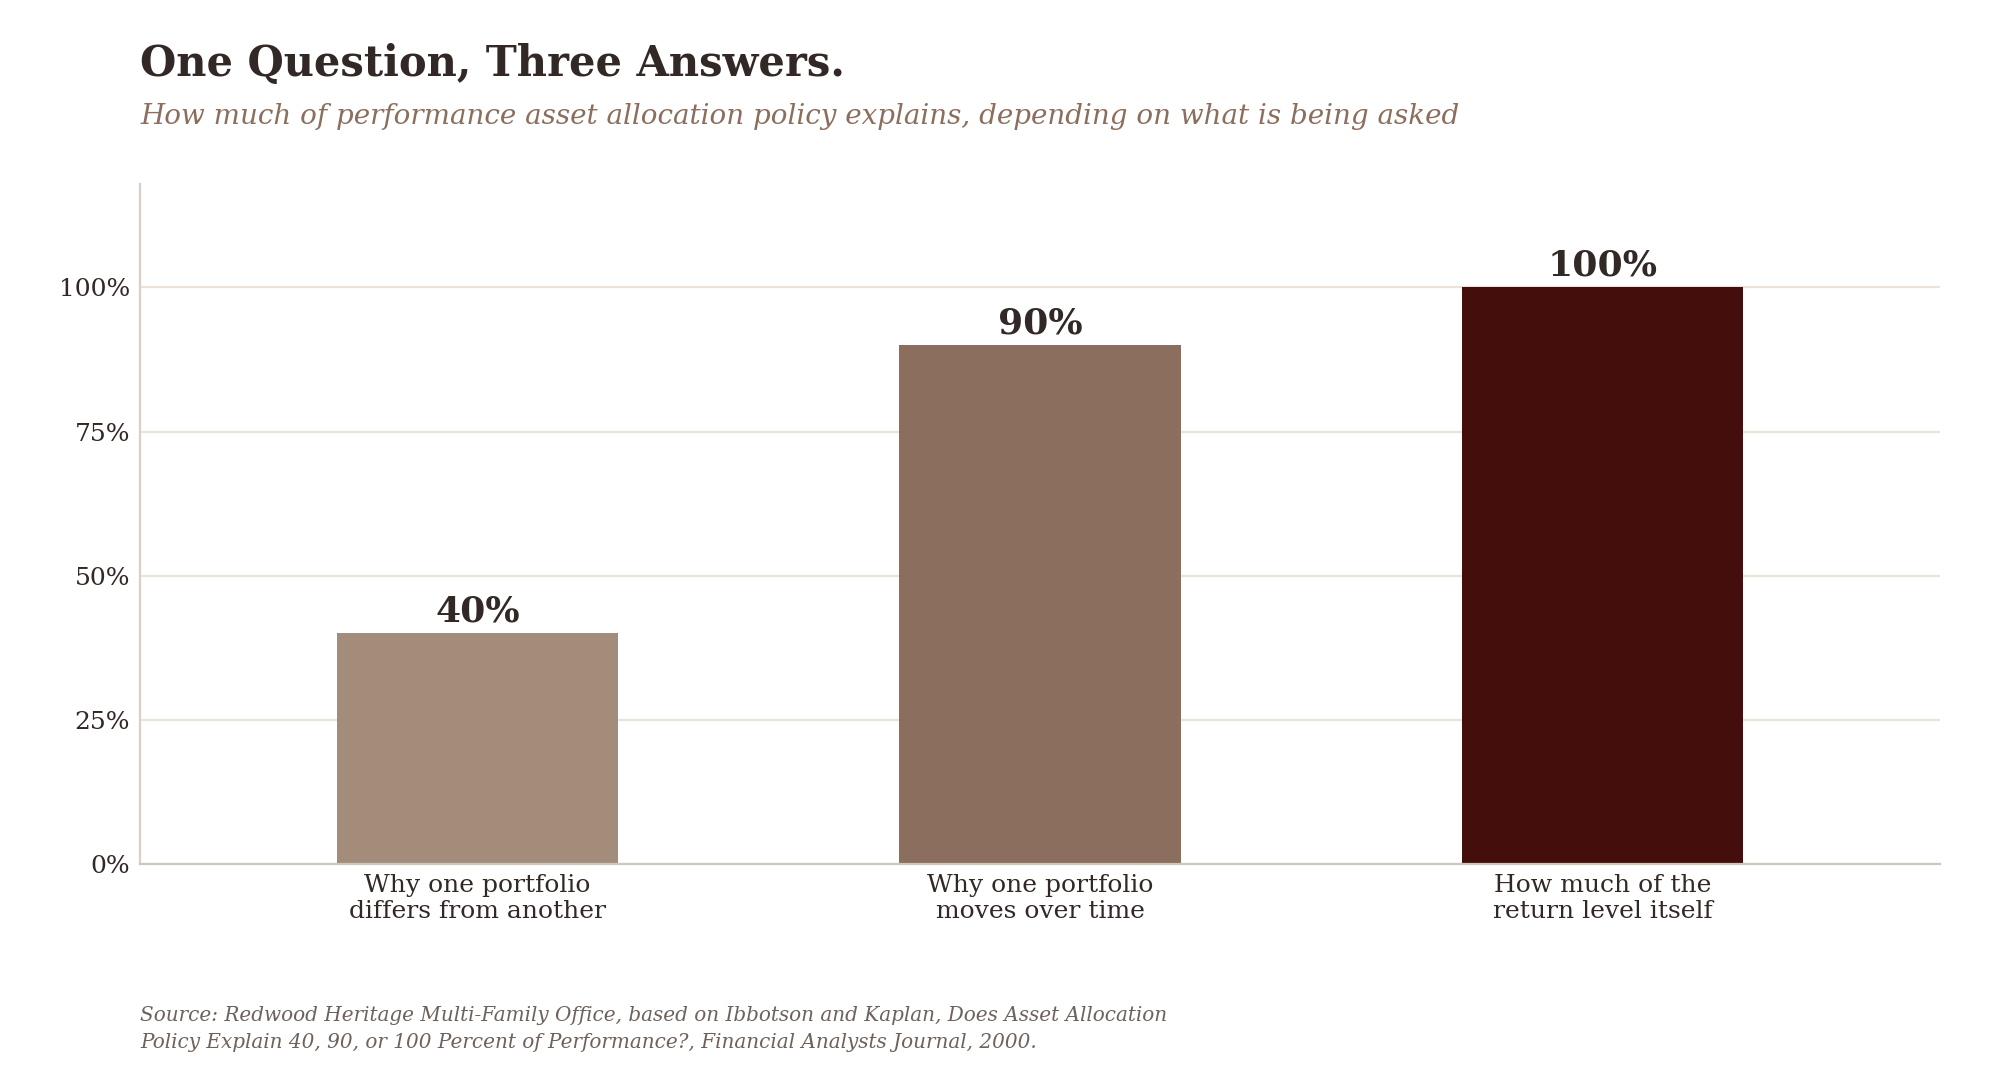
La interpretación honesta sigue siendo sorprendente. Independientemente de cómo se plantee la cuestión, la decisión de asignación domina todo lo que viene a continuación. Lo cual hace que resulte llamativo el poco tiempo que se dedica a cómo se llega a esa decisión, en comparación con el esfuerzo que se dedica a los gestores que operan en su marco.
Lo que Markowitz daba por supuesto y las familias no tienen
El marco que casi todo el mundo utiliza procede del trabajo de Harry Markowitz de 1952 sobre la selección de carteras, que mostró cómo combinar activos para obtener la mayor rentabilidad para un nivel de riesgo determinado. Es una de las ideas más útiles de las finanzas y no es errónea. Pero se basa en un supuesto fácil de pasar por alto. Presupone un único inversor, con una única bolsa de capital, una única actitud ante el riesgo y sin obligaciones con fecha. El riesgo se define como la variabilidad de las rentabilidades, no como la probabilidad de no cumplir un compromiso concreto en una fecha concreta.
Una familia no es nada de eso. Es un grupo de personas con necesidades diferentes, varias bolsas de capital con fines distintos y un calendario de obligaciones reales. Repartos a miembros que no trabajan en la empresa. Impuestos en más de un país. Un fondo que reclamará capital a lo largo de cinco años, pase lo que pase. La promesa de comprar la participación de un familiar que quiere liquidez. Un negocio que puede necesitar apoyo en un mal año.
Medida frente a ese calendario, la variabilidad de las rentabilidades no es el riesgo. El riesgo es no atender un pago.
Asignación de riesgos antes de la asignación de activos
Esta es precisamente la laguna que Ashvin Chhabra identificó en 2005, en un artículo publicado en el Journal of Wealth Management que sigue siendo la exposición más clara del problema. Observó lo que denominó la «paradoja de la diversificación»: los inversores acaudalados están, de forma sistemática, menos diversificados de lo que la teoría indica que deberían, y esto se cumple en todos los niveles de patrimonio. Su conclusión fue que el marco medía lo que no debía. Además del riesgo de mercado, una familia asume un riesgo personal, es decir, el riesgo de que se reduzca su nivel de vida o de perder aquello que no puede permitirse perder, y un riesgo aspiracional, es decir, el capital que está dispuesta a exponer a un riesgo real de pérdida para alcanzar algo mucho mayor.
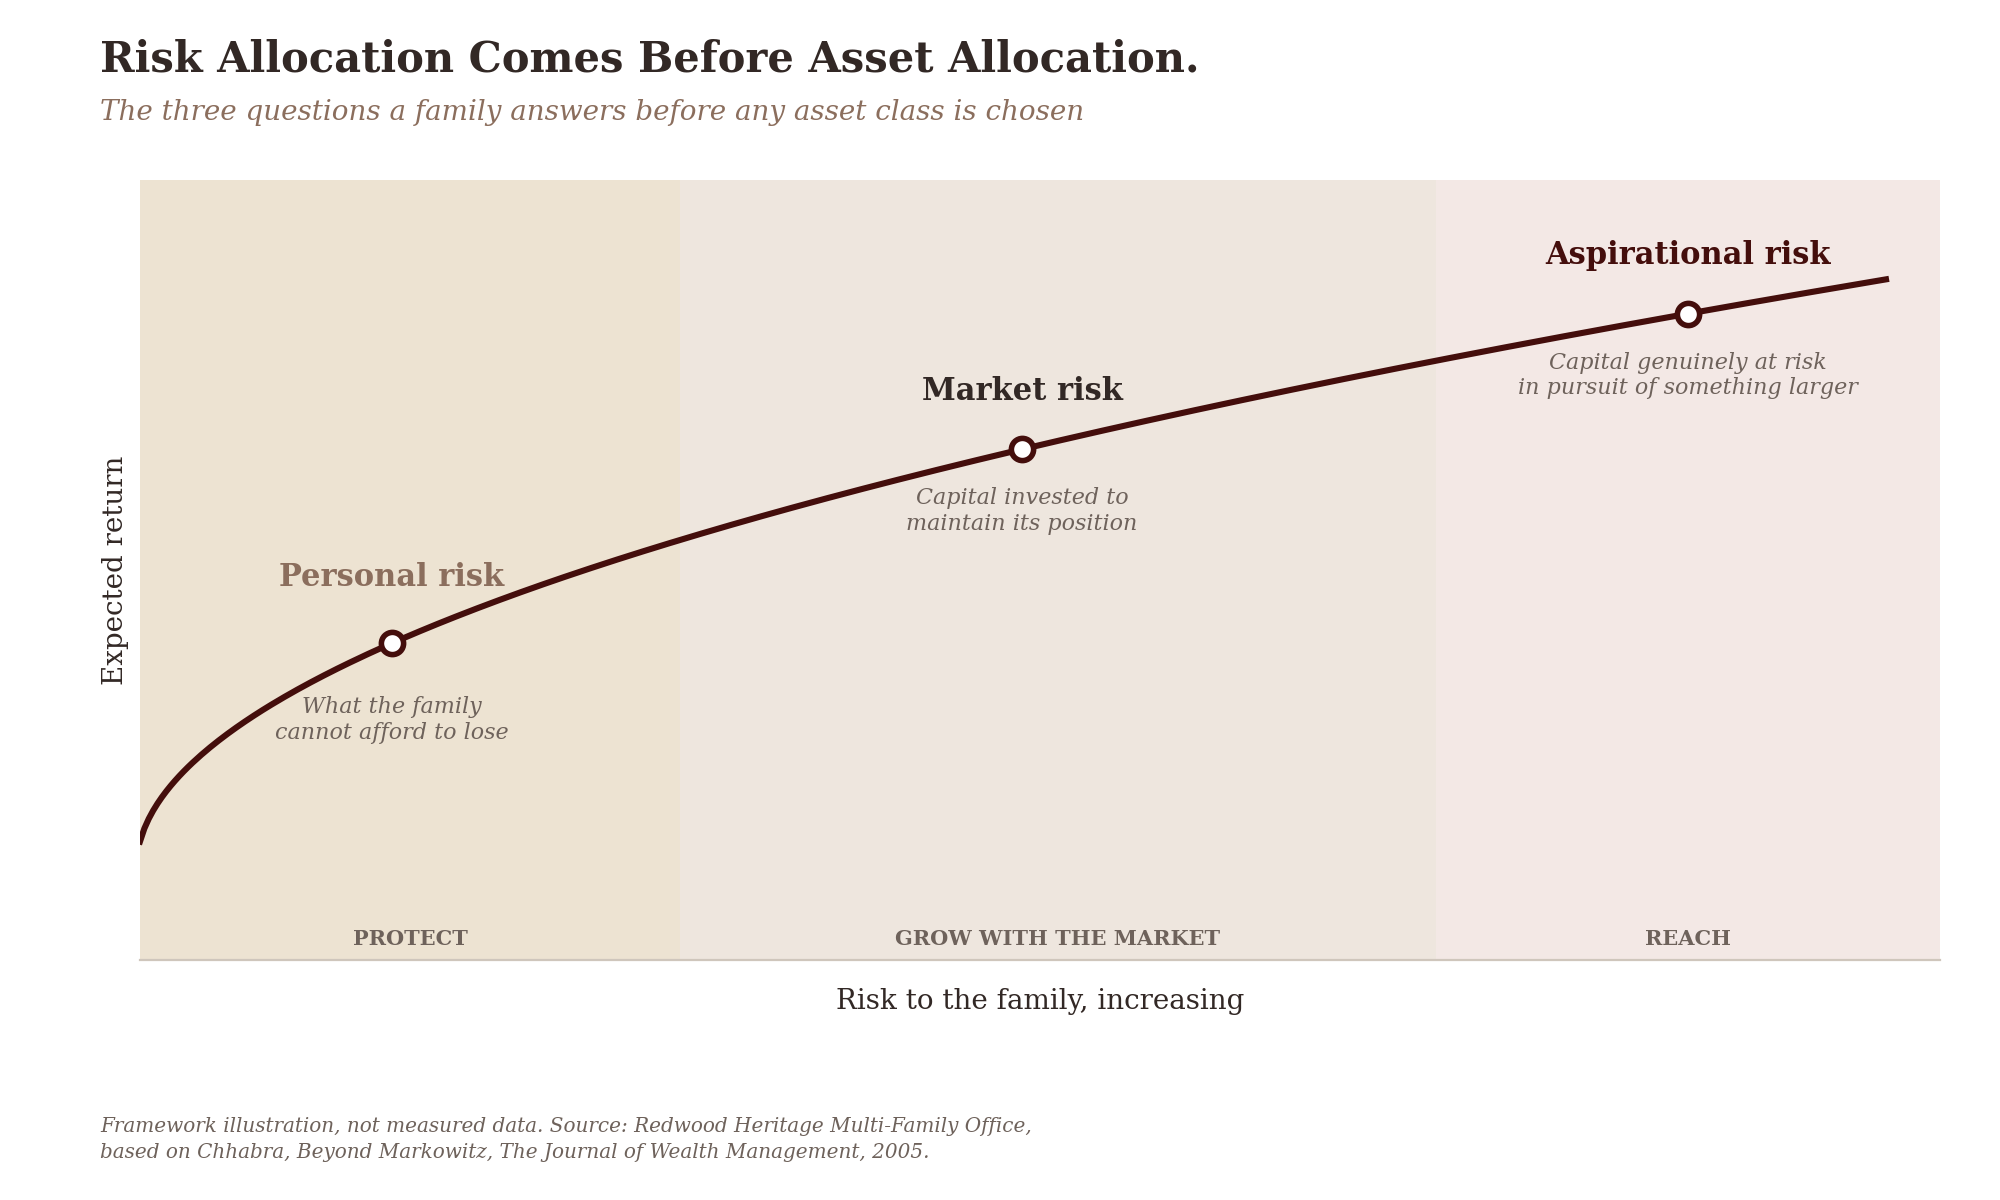
Su conclusión principal se resume en una sola frase: la asignación del riesgo debe preceder a la asignación de activos. En primer lugar, hay que decidir qué parte del capital sirve para garantizar la seguridad básica de la familia, qué parte se invierte para mantener su posición y qué parte está realmente expuesta al riesgo con el fin de generar crecimiento. Es la familia la que debe dar respuesta a estas tres preguntas. Solo entonces surge la cuestión de qué activos mantener, y esa pregunta tiene una respuesta técnica que cualquier profesional competente puede ofrecer.
La asignación del riesgo va antes que la asignación de activos. La primera es tarea de la familia. Solo la segunda se puede comprar.
Esto no supone ninguna pérdida de eficiencia
La objeción habitual es que construir una cartera en torno a obligaciones debe ser menos eficiente que optimizar el conjunto de una sola vez. Esa objeción quedó zanjada en 2010, en el Journal of Financial and Quantitative Analysis, por Sanjiv Das, Jonathan Scheid, Meir Statman y el propio Markowitz. Demostraron que una cartera construida como un conjunto de subcarteras, cada una con su propio objetivo, su propio umbral y su propia tolerancia a no alcanzarlo, da lugar en su conjunto a una cartera situada en la frontera eficiente. Estructurar el capital en función de lo que debe lograr no cuesta rentabilidad. El autor del marco original firmó esa conclusión.
Por lo tanto, el argumento a favor de diseñar en función de las obligaciones de la familia no es una simple cuestión de comodidad o comportamiento. Se trata de que la optimización solo puede llevarse a cabo una vez que alguien ha especificado para qué se optimiza, y en la mayoría de las familias nadie lo ha hecho. Si se introducen en un modelo un horizonte temporal, una necesidad de liquidez, una combinación de divisas y un límite a los periodos de bloqueo, producirá algo útil. Si no se le introduce nada, producirá una cartera representativa para un cliente representativo que no existe.
Qué significa esto en la práctica
Nada de esto va en contra de recurrir a expertos externos, y queremos ser precisos en este punto. El conocimiento del mercado es verdaderamente especializado y las familias hacen bien en contratarlo. La distinción radica en qué es lo que se contrata. Un gestor, un banco o un consultor pueden responder a cómo plasmar de manera eficiente un presupuesto de riesgo determinado, y pueden hacerlo mejor de lo que la mayoría de las familias podrían por sí solas. Ninguno de ellos puede determinar cuánto riesgo está autorizada a asumir la familia, porque esa respuesta reside en las obligaciones, la estructura de autoridad y la tolerancia a las pérdidas, y todo ello se encuentra dentro de la familia y en ningún otro lugar.
La secuencia que sigue no es complicada. Para qué sirve este capital y durante qué periodo. Todas las obligaciones conocidas, con su fecha y en la divisa en la que se pagarán, lo que determina la liquidez y la combinación de divisas antes de abordar cualquier clase de activo. Quién puede comprometer capital, en qué cuantía y durante cuánto tiempo, lo que fija el límite de los periodos de bloqueo y constituye una respuesta de gobernanza, no de inversión. Qué caída de valor obligaría a vender y qué no debe venderse nunca, lo que define el núcleo defensivo. La cuestión del mercado ocupa el quinto lugar y, para entonces, está lo bastante acotada como para responderla bien.
Compre la visión de mercado. No compre la asignación. Una es experiencia. La otra le corresponde fijarla a usted.
Conclusión
Las familias con las que hablamos este mes no son en absoluto inexpertas. Contratan a gente competente y plantean preguntas inteligentes. Simplemente, las preguntas llegaban en el orden equivocado, y el orden no es un tecnicismo. Cuarenta años de investigación indican que la decisión de asignación es determinante para el resultado, y esa misma investigación indica que esa decisión no puede tomarse adecuadamente hasta que alguien haya especificado para qué es el dinero.
Así pues, antes de la próxima revisión de la asignación, conviene poner sobre la mesa dos preguntas antes de cualquier debate sobre los mercados. Qué tiene que pagar este capital, a quién y en qué año, por escrito y no de memoria. Y quién en esta familia está autorizado a inmovilizar dinero durante una década, y quién debe dar su conformidad antes de que lo haga. Mientras ambas no tengan respuesta, cualquier asignación no es más que una conjetura disfrazada de decisión.
Una cartera que supera al mercado ha obtenido buenos resultados en comparación con otras carteras.
Una cartera que permite a la familia hacer frente a sus obligaciones ha cumplido su función.
The Redwood View es una publicación de Redwood Heritage Multi-Family Office. Arquitectura. Gobernanza. Stewardship.
Fuentes
Brinson, G. P., Hood, L. R. y Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), págs. 39 a 44.
Ibbotson, R. G. y Kaplan, P. D. (2000). Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance? Financial Analysts Journal, 56(1), págs. 26 a 33.
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), págs. 77 a 91.
Chhabra, A. B. (2005). Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. The Journal of Wealth Management, 7(4), págs. 8 a 34.
Das, S., Markowitz, H., Scheid, J. y Statman, M. (2010). Portfolio Optimization with Mental Accounts. Journal of Financial and Quantitative Analysis, 45(2), págs. 311 a 334.

