


El antiguo mapa de la cartera ya no se ajusta al riesgo.
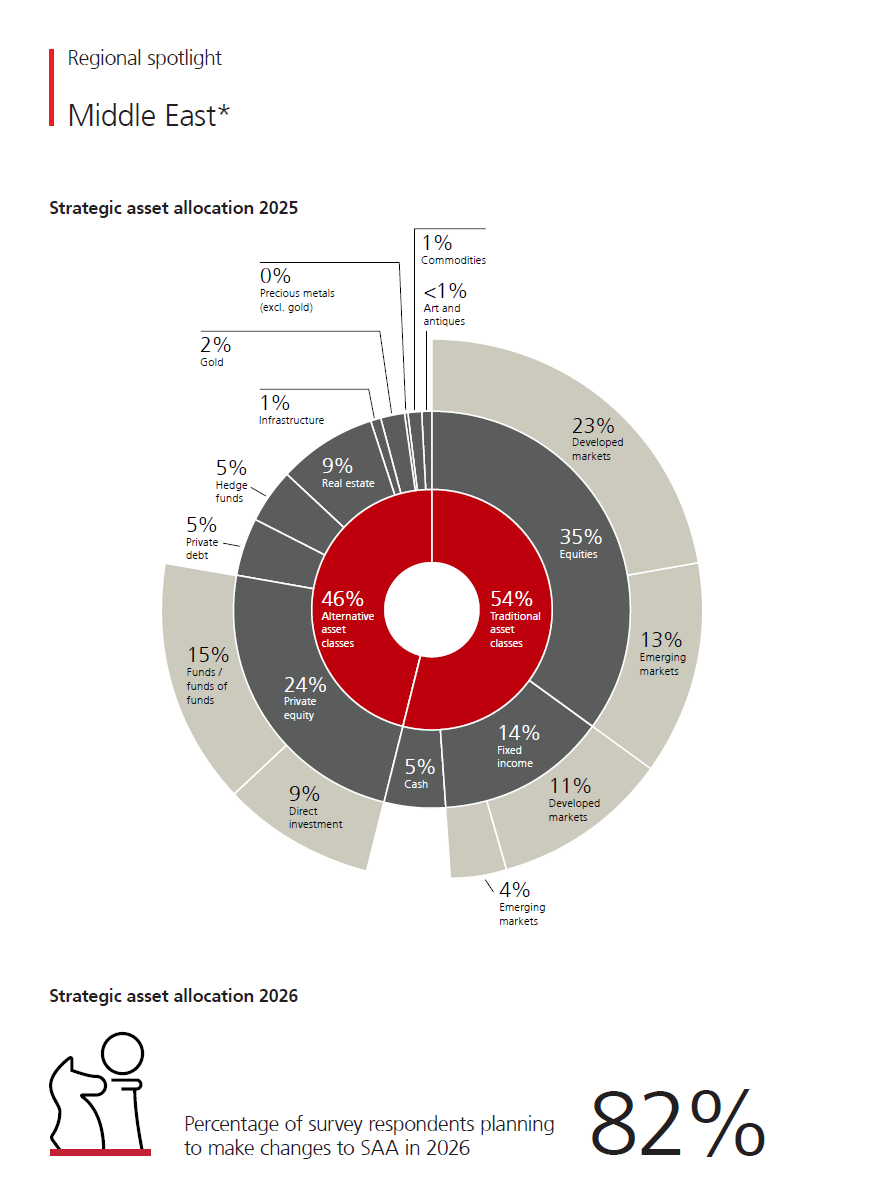
El 82% de las family offices de Oriente Medio tiene previsto modificar su asignación estratégica de activos en 2026. Esa es la cifra que me llamó la atención en el UBS Global Family Office Report 2026, y es importante porque la asignación estratégica de activos (SAA) está llamada a ser el ancla de un patrimonio, no su parte variable. Se supone que debe definir el papel de la liquidez, los mercados públicos, los activos privados, los inmuebles, las divisas, la deuda, la exposición operativa y las necesidades familiares a lo largo del tiempo. Cuando una cifra tan elevada indica que se está revisando la propia ancla, el mensaje no es táctico, sino estructural.
La línea que las familias no deben pasar por alto es la siguiente. El antiguo mapa de cartera ya no se ajusta al mapa de riesgo. Ese mapa dividía el capital en regiones, clases de activos y gestores, y ofrecía tranquilidad a través de etiquetas: Norteamérica, Europa, activos alternativos, inmobiliario, capital riesgo, efectivo, oro. El nuevo mapa de riesgo no funciona así. Abarca simultáneamente el petróleo, las guerras, las divisas, los costes de financiación, las salidas privadas, los negocios en funcionamiento y la liquidez familiar.
Una cartera puede parecer diversificada sobre el papel, aunque presente una exposición común a la misma perturbación.
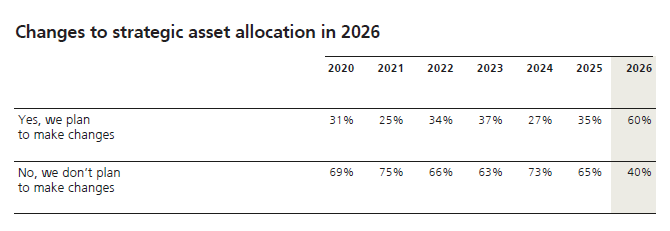
El contexto global refuerza esta idea. UBS señala que el 60% de las family offices de todo el mundo tiene previsto modificar su asignación de activos en 2026, el porcentaje más alto en la historia del informe y un fuerte aumento con respecto al 35% registrado en 2025. La cifra correspondiente a Oriente Medio no es un caso aislado. Es la expresión regional más marcada de una reevaluación más amplia.
En el Golfo, la cartera es el balance
Oriente Medio también conlleva una carga diferente. Para muchas familias del Golfo, la región no es simplemente una partida de inversión. Es el lugar donde tiene su sede la empresa operativa, donde vive la familia, donde se entrelazan los activos inmobiliarios, la geografía política, las necesidades de liquidez, la sucesión, la reputación y la confianza. La cartera no está separada de esa realidad; se encuentra junto a ella y, a menudo, dentro de ella. Por eso, la cifra no debe interpretarse como una estadística de encuesta, sino como una señal del balance.
El 22 de marzo, en nuestro artículo «Un salto hacia lo desconocido», escribimos que era necesario entender la asignación global de forma más honesta:
«La asignación global también debe entenderse con mayor honestidad. No es un mapa con diferentes colores. Es un conjunto de exposiciones muy diferentes a la misma perturbación. Europa se enfrenta de forma más directa a la presión de la energía importada. Estados Unidos cuenta con reservas internas más sólidas. El Golfo soporta una carga totalmente diferente, ya que para muchas familias no solo es una región de inversión, sino también una base operativa, un hogar y parte del propio balance familiar».
Esa era la cuestión entonces, y sigue siéndolo ahora. La cifra de UBS muestra la respuesta de la cartera.
La guerra pone al descubierto lo que ocultan los gráficos
La guerra tiene la capacidad de poner al descubierto lo que ocultan los gráficos de asignación de activos. El petróleo no es solo una materia prima, sino un mecanismo de transmisión, y su evolución repercute en la inflación, el transporte marítimo, los seguros, los costes de financiación, la confianza, los mercados públicos, las salidas de capital privadas y la disposición de las familias a asumir riesgos cuando la propia región se vuelve más incierta. Un alto el fuego puede cambiar el estado de ánimo antes de que el balance familiar haya absorbido el impacto.
Por eso, la SAA de Oriente Medio merece ser analizada desde una perspectiva diferente. Una familia europea puede verse sometida a la presión de la energía importada; una familia estadounidense puede contar con reservas internas más sólidas; y una familia del Golfo puede sufrir el mismo impacto a través de su empresa operativa, su región de origen, su exposición inmobiliaria, sus relaciones bancarias, la liquidez familiar y su cartera de inversiones, todo ello de forma simultánea. Un mismo impacto puede adoptar muchas formas, y ahí radica el peligro.
Diversificada sobre el papel, una cola bajo tensión
El informe de UBS muestra que las carteras de las family offices de Oriente Medio están compuestas en un 54% por activos tradicionales y en un 46% por activos alternativos, con el capital riesgo representando por sí solo el 24%, el sector inmobiliario el 9%, la deuda privada y los fondos de cobertura un 5% cada uno, el efectivo tan solo un 5% y el oro un 2%. Ninguna de estas cifras es errónea por sí sola. Lo que importa es cómo se combinan cuando las condiciones se vuelven más difíciles. El capital riesgo, el sector inmobiliario, la deuda privada y la exposición a empresas operativas pueden parecer diversificados en un informe y, sin embargo, exigir lo mismo a la familia al mismo tiempo en situaciones de tensión: liquidez, paciencia, confianza y tiempo. Todos ellos pueden depender de mercados financieros abiertos, valoraciones estables, salidas disponibles y un balance familiar lo suficientemente sólido como para esperar.
También escribimos recientemente, tras la corrección de los mercados a raíz de unos datos de empleo más sólidos, que «una cartera debería beneficiarse de unos tipos más bajos si estos llegan. No debería necesitarlos para sobrevivir». Esa frase forma parte de este debate sobre la asignación estratégica de activos (SAA). Muchos modelos de asignación siguen contando con la comodidad de una financiación más fácil, salidas abiertas y una refinanciación más barata, y el balance familiar no puede construirse sobre la base de que esas condiciones volverán según lo previsto.
Si varias partes del patrimonio necesitan el mismo respaldo al mismo tiempo, la familia no posee diversificación. Posee una cola.
El informe no es una lista de la compra
Es aquí donde muchas familias pueden malinterpretar el informe, tomándolo como una lista de la compra: más infraestructuras, menos sector inmobiliario, más oro, menos exposición al dólar, más Asia, más inteligencia artificial, menos capital riesgo, más fondos de cobertura. Puede que algunas de esas afirmaciones sean acertadas y otras erróneas, pero ninguna de ellas es la primera pregunta.
La primera pregunta es qué necesita la familia que haga la cartera. Si la cartera existe para acompañar a una empresa operativa, la liquidez no es una variable secundaria. Si existe para reducir la dependencia del origen del patrimonio, no puede volver a crear concentración a través de los mercados privados, una sola divisa, una sola región o un solo gestor. Si existe con fines sucesorios, no puede construirse únicamente sobre las hipótesis de rentabilidad del último ciclo.
La SAA no es un gráfico. Es el sistema operativo de la familia en materia de capital.
Debe definir dónde debe mantenerse el efectivo, qué pasivos deben protegerse, cuánta iliquidez puede soportar la familia, cómo se regula el ritmo de las operaciones en los mercados privados, en qué casos se acepta el riesgo cambiario y en cuáles se cubre, cómo se mide la concentración regional, quién puede aprobar las desviaciones y qué ocurre cuando la empresa operativa necesita apoyo al mismo tiempo que los mercados están cerrados. Sin esa disciplina, una familia puede modificar su asignación de activos y, aun así, no mejorar su arquitectura.
La asignación es una visión del mundo
El informe de UBS también muestra por qué el análisis no puede limitarse a las clases de activos. Las family offices de Oriente Medio siguen destinando el 50% de su exposición regional a Norteamérica, el 18% a Europa Occidental, el 15% a Oriente Medio y el 10% a Asia-Pacífico, y sus principales temas son la inteligencia artificial, con un 50%, la IA en el sector sanitario, con un 35%, y las infraestructuras, con un 30%. No se trata solo de una asignación, sino de una visión del mundo. Norteamérica sigue siendo central, el dólar sigue estando arraigado, los mercados privados siguen siendo importantes, la IA sigue siendo atractiva, las infraestructuras están en auge, el sector inmobiliario sigue resultando familiar y el Golfo sigue siendo el hogar. Cada uno de estos elementos puede defenderse por sí solo. En conjunto, necesitan un reglamento.
En la nota sobre SpaceX, escribimos que «una family office no tiene por qué evitar la admiración. Debe impedir que la admiración se convierta en arquitectura». Esto se aplica igualmente en este caso. Las familias no tienen por qué evitar la inteligencia artificial, las infraestructuras, Norteamérica, el capital riesgo, el sector inmobiliario o el dólar; deben evitar que una sola convicción adquiera demasiada importancia por ser familiar, admirada o fácil de justificar.
Las family offices más sólidas no serán aquellas que introduzcan los cambios más drásticos, sino las que se nieguen a que una nueva asignación de activos se base en los mismos supuestos de siempre. Pondrán a prueba la liquidez antes de que sea necesaria, evaluarán la concentración en divisas, regiones, gestores, estructuras y exposición operativa, se preguntarán si el volumen de los activos privados se ajusta al balance familiar en lugar de a la convicción del gestor, y tratarán el oro, las infraestructuras, el crédito, el sector inmobiliario y la inteligencia artificial no como temas que perseguir, sino como funciones que justificar.
La antigua SAA partía de la base de que la volatilidad era cíclica. La nueva SAA debe partir de la base de que la fragmentación es estructural.
Este es el verdadero significado de la cifra de UBS. No significa que las familias de Oriente Medio se hayan vuelto de repente más tácticas. Significa que se ven obligadas a ser más sinceras respecto a la estructura del riesgo. Un mapa de asignación global puede hacer que las exposiciones parezcan claras, con sus diferentes colores, regiones, clases de activos y gestores, pero el capital familiar no experimenta el riesgo a través de un mapa. Experimenta el riesgo a través de la liquidez, el control, el momento oportuno, las obligaciones, las empresas operativas, la sucesión y la confianza. Por eso no se puede tratar al Golfo como una simple línea en un modelo global. Para muchas familias, es el propio balance.
Conclusión
La conclusión de UBS resulta llamativa porque se supone que la SAA es estable. Cuando el 82% de las family offices de Oriente Medio tiene previsto modificarla, lo que está cambiando no es la cartera, sino los supuestos en los que se basa, que están siendo reevaluados. La región ha hecho que esto sea inevitable. La guerra, el petróleo, la exposición al dólar, los mercados privados, la liquidez y el riesgo operativo ya no son temas de conversación separados; ahora confluyen en el mismo balance familiar. Para el capital familiar serio, la lección es clara. Revisar la asignación antes de que el mercado obligue a hacerlo. Poner a prueba la liquidez antes de que la familia la necesite. Medir la concentración entre activos, divisas, regiones y gestores. No dejar que la comodidad del pasado se convierta en la arquitectura actual.

