


На поверхности устойчивость. В структуре ее нет.
С начала конфликта с Ираном индекс S&P 500 снизился лишь примерно на 3%. Внешне это выглядит устойчиво. Но внутри индекса лидерство снова сузилось. Компании-разработчики программного обеспечения и так называемая «Великолепная семерка» вновь опережают рынок и теперь составляют около 35% рыночной капитализации, помогая стабилизировать индекс, даже когда более широкое участие ослабевает.
Это различие важно для конечных бенефициаров (UBO) и глав семейных офисов. Рынку не нужно обваливаться, чтобы ухудшаться. Достаточно, чтобы он становился все более зависимым от меньшего числа бумаг, меньшего числа секторов и все более слабой внутренней поддержки. Когда это происходит, индекс может оставаться прочным, а риск под ним становится все более асимметричным.
О чем на самом деле сигнализирует рынок
Первый сигнал: ухудшение широты рынка. Доля акций S&P 500, торгующихся выше своей 200-дневной скользящей средней, снизилась до 53%, минимального значения с ноября. Это означает, что почти половина рынка больше не находится в устойчивом долгосрочном восходящем тренде, хотя индекс остается относительно близко к своим максимумам.
Второй сигнал: сужение участия вблизи пиковых уровней. Когда менее 55% акций остаются выше своей 200-дневной средней, а S&P 500 все еще находится в пределах 3% от своего максимума, рынок держится уже не на широкой убежденности. Его несет более узкая группа лидеров. Исторически подобная дивергенция появлялась вблизи важных точек перелома, в том числе в конце 2021 и начале 2022 года, а сходные картины наблюдались и перед коррекциями 2015 и 2018 годов.
Третий сигнал: стресс в финансовом секторе. Финансовый сектор США уже вошел в зону коррекции, снизившись более чем на 10% от недавнего пика, хотя рынок в целом остается вблизи максимумов. Исторически такое расхождение часто предшествовало более широкому ослаблению рынка, поскольку финансовый сектор важен как экономически, так и структурно. Когда финансовые компании слабеют, а индекс по-прежнему выглядит спокойным, это часто означает, что внутреннее состояние рынка хуже, чем видно по индексу.
Четвертый сигнал: внутренняя дисперсия. Когда большое число акций обновляет 52-недельные максимумы, а другая крупная группа одновременно обновляет минимумы, это не здоровая равномерная сила. Это внутренняя перетасовка. Исторически за такими периодами следовали доходность ниже средней и повышенная волатильность, поскольку лидерство на рынке утрачивает согласованность.
Почему это важно сейчас
Рыночная среда демонстрирует явное и измеримое снижение качества.
Важен не один отдельный индикатор, а сочетание, которое мы сейчас наблюдаем: расширяющийся разрыв между силой индекса и широтой рынка, финансовый сектор, уже находящийся в коррекции, хотя индекс в целом остается вблизи максимумов, и повышенная дисперсия между новыми максимумами и новыми минимумами. Вместе взятые, они не являются признаками устойчивости на широкой основе. Они указывают на рынок, внешняя стабильность которого больше не подкреплена внутренней силой. Сам сигнал возник еще до начала конфликта с Ираном, и с тех пор широта рынка ослабла еще больше.
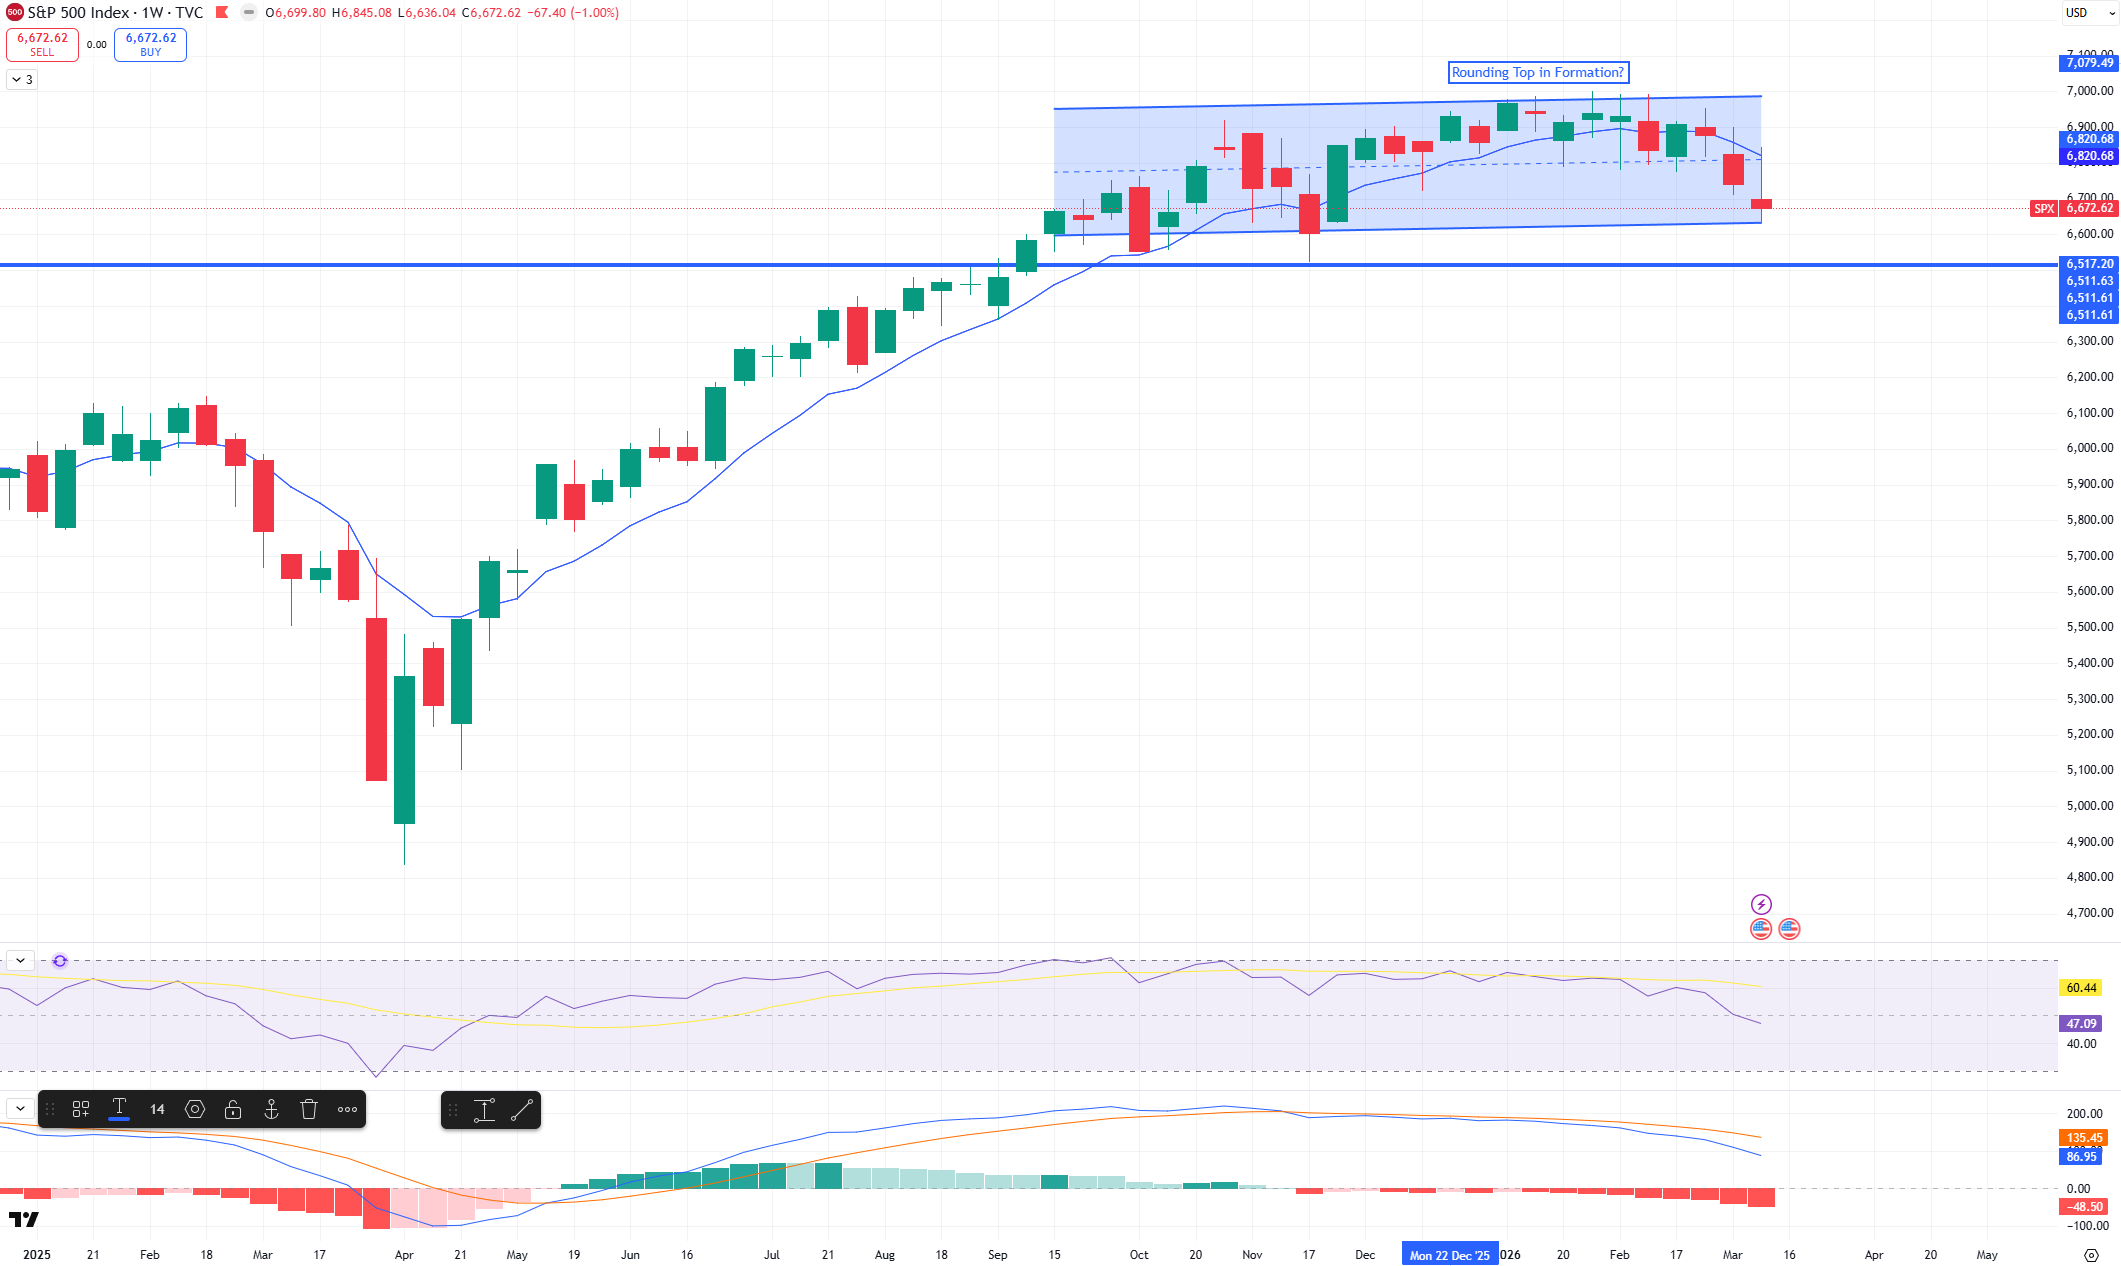
Ценовая динамика начинает отражать это внутреннее напряжение. S&P 500, который двигался в боковом диапазоне под сопротивлением в районе 7 002, начал формировать более низкие максимумы и зафиксировал медвежье пересечение 20-дневной и 50-дневной скользящих средних. Само по себе это не подтверждает крупного разворота. Но на фоне ослабления широты рынка, ухудшения на уровне секторов и роста дисперсии это подкрепляет мнение о том, что структура под рынком становится менее стабильной, чем предполагает основной индекс.
Взгляд Redwood Heritage MFO
Для семейных офисов вывод не в том, что немедленно должно последовать резкое падение. Вывод в том, что устойчивость на уровне индекса больше не следует принимать как свидетельство общего здоровья рынка.
Когда концентрация растет, широта ослабевает, финансовые компании разворачиваются вниз и одновременно растет дисперсия, устойчивость рынка становится менее обнадеживающей. Она начинает больше походить на механизм маскировки. Именно тогда система управления важнее рыночного мнения. Права на принятие решений, ранжирование ликвидности, концентрация позиций и полномочия на реагирование становятся важнее, чем то, удержит ли индекс свой уровень еще неделю.
В этот момент первенство должно принадлежать архитектуре. Сильные семьи не ждут, пока основной индекс подтвердит то, о чем уже сигнализирует структура. Они рано оценивают внутреннее состояние, проверяют, действительно ли их текущие позиции диверсифицированы, и обеспечивают, чтобы семейный офис мог действовать по определенной процедуре контроля, если слабость распространится.
Заключительный сигнал
Правильное прочтение этого рынка не «все в порядке, потому что индекс держится».
Правильное прочтение более узкое и дисциплинированное: индекс остается устойчивым, но внутренняя структура рынка ослабевает, и это повышает уязвимость к снижению в дальнейшем.

