


La surface tient bon. La structure, elle, ne tient pas.
Depuis le début du conflit iranien, le S&P 500 n’a reculé que d’environ 3 %. À s’en tenir à l’indice, cela paraît résilient. Mais sous l’indice, le leadership s’est de nouveau resserré. Les valeurs logicielles et les « Sept Magnifiques » ont renoué avec la surperformance et représentent désormais environ 35 % de la capitalisation boursière, ce qui contribue à stabiliser l’indice de référence alors même que la participation d’ensemble s’affaiblit.
Cette distinction compte pour les UBO et les chefs de family office. Un marché n’a pas besoin de s’effondrer pour se détériorer. Il suffit qu’il dépende de plus en plus d’un nombre réduit de valeurs et de secteurs, et d’un soutien interne plus mince. Dès lors, l’indice de référence peut rester ferme tandis que le risque sous-jacent devient plus asymétrique.
Ce que le marché signale réellement
Le premier signal est la détérioration de l’étendue du marché. La part des actions du S&P 500 qui se négocient au-dessus de leur moyenne mobile à 200 jours est tombée à 53 %, son plus bas niveau depuis novembre. Autrement dit, près de la moitié du marché n’évolue plus dans une tendance haussière de long terme établie, alors même que l’indice reste relativement proche de ses plus hauts.
Le deuxième signal est le rétrécissement de la participation à proximité des sommets. Lorsque moins de 55 % des titres restent au-dessus de leur moyenne à 200 jours alors que le S&P 500 se situe encore à moins de 3 % de son plus haut, le marché n’est plus porté par une conviction large. Il est porté par un groupe de leaders plus restreint. Historiquement, ce type de divergence est apparu à proximité de points d’inflexion importants, notamment fin 2021 et début 2022, des schémas similaires ayant également précédé les corrections de 2015 et 2018.
Le troisième signal est la tension sectorielle sur les valeurs financières. Les financières américaines sont déjà entrées en territoire de correction, en baisse de plus de 10 % par rapport à leur récent sommet, alors même que le marché dans son ensemble reste proche de ses plus hauts. Historiquement, cette divergence a souvent précédé un affaiblissement plus général du marché, car les valeurs financières comptent à la fois sur le plan économique et structurel. Lorsque les financières faiblissent alors que l’indice semble encore serein, cela signifie souvent que l’état interne du marché est plus dégradé que ne le laisse paraître l’indice.
Le quatrième signal est la dispersion interne. Lorsqu’un grand nombre d’actions atteignent de nouveaux plus hauts sur 52 semaines tandis qu’un autre groupe important touche simultanément de nouveaux plus bas, il ne s’agit pas d’une vigueur saine et homogène. Il s’agit d’un brassage interne. Historiquement, de telles périodes ont été suivies de rendements inférieurs à la moyenne et d’une volatilité accrue, car le leadership du marché n’est plus cohérent.
Pourquoi c'est important aujourd'hui
L'environnement du marché montre une perte de qualité claire et mesurable.
Ce qui compte n’est pas un indicateur isolé, mais la combinaison désormais visible : un écart croissant entre la vigueur de l’indice et l’étendue du marché, des valeurs financières déjà en correction alors que l’indice général reste proche de ses plus hauts, et une dispersion élevée entre nouveaux plus hauts et nouveaux plus bas. Pris ensemble, ces éléments ne traduisent pas une résilience généralisée. Ils désignent un marché dont la stabilité apparente ne s’accompagne plus d’une solidité interne. Le signal lui-même s’est déclenché avant le début du conflit iranien, et l’étendue du marché s’est encore affaiblie depuis.
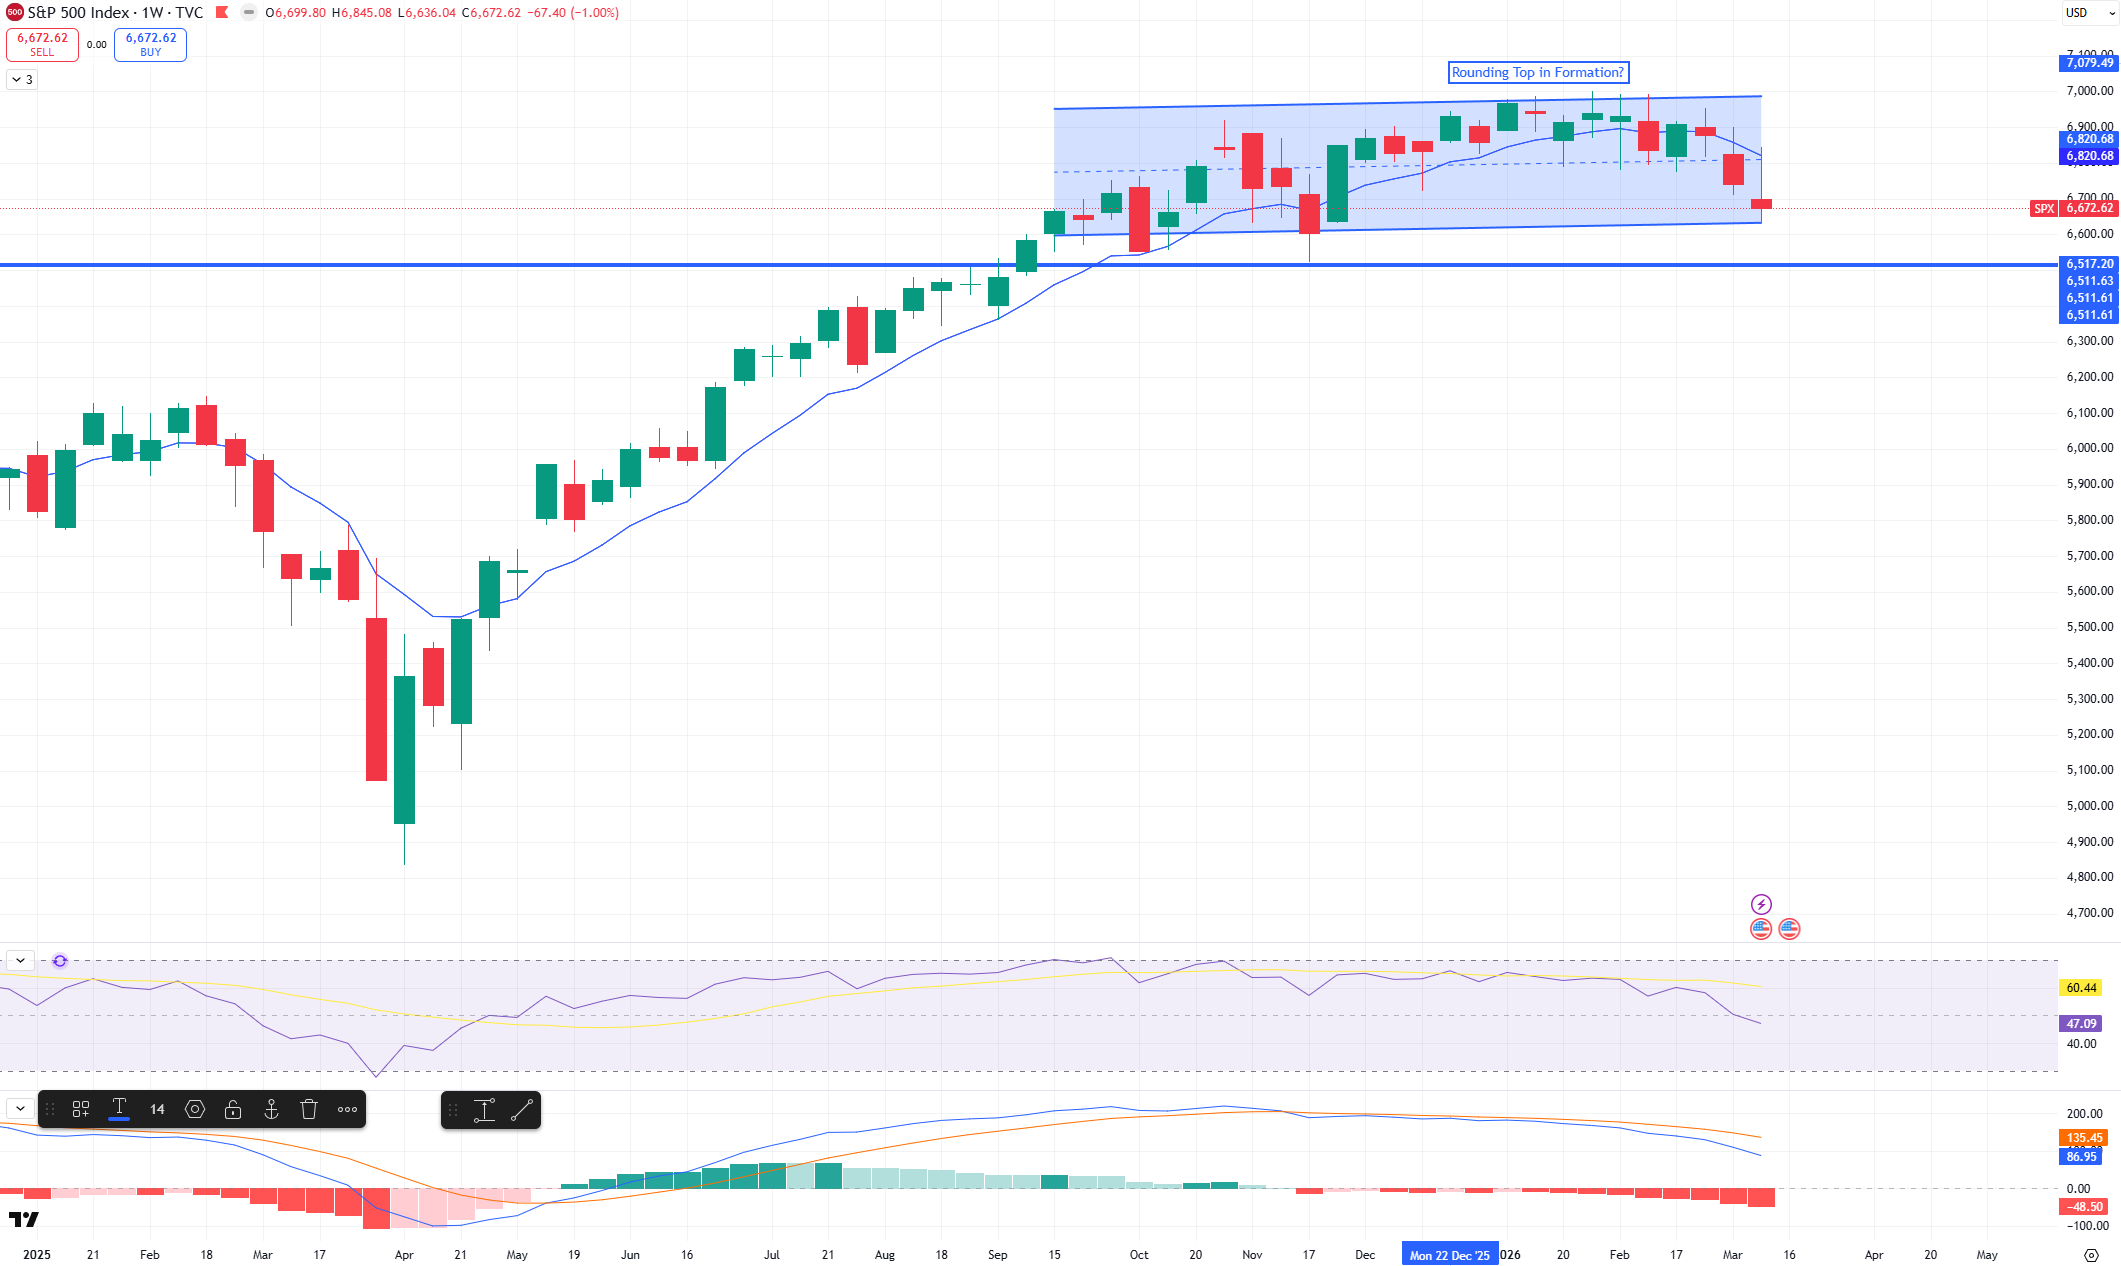
L’évolution des cours commence à refléter cette tension interne. Le S&P 500, qui évoluait latéralement sous une résistance proche de 7 002, a commencé à former des sommets décroissants et a enregistré un croisement baissier entre les moyennes mobiles à 20 et 50 jours. Pris isolément, cela ne confirme pas un retournement majeur. Mais dans un contexte d’étendue du marché en recul, de détérioration sectorielle et de dispersion croissante, cela renforce l’idée que la structure sous-jacente du marché devient moins stable que ne le suggère l’indice.
Le point de vue de Redwood Heritage MFO
Pour les family offices, le message n'est pas qu'une baisse spectaculaire doit suivre immédiatement. Le message est que la résilience au niveau de l'indice ne devrait plus être acceptée comme preuve d'une bonne santé générale.
Lorsque la concentration augmente, que l’étendue du marché s’affaiblit, que les valeurs financières se retournent et que la dispersion s’accroît simultanément, la résilience du marché devient moins rassurante. Elle commence à ressembler à un mécanisme de masquage. C’est alors que la gouvernance compte davantage que l’opinion de marché. Les droits de décision, la hiérarchisation des liquidités, la concentration des expositions et le pouvoir de réaction deviennent plus importants que la capacité de l’indice à tenir son niveau une semaine de plus.
C’est le moment où l’architecture doit prendre la main. Les familles solides n’attendent pas que l’indice confirme ce que la structure signale déjà. Elles lisent tôt l’état interne du marché, vérifient si leurs expositions actuelles sont réellement diversifiées et s’assurent que le family office peut agir selon un processus de contrôle défini si la faiblesse s’étend.
En conclusion
La bonne lecture de ce marché n’est pas « tout va bien parce que l’indice tient ».
La bonne lecture est plus fine et plus rigoureuse : l'indice de référence reste solide, mais la structure interne du marché s'affaiblit, ce qui accroît la vulnérabilité à la baisse à partir de maintenant.

