


La superficie regge. La struttura no.
Dall’inizio del conflitto con l’Iran, l’S&P 500 ha perso solo il 3% circa. A livello di indice, il dato appare solido. Ma sotto la superficie, la leadership si è di nuovo ristretta. Il software e i cosiddetti Magnifici Sette sono tornati a sovraperformare e rappresentano ora circa il 35% della capitalizzazione di mercato, contribuendo a stabilizzare il benchmark anche mentre la partecipazione complessiva si indebolisce.
Questa distinzione è importante per gli UBO e i titolari di family office. Un mercato non deve necessariamente crollare per deteriorarsi. Basta che diventi sempre più dipendente da un numero minore di titoli, da un numero minore di settori e da un sostegno interno più debole. Quando ciò accade, il benchmark può restare solido mentre il rischio sottostante diventa più asimmetrico.
Che cosa segnala davvero il mercato
Il primo segnale è il deterioramento dell’ampiezza. La quota di titoli dell’S&P 500 scambiati al di sopra della media mobile a 200 giorni è scesa al 53%, il valore più basso da novembre. Ciò significa che quasi metà del mercato non si trova più in un trend rialzista di lungo periodo consolidato, anche se l’indice resta relativamente vicino ai massimi.
Il secondo segnale è il restringimento della partecipazione in prossimità dei massimi. Quando meno del 55% dei titoli resta al di sopra della media a 200 giorni mentre l’S&P 500 si trova ancora a meno del 3% dai massimi, il mercato non è più sostenuto da un’ampia convinzione, ma da un gruppo più ristretto di titoli guida. Storicamente, questo tipo di divergenza si è manifestato in prossimità di importanti punti di svolta, tra cui la fine del 2021 e l’inizio del 2022, con schemi analoghi osservati anche prima delle correzioni del 2015 e del 2018.
Il terzo segnale è lo stress settoriale nei titoli finanziari. I finanziari statunitensi sono già entrati in territorio di correzione, con un calo di oltre il 10% dal recente picco, mentre il mercato nel suo complesso resta vicino ai massimi. Storicamente, questa divergenza ha spesso preceduto una debolezza più generale del mercato, perché i finanziari contano sia sul piano economico sia su quello strutturale. Quando i finanziari si indeboliscono mentre l’indice appare ancora ordinato, spesso significa che le condizioni interne del mercato sono peggiori di quanto suggerisca l’indice principale.
Il quarto segnale è la dispersione interna. Quando un gran numero di titoli segna nuovi massimi a 52 settimane mentre un altro ampio gruppo registra contemporaneamente nuovi minimi, non si tratta di una forza sana e uniforme, ma di un rimescolamento interno. Storicamente, periodi di questo tipo sono stati seguiti da rendimenti inferiori alla media e da una volatilità più elevata, perché la leadership di mercato non è più coerente.
Perché è importante ora
Il contesto di mercato mostra una perdita di qualità chiara e misurabile.
Ciò che conta non è un singolo indicatore isolato, ma la combinazione ora visibile: un divario crescente tra la forza dell’indice e l’ampiezza del mercato, i finanziari già in correzione mentre l’indice resta vicino ai massimi e un’elevata dispersione tra nuovi massimi e nuovi minimi. Nel loro insieme, non sono segnali di una resilienza diffusa. Indicano un mercato la cui stabilità in superficie non è più accompagnata da una forza interna. Il segnale è scattato prima dell’inizio del conflitto con l’Iran e da allora l’ampiezza si è ulteriormente indebolita.
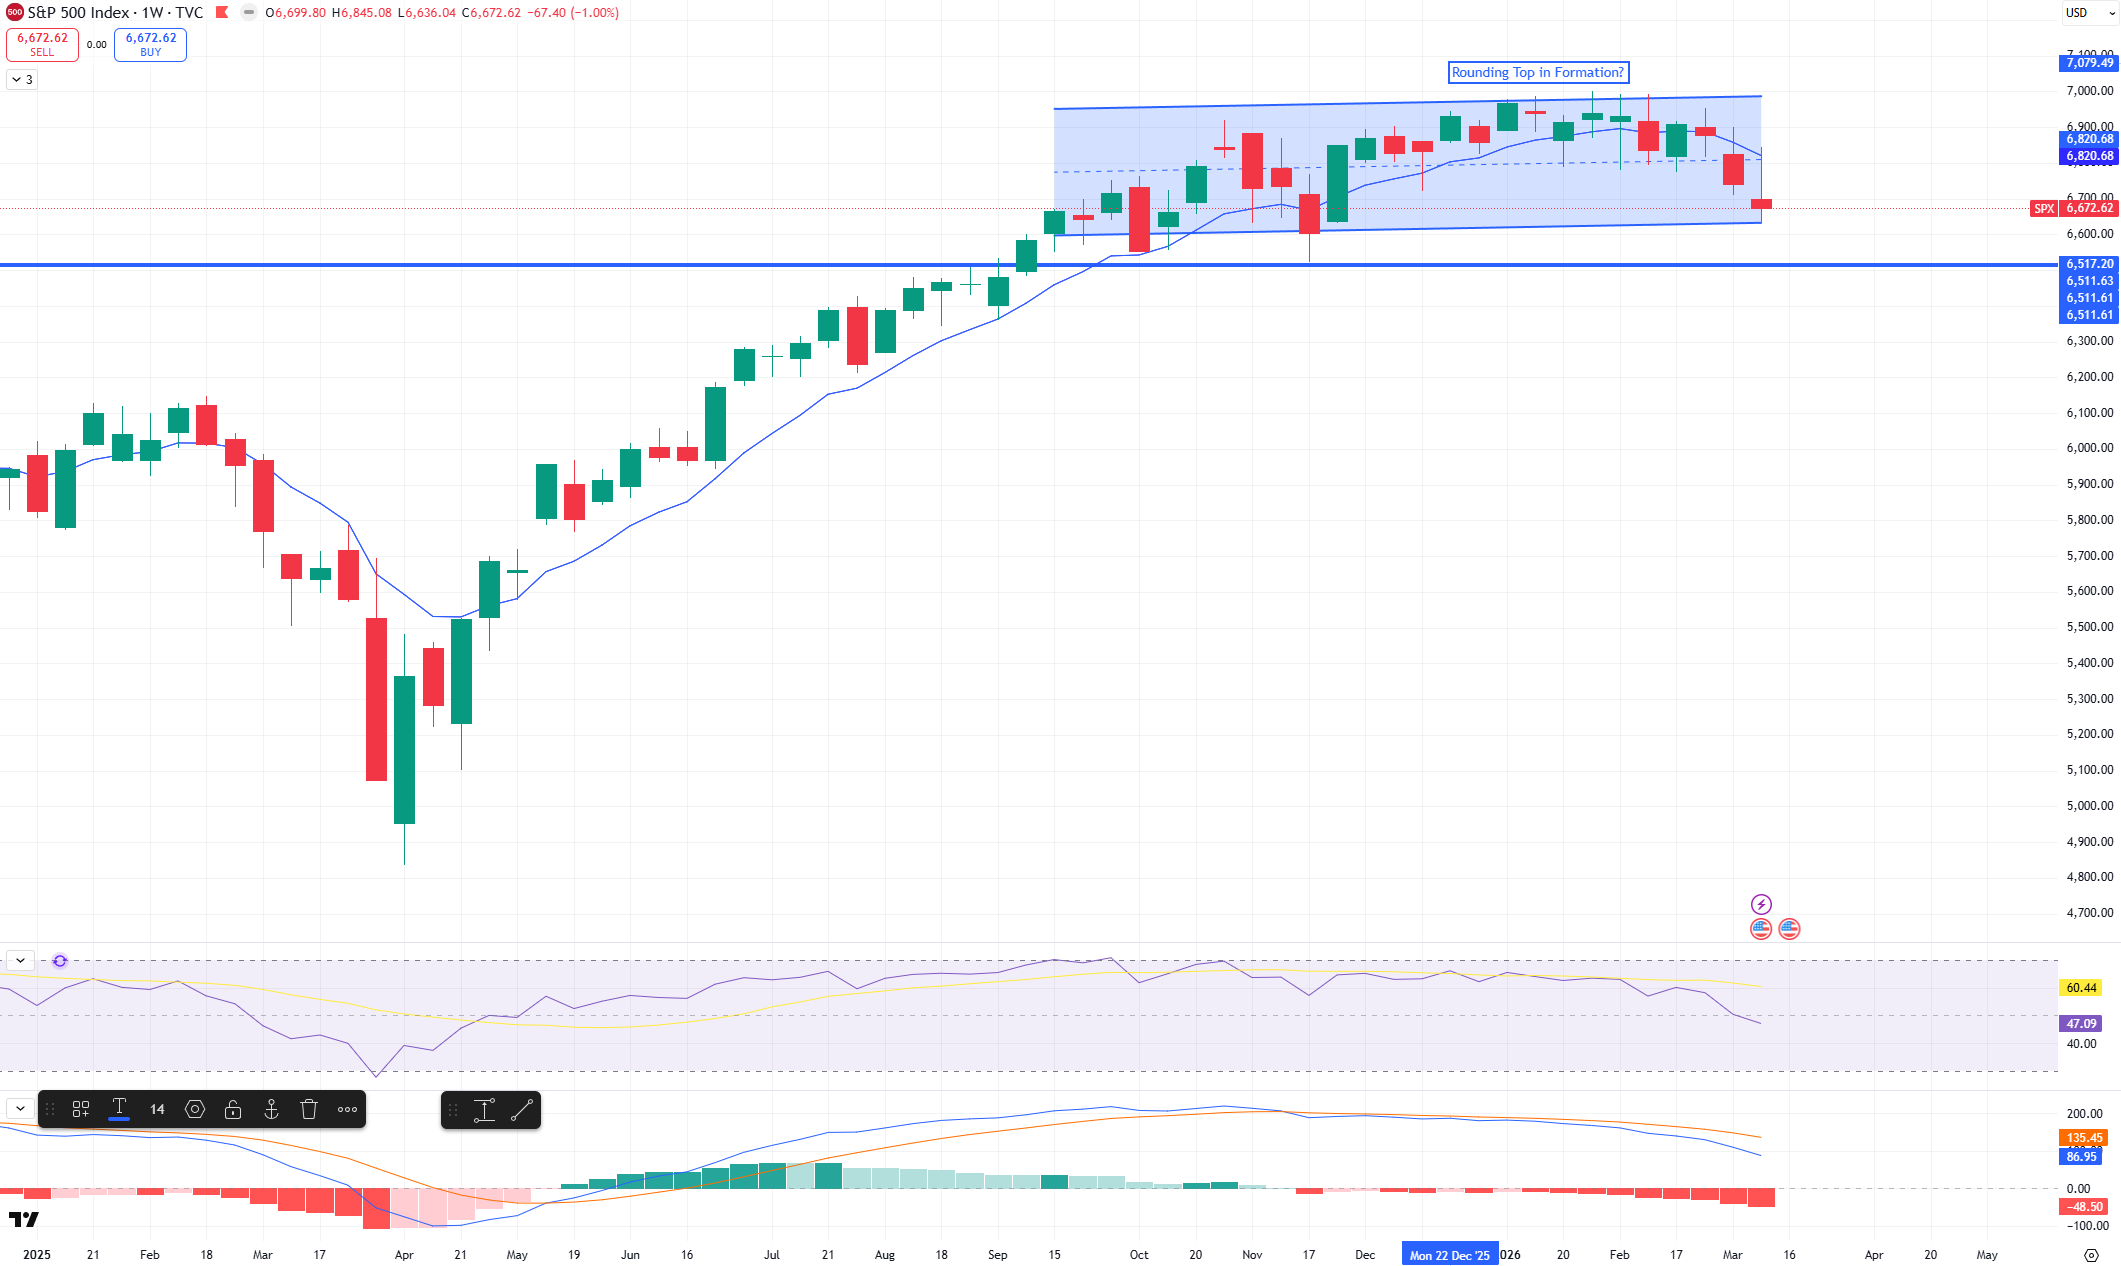
L’andamento dei prezzi inizia ora a riflettere questa pressione interna. L’S&P 500, che si muoveva lateralmente sotto la resistenza in area 7.002, ha iniziato a formare massimi decrescenti e ha registrato un incrocio ribassista tra le medie mobili a 20 e a 50 giorni. Di per sé, ciò non conferma un’inversione importante. Ma in un contesto di ampiezza in calo, deterioramento settoriale e dispersione crescente, rafforza l’idea che la struttura sottostante del mercato stia diventando meno stabile di quanto suggerisca l’indice principale.
Il punto di vista di Redwood Heritage MFO
Per i family office, il messaggio non è che un calo marcato debba seguire immediatamente. Il messaggio è che la resilienza a livello di indice non dovrebbe più essere accettata come prova di una buona salute generalizzata.
Quando la concentrazione aumenta, l’ampiezza si indebolisce, i finanziari invertono la rotta e la dispersione cresce allo stesso tempo, la resilienza del mercato diventa meno rassicurante. Inizia ad assomigliare a un meccanismo che maschera la realtà. È allora che la governance conta più delle opinioni di mercato. Poteri decisionali, gerarchia della liquidità, concentrazione delle esposizioni e autorità di intervento diventano più importanti della capacità del benchmark di mantenere il proprio livello per un’altra settimana.
È a questo punto che l’architettura deve guidare. Le famiglie solide non aspettano che l’indice principale confermi ciò che la struttura sta già segnalando. Leggono per tempo le condizioni interne, verificano se le esposizioni attuali siano realmente diversificate e si assicurano che il family office possa agire attraverso un processo di controllo definito se la debolezza si estende.
Segnale conclusivo
La lettura corretta di questo mercato non è “va tutto bene perché l’indice tiene”.
La lettura corretta è più circoscritta e più disciplinata: il benchmark resta solido, ma la struttura interna del mercato si sta indebolendo, e ciò accresce da qui in avanti la vulnerabilità al ribasso.

