


السطح متماسك. أما الهيكل فلا.
منذ اندلاع الصراع مع إيران، لم يتراجع مؤشر S&P 500 إلا بنحو 3%. ويبدو ذلك، في ظاهره، دليلًا على الصمود. لكن تحت سطح المؤشر، ضاقت القيادة مجددًا. فقد عادت أسهم البرمجيات وما يُعرف بالسبعة الكبار (Magnificent Seven) إلى التفوق، وباتت تمثل نحو 35% من القيمة السوقية، ما يساعد على استقرار المؤشر القياسي حتى مع ضعف المشاركة الأوسع.
وهذا الفارق مهم للمستفيدين الحقيقيين وأصحاب المكاتب العائلية. فالسوق لا يحتاج إلى أن ينهار لكي يتدهور، بل يكفي أن يصبح معتمدًا على نحو متزايد على عدد أقل من الأسهم، وقطاعات أقل، ودعم داخلي أضعف. وما إن يحدث ذلك، حتى يمكن للمؤشر القياسي أن يبقى متماسكًا بينما تصبح المخاطر الكامنة أكثر لا تماثلًا.
ما الذي يشير إليه السوق في الواقع
الإشارة الأولى هي تراجع اتساع السوق. فقد انخفضت نسبة أسهم S&P 500 المتداولة فوق متوسطها المتحرك لـ 200 يوم إلى 53%، وهي أدنى قراءة منذ نوفمبر. أي إن نحو نصف السوق لم يعد في اتجاه صعودي راسخ طويل الأجل، حتى مع بقاء المؤشر قريبًا نسبيًا من قممه.
الإشارة الثانية هي تضيّق المشاركة قرب مستويات الذروة. فحين يبقى أقل من 55% من الأسهم فوق متوسطها لـ 200 يوم بينما لا يبعد S&P 500 عن قمته سوى 3%، فإن السوق لم يعد محمولًا على قناعة واسعة، بل على مجموعة قيادية أصغر. وتاريخيًا، ظهر هذا النوع من التباعد قرب نقاط انعطاف مهمة، منها أواخر 2021 وأوائل 2022، كما ظهرت أنماط مماثلة قبل التصحيحات في 2015 و2018.
الإشارة الثالثة هي الضغوط على مستوى القطاع المالي. فقد دخلت أسهم القطاع المالي الأمريكي بالفعل منطقة التصحيح، متراجعة بأكثر من 10% عن ذروتها الأخيرة، رغم بقاء السوق الأوسع قرب قممه. وتاريخيًا، كثيرًا ما سبق هذا التباين ضعفًا أوسع في السوق، لأن القطاع المالي مهم اقتصاديًا وهيكليًا معًا. وحين يضعف القطاع المالي بينما لا يزال المؤشر يبدو متماسكًا، فإن ذلك يعني غالبًا أن الحالة الداخلية للسوق أسوأ مما يوحي به المؤشر الرئيسي.
الإشارة الرابعة هي التشتت الداخلي. فحين يسجل عدد كبير من الأسهم قممًا جديدة لـ 52 أسبوعًا بينما تسجل مجموعة كبيرة أخرى في الوقت نفسه قيعانًا جديدة، فهذه ليست قوة صحية متجانسة، بل اضطراب داخلي. وتاريخيًا، أعقبت فترات كهذه عوائد دون المتوسط وتقلبات أعلى، لأن قيادة السوق لم تعد متماسكة.
ما أهمية ذلك الآن
تُظهر بيئة السوق تراجعًا واضحًا وقابلًا للقياس في الجودة.
ما يهم ليس مؤشرًا منفردًا، بل المزيج الذي بات واضحًا الآن: فجوة متسعة بين قوة المؤشر واتساع السوق، وقطاع مالي دخل منطقة التصحيح حتى مع بقاء المؤشر الأوسع قرب قممه، وتشتت مرتفع بين القمم الجديدة والقيعان الجديدة. وهذه مجتمعةً ليست علامات على صمود واسع القاعدة، بل تشير إلى سوق لم يعد استقراره الظاهر مدعومًا بقوة داخلية. وقد ظهرت الإشارة ذاتها قبل اندلاع الصراع مع إيران، وازداد اتساع السوق ضعفًا منذ ذلك الحين.
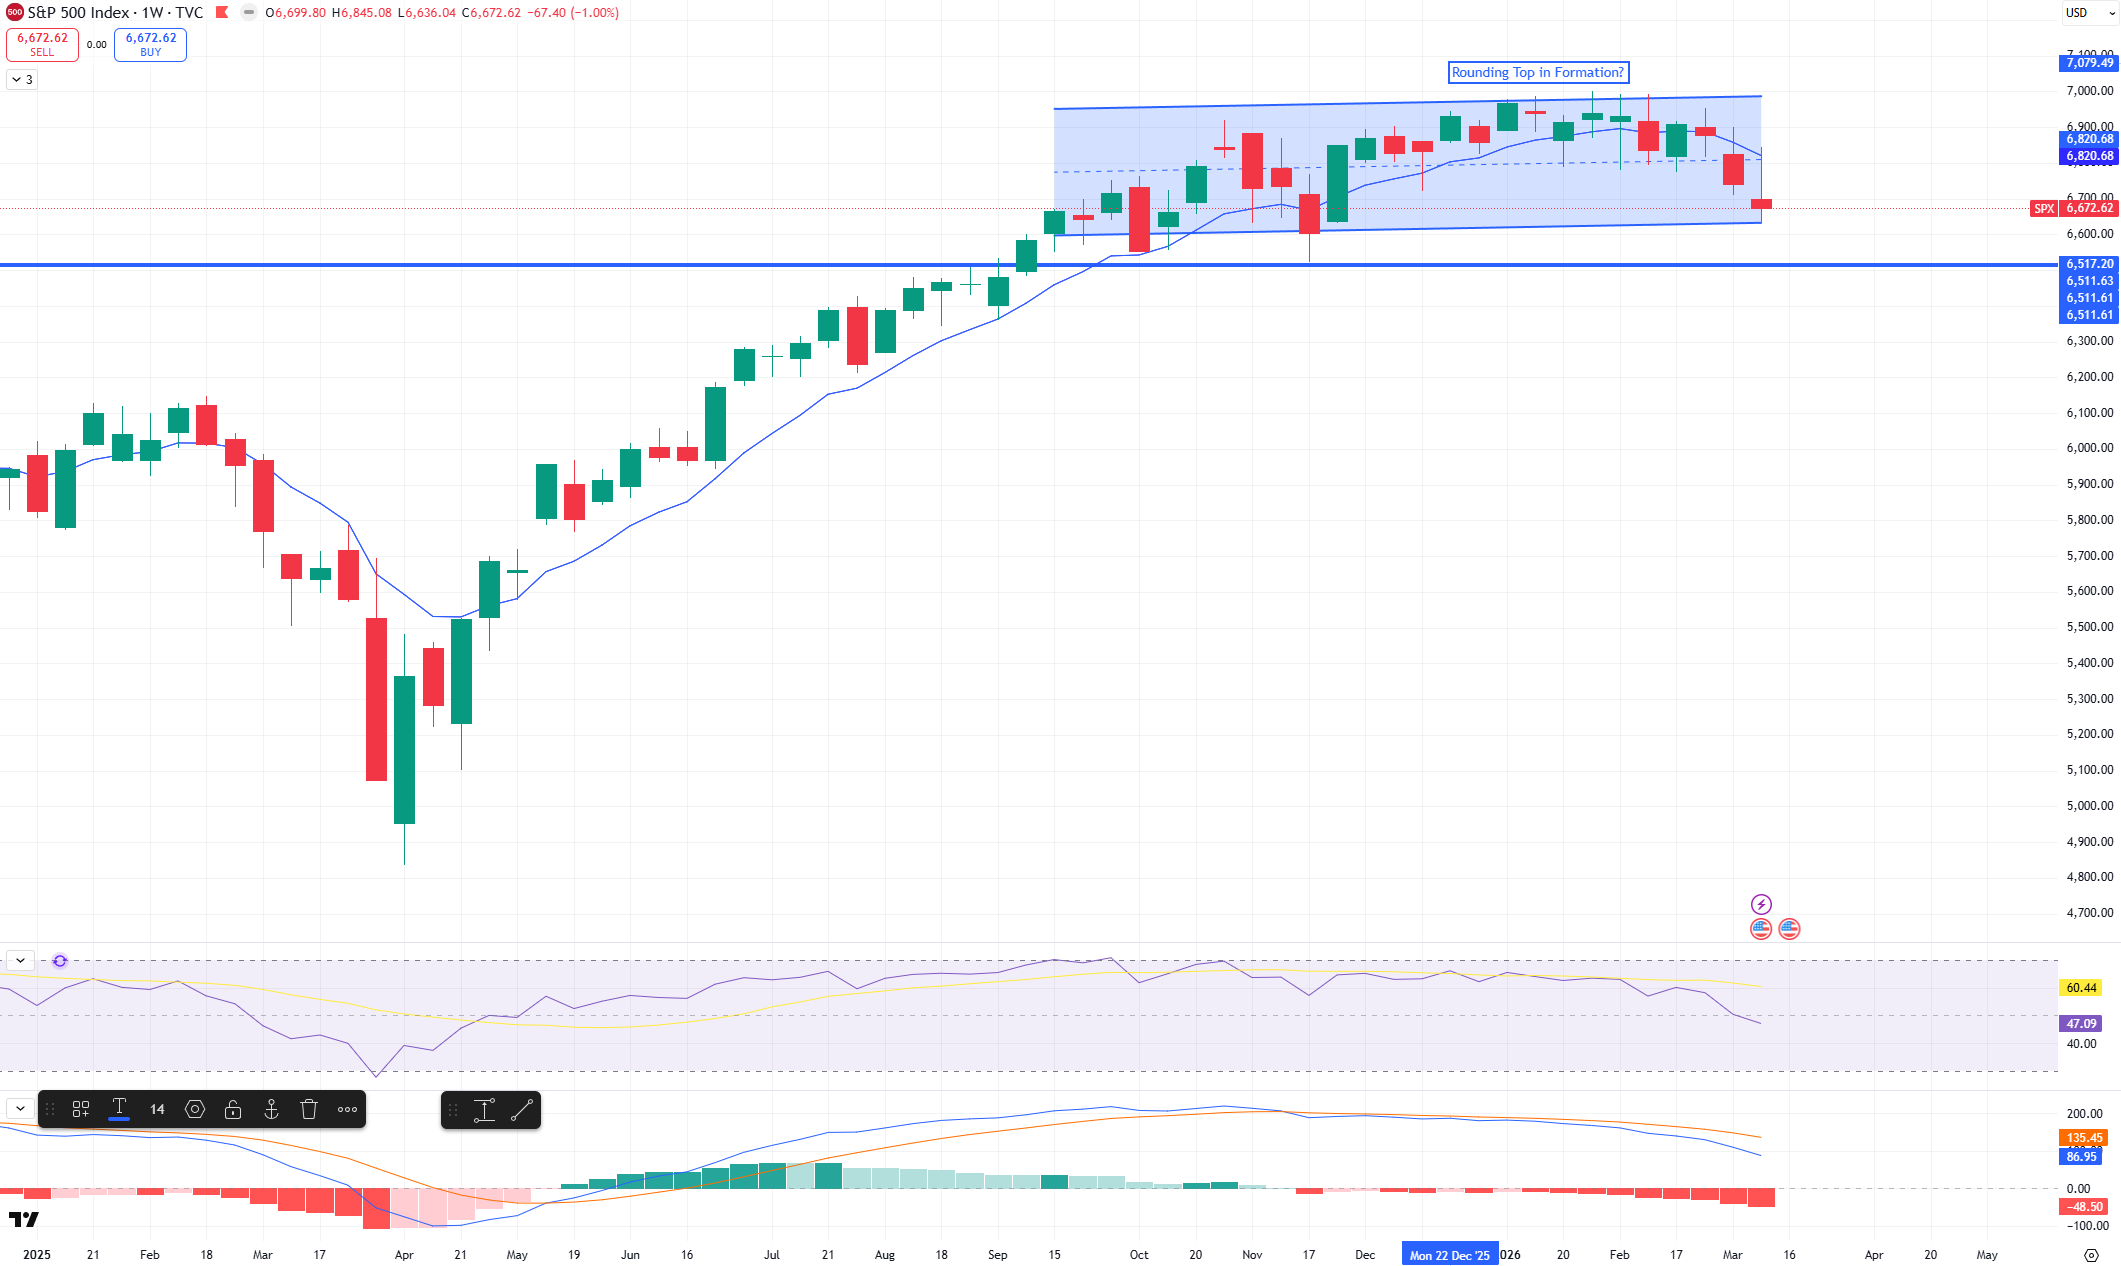
بدأت حركة الأسعار الآن تعكس هذا الضغط الداخلي. فمؤشر S&P 500، الذي كان يتحرك أفقيًا دون مستوى المقاومة قرب 7,002، بدأ يشكل قممًا أدنى، وسجّل تقاطعًا هبوطيًا بين المتوسطين المتحركين لـ 20 يومًا و50 يومًا. ولا يؤكد ذلك وحده انعكاسًا كبيرًا. لكنه، في سياق ضعف الاتساع وتدهور القطاعات وازدياد التشتت، يعزز الرأي القائل إن الهيكل الكامن تحت السوق بات أقل استقرارًا مما يوحي به المؤشر الرئيسي.
رؤية Redwood Heritage MFO
بالنسبة إلى المكاتب العائلية، ليست الرسالة أن هبوطًا حادًا لا بد أن يعقب ذلك فورًا. بل الرسالة أن الصمود على مستوى المؤشر لم يعد ينبغي قبوله دليلًا على سلامة السوق عمومًا.
حين يرتفع التركّز، ويضعف الاتساع، ويتراجع القطاع المالي، ويزداد التشتت في آن واحد، يصبح صمود السوق أقل طمأنة، ويبدأ في الظهور كآلية تمويه. وعندها تصبح الحوكمة أهم من رأي السوق. فصلاحيات القرار، وترتيب السيولة، وتركّز الانكشاف، وصلاحية الاستجابة، كلها تصبح أهم من قدرة المؤشر القياسي على الحفاظ على مستواه أسبوعًا آخر.
هذه هي اللحظة التي يجب أن تتقدم فيها الهيكلة. فالعائلات القوية لا تنتظر المؤشر الرئيسي ليؤكد ما كان الهيكل يشير إليه بالفعل. بل تقرأ الحالة الداخلية مبكرًا، وتختبر ما إذا كانت انكشافاتها الحالية متنوعة فعلًا، وتضمن قدرة المكتب العائلي على التصرف من خلال عملية رقابية محددة إذا اتسع نطاق الضعف.
الإشارة الختامية
القراءة الصحيحة لهذا السوق ليست “كل شيء على ما يرام لأن المؤشر صامد.”
القراءة الصحيحة أضيق نطاقاً وأكثر انضباطاً: المؤشر القياسي لا يزال صامدًا، لكن الهيكل الداخلي للسوق يضعف، وهذا يزيد من قابلية التعرض للهبوط من الآن فصاعدًا.

