


Как на самом деле следует выстраивать стратегическое распределение активов семьи.
В этом месяце в Дубае с разницей в один день прошли две конференции, крупнейшие для этой отрасли здесь с лета. Во вторник прошел Dubai Private Capital Summit, посвященный тому, как капитал региона сотрудничает с глобальными управляющими. В среду прошел ALTInvest в St Regis, где собрались более двухсот семейных офисов и институциональных аллокаторов. Было приятно видеть, что Дубай снова в деле, и видеть отрасль снова за работой вживую, а не на экране. Залы были полны, люди прилетели издалека, а разговоры были такими, какие бывают только при личной встрече.
Именно тогда и произошло самое полезное. В перерывах между сессиями, за кофе и за ужином после них мы общались с главами семей, то есть с теми, чей собственный капитал поставлен на карту, а не с теми, кто управляет им от их имени. Почти каждый из этих разговоров приходил к одному и тому же вопросу. Каким должно быть стратегическое распределение активов сейчас? Больше частных рынков или меньше? Сколько держать в золоте? Сохранять ли в США столько же, сколько раньше? Это правильные вопросы для такого года, как этот, и их задавали люди, которые построили серьезный бизнес и точно знают, что делают.
Ни один из этих разговоров не начинался с того, для чего семье на самом деле нужны эти деньги. Не потому, что этот вопрос отбросили. А потому, что он лежит за рамками того, как отрасль приучила всех, в том числе и самих глав семей, обсуждать портфели.
Распределение активов может быть верным с точки зрения рынков и при этом ошибочным для семьи, которой принадлежит портфель.
Решение, которое важнее всего
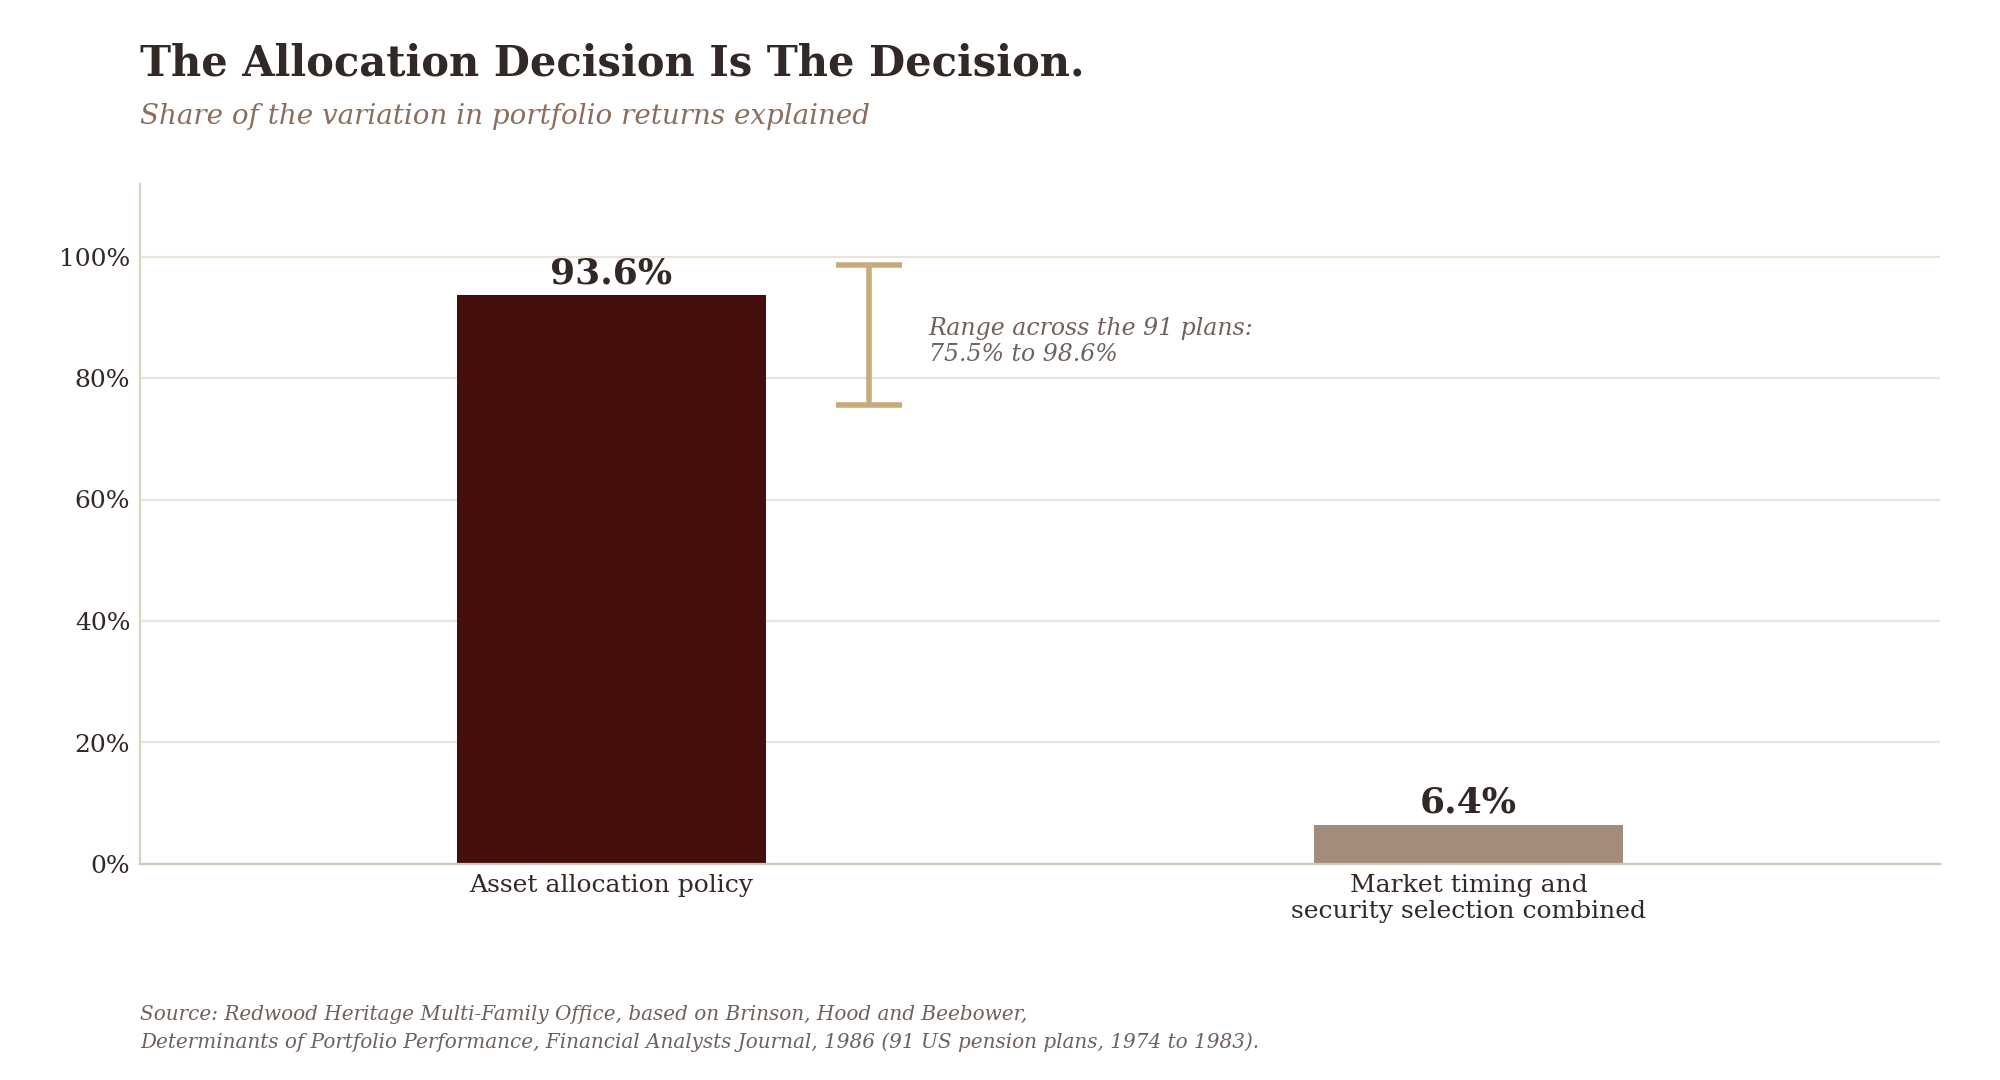
Начнем с того, что говорят данные о происхождении результатов портфеля. В 1986 году Гэри Бринсон, Рэндольф Худ и Гилберт Бибауэр изучили десять лет квартальной доходности 91 крупного американского пенсионного плана и задали простой вопрос: какая часть колебаний доходности портфеля объясняется долгосрочной целевой структурой активов, а какая мастерством, применяемым поверх нее. Ответ: 93,6% приходится на целевую структуру. Все остальное, то есть выбор момента для перемещения между классами активов и выбор отдельных ценных бумаг, объясняло оставшуюся часть. По отдельным планам этот показатель колебался от 75,5% до 98,6%.
Об этом исследовании спорят уже сорок лет, и суть спора стоит знать. В 2000 году Роджер Ибботсон и Пол Каплан показали, что ответ целиком зависит от вопроса. Если спросить, почему один портфель отличается от другого, целевая структура объясняет около 40%. Если спросить, почему отдельный портфель меняется во времени, около 90%. Если спросить, какую долю уровня доходности она объясняет, почти 100%. Отрасль выбрала понравившуюся ей цифру и напечатала ее на круговой диаграмме.
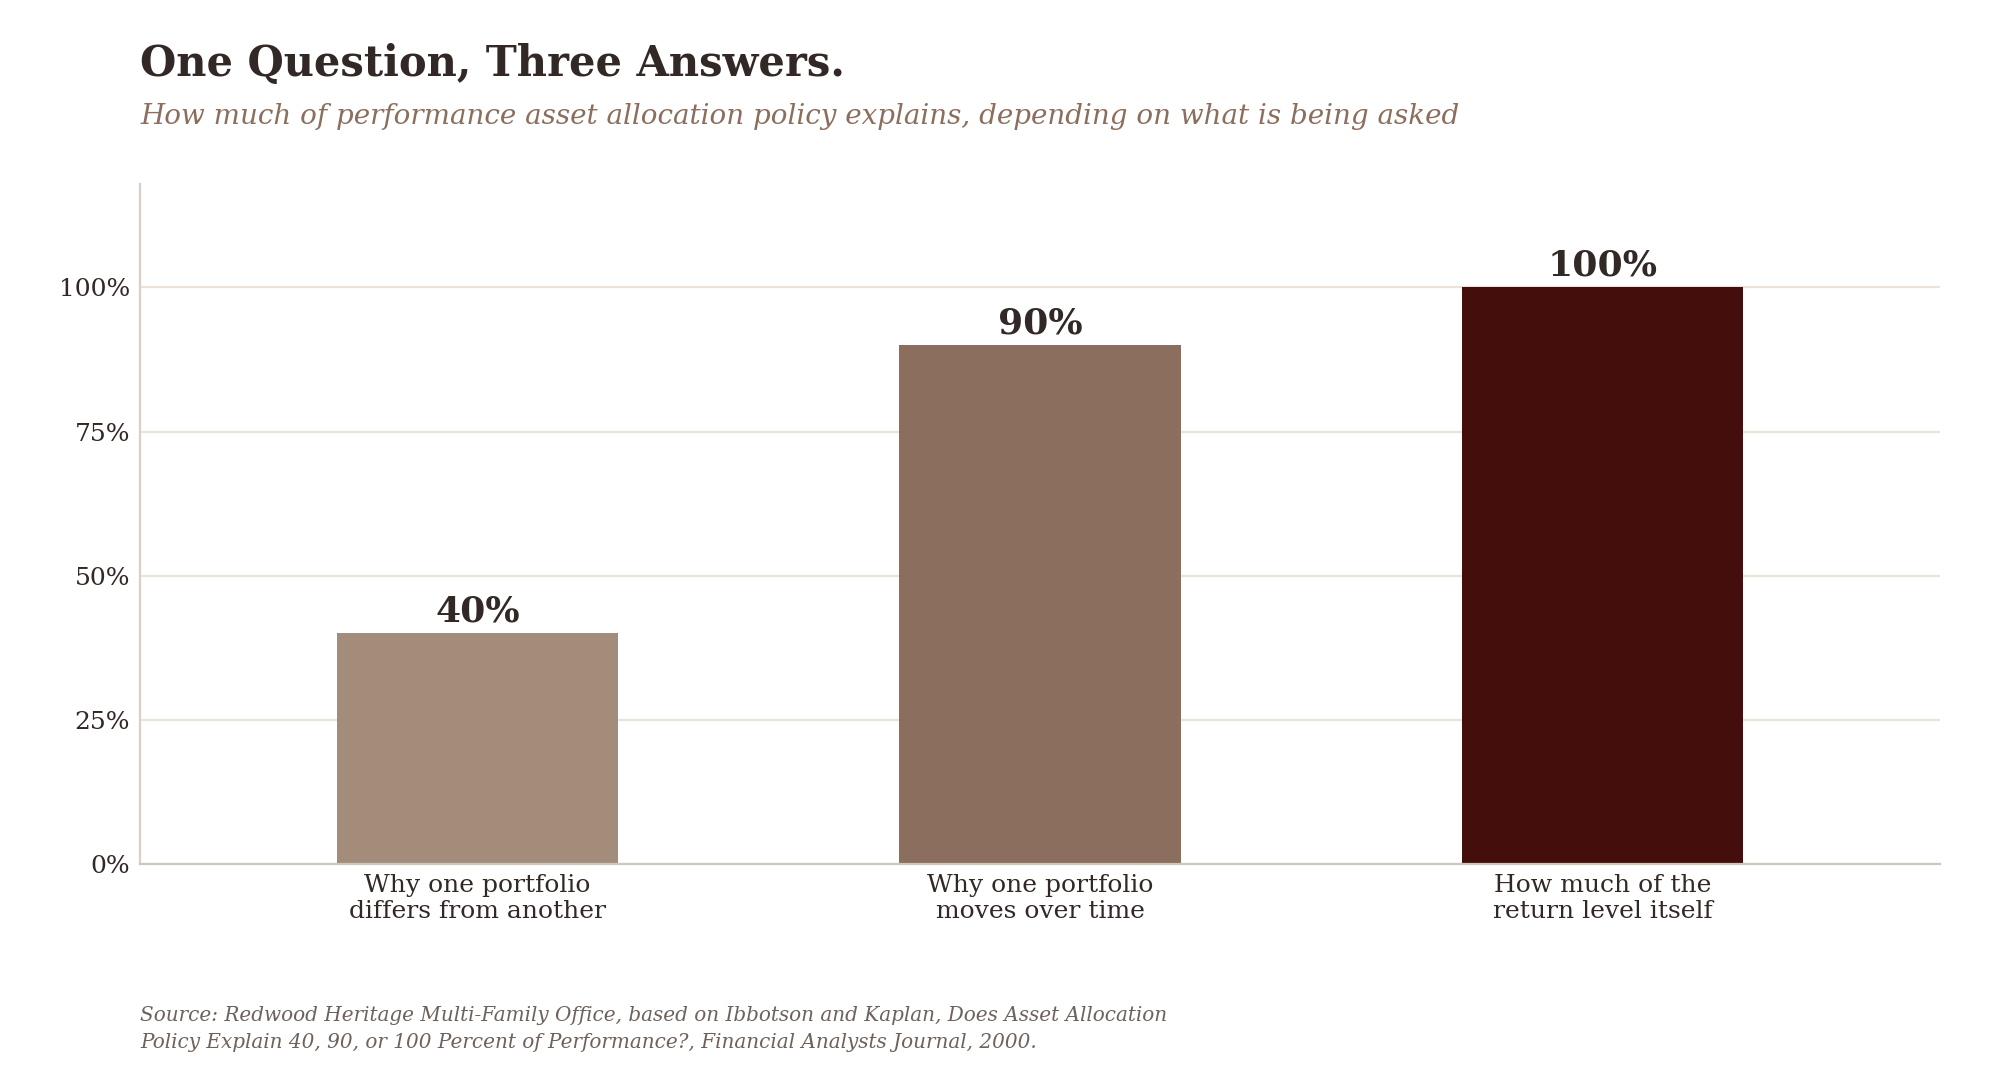
Честное прочтение по-прежнему впечатляет. Как бы ни был сформулирован вопрос, решение о распределении активов определяет все последующее. Тем удивительнее, как мало времени уделяется тому, как это решение принимается, по сравнению с усилиями, которые тратятся на управляющих, работающих в его рамках.
Что предполагал Марковиц и чего нет у семей
Теоретическая основа, которой пользуются практически все, восходит к работе Гарри Марковица 1952 года о формировании портфеля, в которой было показано, как комбинировать активы для получения максимальной доходности при заданном уровне риска. Это одна из самых полезных идей в области финансов, и она не является ошибочной. Однако она основана на допущении, которое легко упустить из виду. Она предполагает наличие единственного инвестора с единым пулом денежных средств, единым отношением к риску и отсутствием обязательств с фиксированными сроками. Риск определяется как изменчивость доходности, а не как вероятность невыполнения конкретного обязательства в конкретную дату.
Семья не соответствует ни одному из этих условий. Это несколько человек с разными потребностями, несколько пулов капитала с разными целями и календарь реальных обязательств. Выплаты членам семьи, не работающим в бизнесе. Налоги более чем в одной стране. Фонд, который будет запрашивать капитал в течение пяти лет, что бы ни происходило. Обещание выкупить долю родственника, которому нужна ликвидность. Бизнес, которому может понадобиться поддержка в неудачный год.
Если сопоставить с этим календарем, риск не в колебаниях доходности. Риск в пропущенном платеже.
Распределение рисков прежде распределения активов
Именно этот пробел выявил Ашвин Чхабра в 2005 году в статье в Journal of Wealth Management, которая до сих пор остается самым ясным изложением проблемы. Он описал явление, названное им парадоксом диверсификации: состоятельные инвесторы неизменно диверсифицированы меньше, чем предписывает теория, и это справедливо для всех уровней состояния. Он пришел к выводу, что концепция измеряет не то. Наряду с рыночным риском семья несет личный риск, то есть риск снижения уровня жизни или утраты того, что она не может позволить себе потерять, и риск устремлений, то есть капитал, который она готова подвергнуть реальному риску потери ради чего-то гораздо большего.
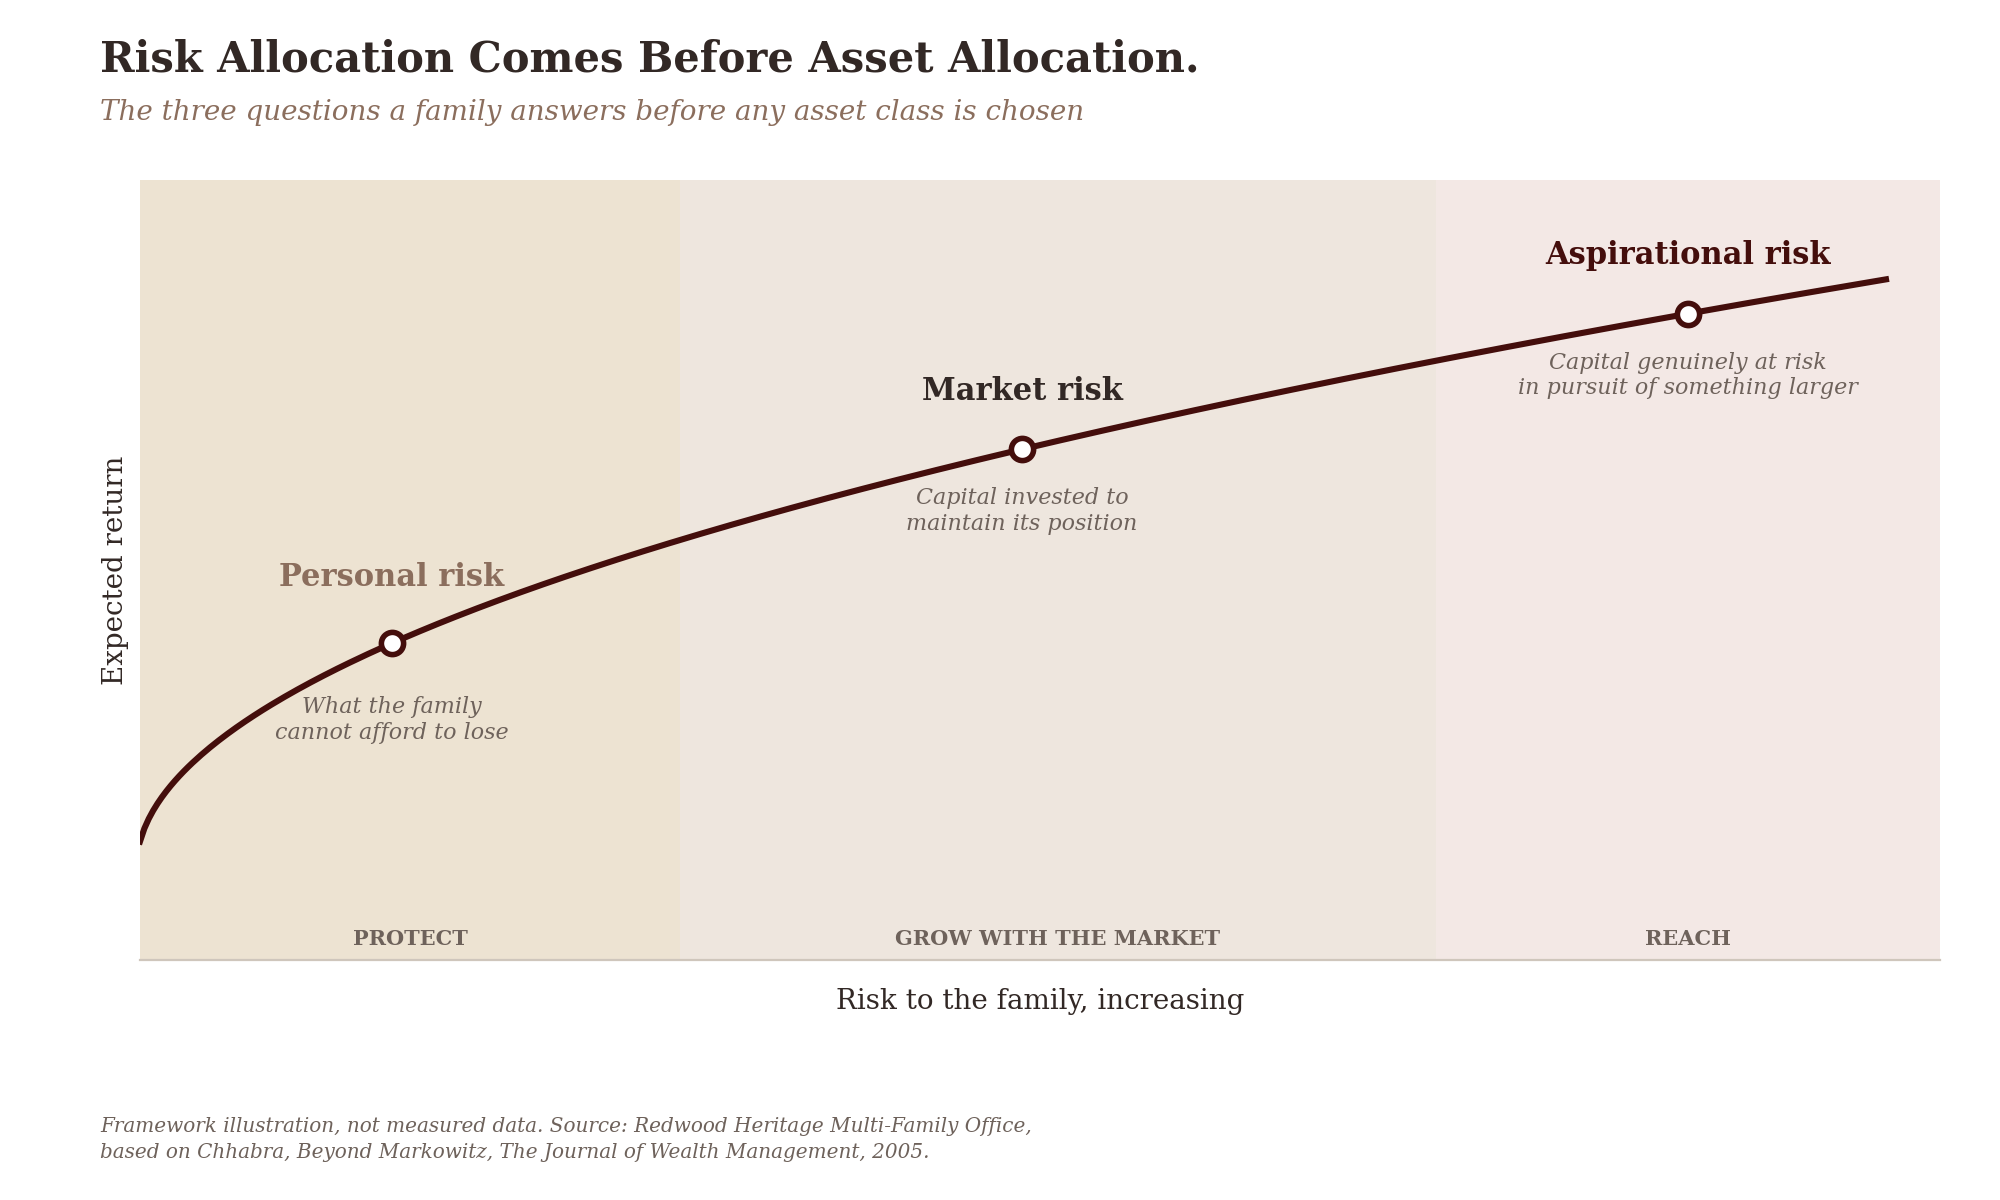
Его главный вывод заключается в одном предложении: распределение рисков должно предшествовать распределению активов. Сначала определите, какая часть капитала защищает базовую безопасность семьи, какая инвестируется для сохранения ее положения и какая действительно подвергается риску ради роста. Ответы на эти три вопроса дает семья. Только после этого встает вопрос о том, какие активы держать, и у этого вопроса есть технический ответ, который может дать любой компетентный специалист.
Распределение рисков предшествует распределению активов. Первое является работой самой семьи. Купить можно только второе.
Это ничего не стоит с точки зрения эффективности
Обычное возражение состоит в том, что портфель, построенный вокруг обязательств, неизбежно менее эффективен, чем оптимизация всего пула сразу. Это возражение было снято в 2010 году в Journal of Financial and Quantitative Analysis Сандживом Дасом, Джонатаном Шайдом, Мейром Статманом и самим Марковицем. Они показали, что портфель, построенный как набор подпортфелей, каждый со своей целью, своим порогом и своей допустимой вероятностью его недостижения, в совокупности дает портфель, лежащий на границе эффективности. Структурирование капитала вокруг того, чего он должен достичь, не стоит доходности. Автор исходной концепции поставил свое имя под этим выводом.
Таким образом, аргумент в пользу проектирования вокруг обязательств семьи не сводится к мягким соображениям о комфорте или поведении. Суть в том, что оптимизацию можно провести только после того, как кто-то определил, что именно оптимизируется, а в большинстве семей этого никто не сделал. Задайте модели горизонт, требования к ликвидности, валютный состав и лимит на блокировку средств, и она выдаст нечто полезное. Не задайте ничего, и она сформирует типовой портфель для типового клиента, которого не существует.
Что это означает на практике
Ничто из этого не является аргументом против внешней экспертизы, и здесь мы хотим выразиться точно. Знание рынков действительно требует специализации, и семьи правильно делают, что покупают его. Разница в том, что именно покупается. Управляющий, банк или консультант могут ответить, как эффективно реализовать заданный бюджет риска, и сделать это лучше, чем большинство семей смогли бы самостоятельно. Никто из них не может сказать, какой риск семье дозволено принимать, потому что ответ на этот вопрос кроется в обязательствах, структуре полномочий и готовности к убыткам, а все это находится внутри семьи и больше нигде.
Последовательность, которая из этого следует, несложна. Для чего предназначен этот капитал и на какой срок. Все известные обязательства, с датами и в валюте платежа, что задает ликвидность и валютный состав еще до обсуждения любого класса активов. Кто вправе выделять капитал, в каком объеме и на какой срок, что задает верхний предел блокировки средств и является вопросом системы управления, а не инвестиций. Какое падение стоимости вынудит к продаже и что нельзя продавать никогда, что определяет защитное ядро. Рыночный вопрос идет пятым, и к этому моменту он достаточно узок, чтобы на него можно было хорошо ответить.
Покупайте рыночный взгляд. Не покупайте распределение активов. Первое является экспертизой. Второе определяете вы.
Заключение
Семьи, с которыми мы говорили в этом месяце, отнюдь не наивны. Они нанимают хороших специалистов и задают умные вопросы. Вопросы просто звучали не в том порядке, а порядок здесь не формальность. Сорок лет исследований показывают, что решение о распределении активов определяет результат, и те же работы показывают, что это решение невозможно принять должным образом, пока кто-то не определит, для чего предназначены деньги.
Поэтому перед следующим пересмотром распределения активов стоит вынести на обсуждение два вопроса, прежде чем говорить о рынках. За что должен заплатить этот капитал, кому и в каком году, причем в письменном виде, а не по памяти. И кто в этой семье вправе заблокировать деньги на десятилетие и чье согласие для этого требуется. Пока на оба вопроса нет ответов, любое распределение активов остается догадкой в облачении решения.
Портфель, опередивший рынок, хорошо показал себя по сравнению с другими портфелями.
Портфель, который выполняет обязательства семьи, справился со своей задачей.
The Redwood View издается Redwood Heritage Multi-Family Office. Архитектура. Управление. Ответственное управление капиталом.
Источники
Brinson, G. P., Hood, L. R. and Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), с. 39-44.
Ibbotson, R. G. and Kaplan, P. D. (2000). Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance? Financial Analysts Journal, 56(1), с. 26-33.
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), с. 77-91.
Chhabra, A. B. (2005). Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. The Journal of Wealth Management, 7(4), с. 8-34.
Das, S., Markowitz, H., Scheid, J. and Statman, M. (2010). Portfolio Optimization with Mental Accounts. Journal of Financial and Quantitative Analysis, 45(2), с. 311-334.

