


Il tempo è il vero spartiacque
La differenza più importante tra famiglie e mercati non è l'accesso, l'informazione o la sofisticazione. È il tempo.
I mercati operano su orizzonti ravvicinati, rispondendo ai flussi, posizionamento, e momentum. Le famiglie operano con memoria. Le loro decisioni comportano responsabilità al di là del ciclo immediato. Pensano in decenni perché devono farlo.
Questa distinzione si dimentica più facilmente nei periodi di calma. Quando i mercati salgono costantemente e la volatilità si attenua, può sembrare che le condizioni di breve periodo e le convinzioni di lungo periodo si siano allineate. La storia suggerisce il contrario. È spesso nei momenti di tranquillità che la differenza conta di più.
Quando il consenso diventa fragile
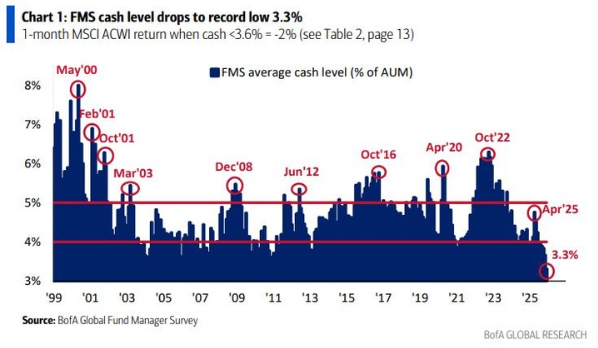
Il contesto azionario odierno è caratterizzato meno dalla paura che dal consenso. Nonostante il dibattito su valutazioni, intelligenza artificiale, e incertezza macroeconomica, sia gli investitori retail che quelli istituzionali rimangono fortemente esposti all’azionario. Il posizionamento è affollato.
Un posizionamento affollato non preannuncia un crollo imminente. I mercati possono rimanere affollati più a lungo del previsto. Ma altera l'equilibrio dei rischi. Quando la maggior parte dei partecipanti è già impegnata, gli acquirenti marginali sono scarsi, e anche shock modesti possono innescare reazioni sproporzionate.
Ricordo un colloquio con una famiglia in un periodo di forte performance dei mercati. La domanda non riguardava i rendimenti, ma la resilienza: “Se i mercati si muovessero contro di noi per un anno, quali decisioni rimpiangeremmo di essere stati costretti a prendere?” Questa domanda ha spostato l'attenzione da ottimismo a opzionalità.
I mercati sono in difficoltà quando tutti sono d'accordo.
I comportamenti al di là dei titoli
Ciò che rende il momento attuale più ricco di sfumature non è soltanto posizionamento, ma comportamento.
Mentre gli investitori di lungo periodo restano nel complesso costruttivi, il capitale più reattivo ha iniziato a fare un passo indietro. Gli hedge fund macro e le strategie sistematiche hanno gradualmente ridotto l’esposizione, avvicinandosi alla neutralità. Il cambiamento è discreto, ma direzionale.
Storicamente, quando il capitale veloce si fa da parte mentre il capitale più lento resta pienamente investito, i mercati perdono resilienza. I punti di svolta precisi non sono mai visibili in tempo reale, ma lo schema è ricorrente.
Nelle revisioni della governance, le famiglie chiedono spesso perché le discussioni sui rischi risultino più urgenti nei periodi di calma che durante la volatilità. La risposta è semplice: la calma nasconde la fragilità. La struttura la rivela.
La liquidità si muove senza clamore
Un altro elemento sottovalutato è la liquidità, in particolare la sua direzione.
All'inizio dell'anno, l’eccesso di liquidità proveniente dalla Cina ha agito come un discreto sostegno per gli asset di rischio globali. Nonostante la debolezza della domanda interna, la crescita monetaria ha accelerato, e parte di questa liquidità è confluita nei mercati globali. Questo impulso ha rallentato.
Ciò non implica una stretta o una crisi. Ma i mercati reagiscono al cambiamento, non alla tranquillità. Quando la fonte marginale di liquidità si ferma, anche temporaneamente, i prezzi delle attività spesso risentono della assenza prima che emerga un nuovo supporto.
I livelli contano meno del momentum. E al margine, il momentum è diventato meno favorevole.
La convinzione è strutturale
Nulla di tutto ciò equivale a una tesi ribassista. Su orizzonti più lunghi, i fondamentali restano intatti, e i rendimenti a seguito di posizionamenti estremi simili sono stati spesso ragionevoli.
Ma le famiglie non operano su un orizzonte unico. Distinguono tra convinzione e esposizione. Restare investiti non significa restare privi di protezione.
I mercati esprimono convinzione attraverso esposizione. Le famiglie esprimono la loro convinzione attraverso struttura.
Ho lavorato con famiglie che inizialmente consideravano la copertura un segno di scarsa fiducia. Col tempo, questa percezione è cambiata. La copertura ha finito per essere intesa non come una scommessa sul mercato, ma come una decisione di governance : un modo per restare allineati alle intenzioni di lungo periodo durante i periodi di incertezza.
Perché la stewardship include la protezione
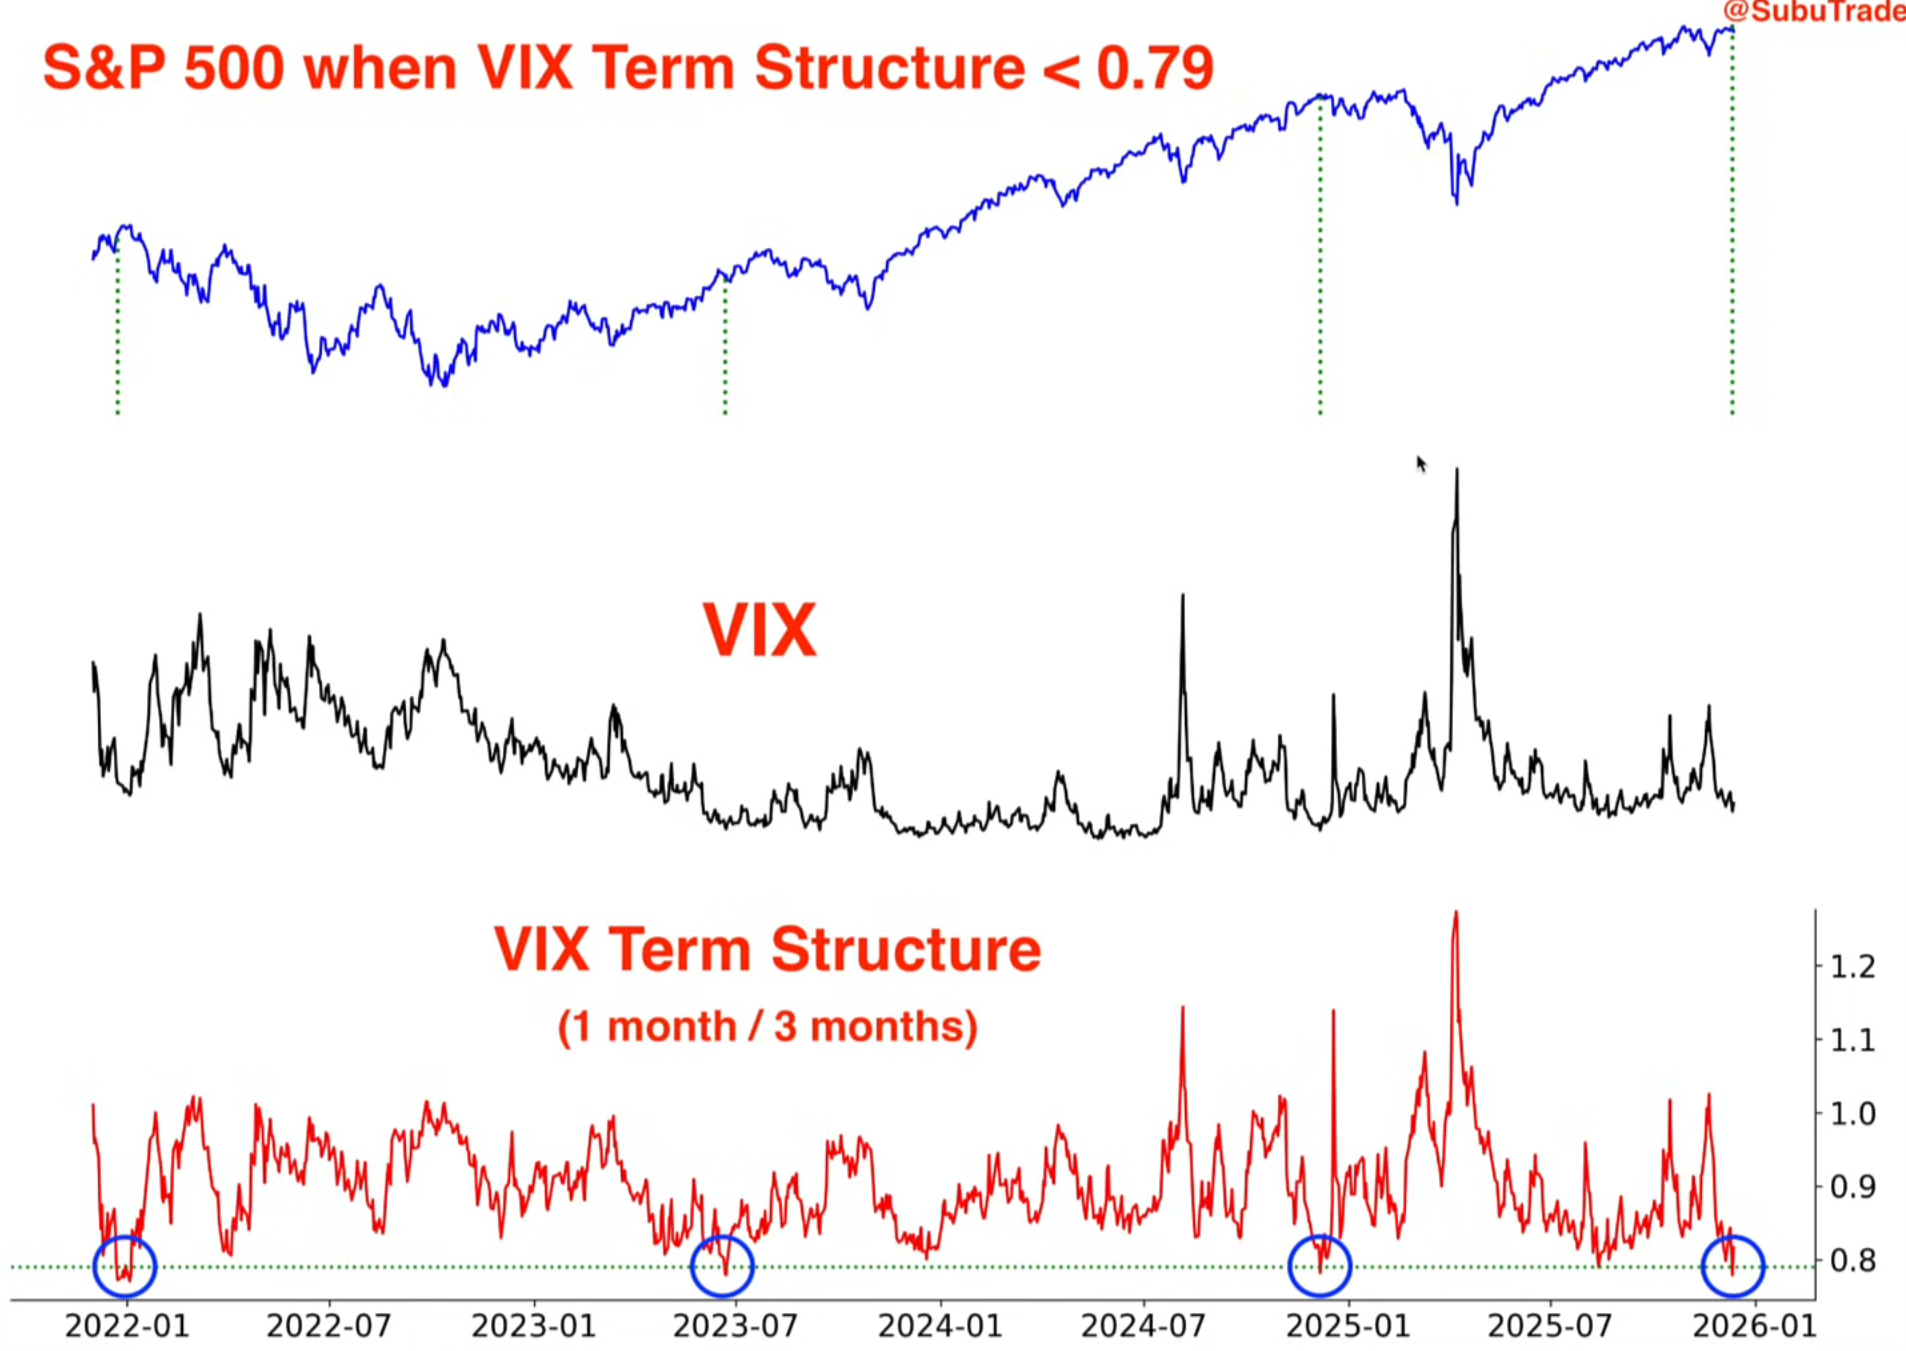
I periodi di bassa volatilità raramente sembrano il momento giusto per coprirsi. Sono tuttavia proprio i momenti in cui la protezione è più conveniente.
Oggi la volatilità rimane contenuta. Il costo della protezione contro drawdown moderati è storicamente basso. Ne deriva una semplice asimmetria: la protezione costa meno proprio quando sembra superflua.
Lo scopo della copertura non è evitare le perdite. È preservare la libertà. Libertà di rimanere investiti. Libertà di evitare decisioni forzate. Libertà di agire deliberatamente piuttosto che in modo reattivo.
Le famiglie che durano nel corso delle generazioni raramente ci riescono perché hanno previsto con precisione i cicli. Durano perché le loro strutture non richiedevano previsioni.
Pensare come una famiglia
Le famiglie accettano l’incertezza come permanente. Progettano quadri di governance che separano l’emozione dall’esecuzione e la convinzione dall’esposizione.
I mercati premiano la fiducia , finché non smettono di farlo.
La disciplina della stewardship consiste nel riconoscere quando queste due logiche divergono. In momenti come quello attuale, in cui l'ottimismo è ampio e i venti favorevoli si attenuano, la prudenza non è pessimismo. È equilibrio.
Ottimismo a lungo termine e cautela a breve termine non sono contraddizioni. Sono complementari.
Nel corso degli anni ho constatato che i colloqui più significativi con le famiglie raramente avvengono nelle fasi di stress di mercato. Avvengono prima, quando i mercati appaiono favorevoli e le decisioni sembrano facili.
Questa riflessione nasce da quei momenti. Conversazioni incentrate non sulla previsione, ma sulla preparazione. Sulla progettazione di strutture che consentano alle famiglie di restare pazienti quando i mercati mettono alla prova la convinzione, e coerenti con i propri intenti quando le condizioni cambiano.
Stewardship, secondo la mia esperienza, non significa avere ragione. Significa restare coerenti nel tempo.
L'eredità non si costruisce sulla certezza. Si costruisce sulla struttura. Quando la convinzione svanisce e le previsioni falliscono, resiste soltanto un’architettura chiara. È qui che il capitale è governato con intenzione e il patrimonio è concepito per durare oltre il proprio momento.

