


El tiempo es la verdadera línea divisoria
La diferencia más importante entre las familias y los mercados no es el acceso, la información o la sofisticación. Es el tiempo.
Los mercados funcionan con horizontes comprimidos, respondiendo a los flujos, posicionamientoy impulso. Las familias funcionan con memoria. Sus decisiones conllevan responsabilidad más allá del ciclo inmediato. Piensan en décadas porque deben hacerlo.
Esta distinción es más fácil de olvidar en los periodos de calma. Cuando los mercados suben de forma constante y la volatilidad retrocede, puede parecer que las condiciones a corto plazo y la convicción a largo plazo se han alineado. La historia sugiere lo contrario. Suele ser en la comodidad cuando más importa la diferencia.
Cuando el consenso se vuelve frágil
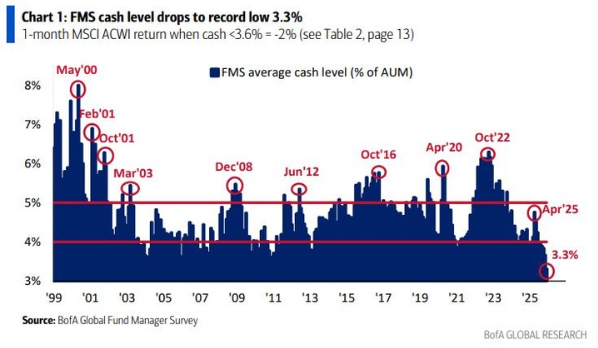
El entorno actual de la renta variable se define menos por el miedo que por el consenso. A pesar de los debates en torno a la valoración, inteligencia artificialy incertidumbre macroeconómica, tanto los inversores particulares como los institucionales mantienen una elevada asignación a renta variable. El posicionamiento está saturado.
Un posicionamiento saturado no anticipa un colapso inminente. Los mercados pueden permanecer saturados más tiempo del previsto. Pero altera el equilibrio de riesgos. Cuando la mayoría de los participantes ya están comprometidos, los compradores marginales son escasos, e incluso perturbaciones moderadas pueden desencadenar reacciones desmesuradas.
Recuerdo una conversación con una familia durante un periodo de fuerte comportamiento de los mercados. La cuestión no giraba en torno a la rentabilidad, sino a la resiliencia: «Si los mercados se mueven en nuestra contra durante un año, ¿qué decisiones lamentaríamos vernos obligados a tomar?» Esa pregunta desplazó el foco de optimismo a opcionalidad.
Los mercados sufren cuando todos están de acuerdo.
El comportamiento detrás de los titulares
Lo que hace más complejo el momento actual no es solo posicionamiento, pero comportamiento.
Aunque los inversores a largo plazo siguen siendo, en general, constructivos, el capital de rápida rotación ha comenzado a retroceder. Los hedge funds macro y estrategias sistemáticas han reducido gradualmente su exposición, acercándose a la neutralidad. El cambio es discreto, pero direccional.
Históricamente, cuando el dinero rápido se retira mientras que el capital más lento permanece totalmente invertido, los mercados pierden resiliencia. Los puntos de inflexión precisos nunca son visibles en tiempo real, pero el patrón resulta conocido.
En las revisiones de gobernanza, las familias suelen preguntar por qué las conversaciones sobre riesgos parecen más urgentes durante los periodos de calma que durante la volatilidad. La respuesta es sencilla: la calma esconde fragilidad. La estructura la revela.
La liquidez se mueve con discreción
Otro elemento infravalorado es liquidez, en particular su trayectoria.
A principios de este año, el exceso de liquidez procedente de China actuó como un sutil viento de cola para los activos de riesgo mundiales. A pesar de la debilidad de la demanda interna, el crecimiento monetario se aceleró, y parte de esa liquidez llegó a los mercados mundiales. Ese impulso se ha ralentizado.
Esto no implica endurecimiento o crisis. Pero los mercados responden a el cambio, no a la comodidad. Cuando la fuente marginal de liquidez se detiene, aunque sea temporalmente, los precios de los activos suelen acusar su ausencia antes de que surjan nuevos apoyos.
Los niveles importan menos que el impulso. Y, en el margen, el impulso se ha vuelto menos favorable.
La convicción es estructural
Nada de esto equivale a una tesis bajista. A más largo plazo, los fundamentales siguen intactos, y las rentabilidades tras extremos de posicionamiento similares han sido a menudo razonables.
Pero las familias no operan con un horizonte único. Distinguen entre creencia y exposición. Permanecer invertido no es lo mismo que permanecer sin protección.
Los mercados expresan su convicción mediante exposición. Las familias expresan su convicción mediante estructura.
He trabajado con familias que inicialmente veían la cobertura como una falta de confianza. Con el tiempo, esa percepción cambió. La cobertura pasó a entenderse no como una apuesta de mercado, sino como una decisión de gobernanza : una forma de mantenerse fieles a la intención a largo plazo en periodos de incertidumbre.
Por qué la administración responsable incluye la protección
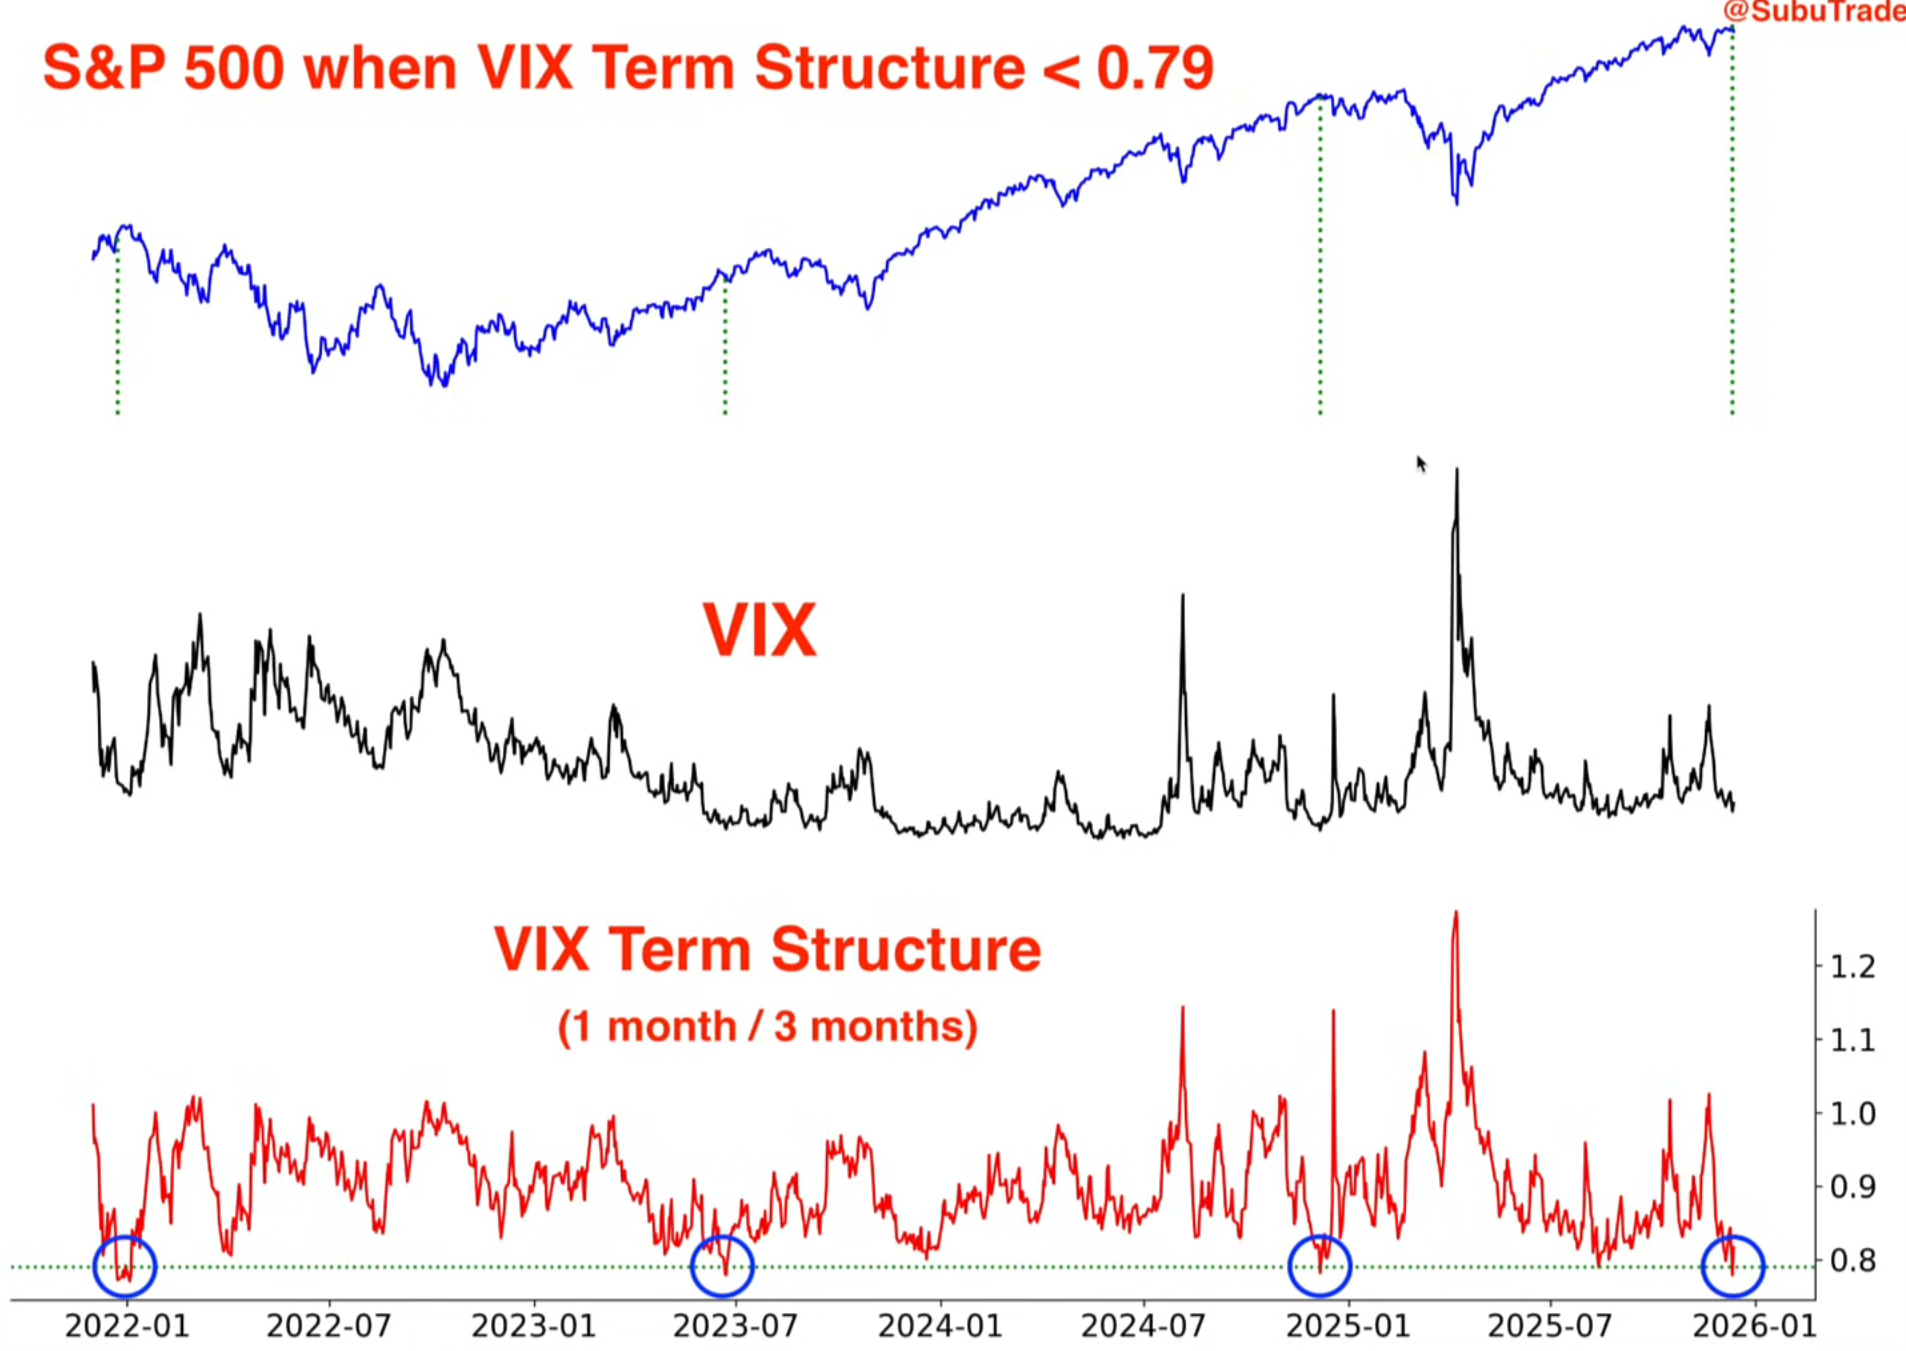
Periodos de baja volatilidad rara vez parecen el momento adecuado para cubrirse. Sin embargo, es entonces cuando la protección es más asequible.
En la actualidad, la volatilidad sigue contenida. El coste de asegurarse contra caídas moderadas es históricamente bajo. Esto genera una sencilla asimetría: la protección es más barata precisamente cuando parece innecesaria.
El objetivo de la cobertura no es evitar pérdidas. Se trata de preservar la libertad. Libertad para permanecer invertidas. Libertad para evitar decisiones forzadas. Libertad para actuar deliberadamente en lugar de reaccionar.
Las familias que perduran a través de las generaciones rara vez lo hacen porque predijeran los ciclos con exactitud. Perduran porque sus estructuras no requerían predicciones.
Pensar como una familia
Las familias aceptan incertidumbre como algo permanente. Diseñan marcos de gobernanza que separan la emoción de la ejecución y la convicción de la exposición.
Los mercados recompensan confianza – hasta que dejan de hacerlo.
La disciplina de la administración responsable reside en reconocer cuándo divergen estas dos lógicas. En momentos como el actual, en los que el optimismo es amplio y los vientos de cola amainan, la prudencia no es pesimismo. Es equilibrio.
El optimismo a largo plazo y la prudencia a corto plazo no son contradictorios. Son complementarios.
A lo largo de los años, he comprobado que las conversaciones más significativas con las familias rara vez tienen lugar en momentos de estrés de mercado. Tienen lugar antes, cuando los mercados transmiten respaldo y las decisiones parecen sencillas.
Esta perspectiva refleja esos momentos. Conversaciones centradas no en la predicción, sino en la preparación. En diseñar estructuras que permitan a las familias mantenerse pacientes cuando los mercados ponen a prueba la convicción, y fieles a su intención cuando cambien las condiciones.
Stewardship, en mi experiencia, no consiste en tener razón. Consiste en mantener la coherencia a lo largo del tiempo.
El legado no se construye sobre la certeza. Se construye sobre la estructura. Cuando la convicción se desvanece y las previsiones fallan, solo perdura una arquitectura clara. Es así como el capital se gobierna con intención y el patrimonio se diseña para trascender su momento.

