


Was wirklich trennt, ist die Zeit
Der wichtigste Unterschied zwischen Familien und Märkten ist nicht der Zugang, die Information oder die Raffinesse. Es ist die Zeit.
Märkte bewegen sich in verkürzten Zeithorizonten, reagieren auf Mittelflüsse, Positionierungund Momentum. Familien handeln mit Gedächtnis. Ihre Entscheidungen tragen Verantwortung über den unmittelbaren Zyklus hinaus. Sie denken in Jahrzehnten aus Notwendigkeit.
Am leichtesten vergisst man diese Unterscheidung in Zeiten der Ruhe. Wenn die Märkte stetig steigen und die Volatilität nachlässt, kann der Eindruck entstehen, als hätten sich kurzfristige Bedingungen und langfristige Überzeugung angeglichen. Die Geschichte lehrt anderes. Gerade wenn es sich bequem anfühlt, wiegt der Unterschied oft am schwersten.
Wenn der Konsens brüchig wird
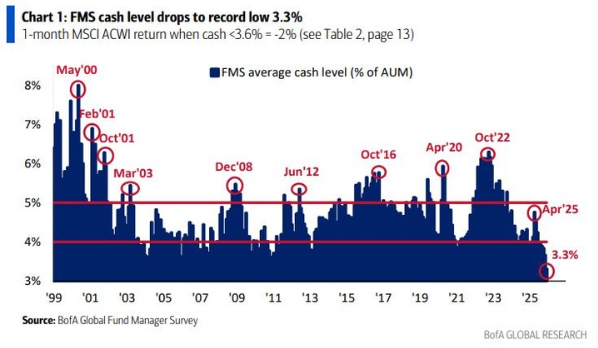
Im heutigen Aktienumfeld dominiert weniger die Angst als der Konsens. Trotz der Debatten über Bewertungen, künstliche Intelligenzund makroökonomische Unsicherheit, sind private wie institutionelle Anleger nach wie vor stark in Aktien investiert. Die Positionierung ist einseitig.
Eine einseitige Positionierung signalisiert keinen unmittelbar bevorstehenden Zusammenbruch. Märkte können länger als erwartet einseitig positioniert bleiben. Doch sie verschiebt das Gleichgewicht der Risiken. Wenn die meisten Marktteilnehmer bereits investiert sind, sind zusätzliche Käufer rar, und selbst moderate Schocks lösen unter Umständen überzogene Reaktionen aus.
Ich erinnere mich an ein Gespräch mit einer Familie während einer Phase starker Marktentwicklung. Die Frage galt nicht den Renditen, sondern der Widerstandsfähigkeit: „Wenn sich die Märkte ein Jahr lang gegen uns bewegen, zu welchen Entscheidungen könnten wir gezwungen sein, die wir später bereuen?“ Diese Frage verlagerte den Schwerpunkt von Optimismus zu Optionalität.
Märkte geraten in Schwierigkeiten, wenn sich alle einig sind.
Das Verhalten hinter den Schlagzeilen
Was die aktuelle Lage vielschichtiger macht, ist nicht nur die Positionierung, sondern das Verhalten.
Langfristige Anleger bleiben zwar weitgehend konstruktiv, kurzfristig orientiertes Kapital beginnt jedoch, sich zurückzuziehen. Makro-Hedgefonds und systematische Strategien haben ihr Engagement schrittweise reduziert und nähern sich der Neutralität. Die Verschiebung erfolgt nicht lautstark, sondern zielgerichtet.
Historisch gilt: Wenn schnelles Geld zur Seite tritt während langsameres Kapital voll investiert bleibt, verlieren die Märkte Widerstandsfähigkeit. Die genauen Wendepunkte sind in Echtzeit nie erkennbar, doch das Muster ist vertraut.
Bei Governance-Überprüfungen fragen Familien oft, warum sich Risikogespräche in ruhigen Phasen dringlicher anfühlen als in volatilen Zeiten. Die Antwort ist einfach: Ruhe verbirgt Fragilität. Struktur legt sie offen.
Liquidität bewegt sich leise
Ein weiteres unterschätztes Element ist Liquidität, insbesondere ihre Richtung.
Anfang dieses Jahres wirkte überschüssige Liquidität aus China als dezenter Rückenwind für globale Risikoanlagen. Trotz schwacher Binnennachfrage beschleunigte sich das Geldmengenwachstum, und ein Teil dieser Liquidität floss in die globalen Märkte. Dieser Impuls hat sich verlangsamt.
Dies bedeutet weder eine Straffung noch eine Krise. Doch die Märkte reagieren auf Veränderung, nicht auf Komfort. Wenn die marginale Liquiditätsquelle pausiert, wenn auch nur vorübergehend, spüren die Vermögenspreise oft ihr Fehlen noch vor dem Aufkommen neuer Unterstützung.
Entscheidend ist weniger das Niveau als die Dynamik. Und an der Marge wirkt die Dynamik inzwischen weniger unterstützend.
Überzeugung ist eine Frage der Struktur
Nichts davon begründet eine pessimistische Marktthese. Auf längere Sicht bleiben die Fundamentaldaten intakt, und die Renditen nach ähnlichen Positionierungsextremen waren oft angemessen.
Doch Familien orientieren sich nicht an einem einzigen Zeithorizont. Sie unterscheiden zwischen Überzeugung und Engagement. Wer investiert bleibt, bleibt deshalb nicht ungeschützt.
Märkte bringen Überzeugung zum Ausdruck durch Engagement. Familien bringen Überzeugung zum Ausdruck durch Struktur.
Ich habe mit Familien gearbeitet, die Absicherung zunächst als Mangel an Zuversicht ansahen. Mit der Zeit wandelte sich diese Wahrnehmung. Absicherung galt nicht mehr als Marktprognose, sondern als Governance-Entscheidung – ein Weg, im Einklang mit der langfristigen Zielsetzung zu bleiben, auch in Zeiten der Unsicherheit.
Warum Stewardship auch Schutz beinhaltet
Phasen geringer Volatilität wirken selten wie der richtige Zeitpunkt für eine Absicherung. Doch gerade dann ist Schutz am günstigsten.
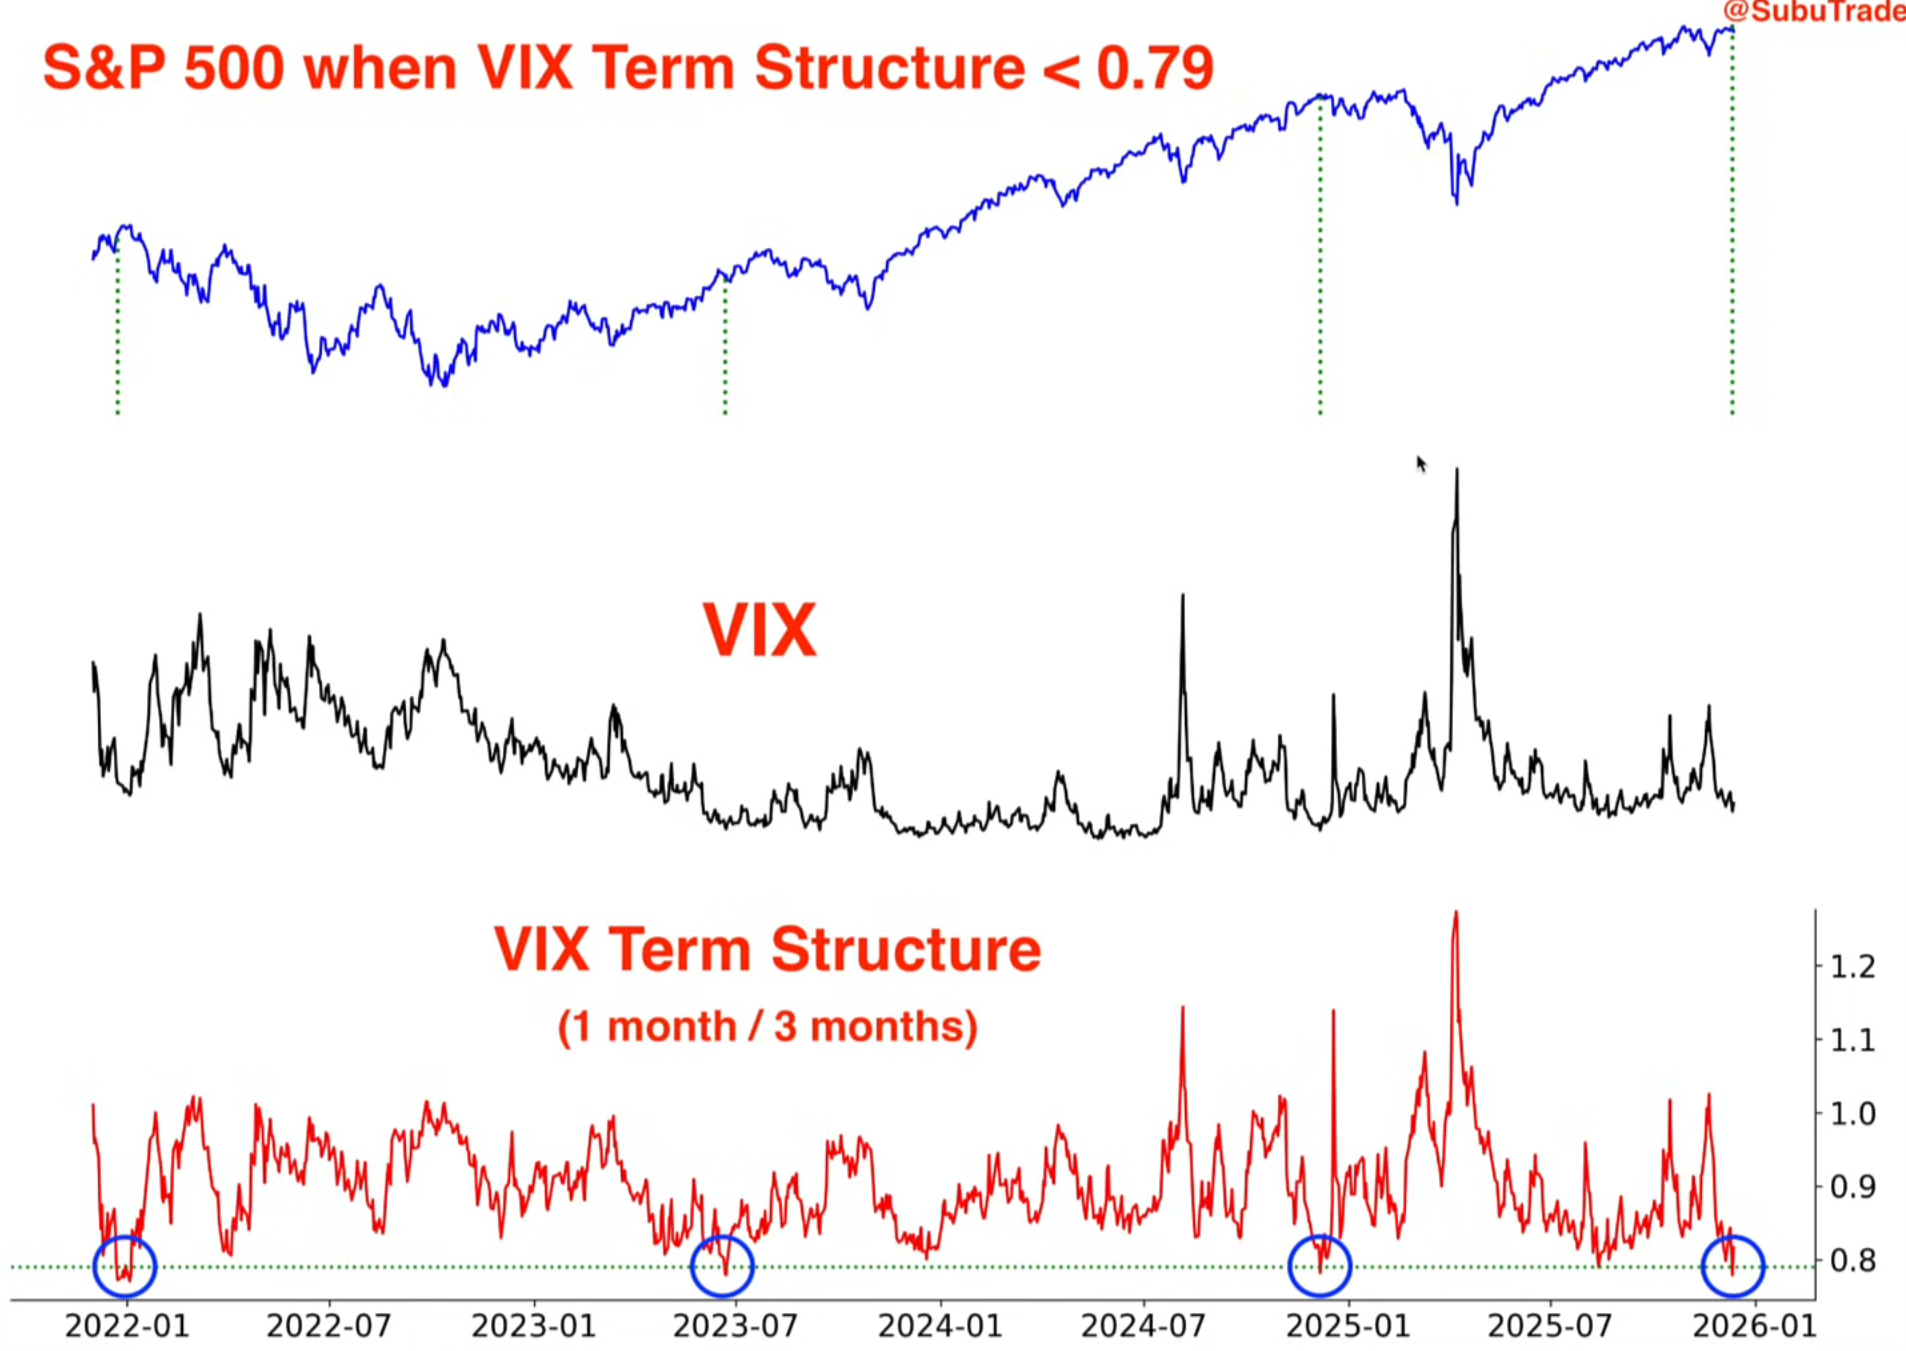
Derzeit bleibt die Volatilität gedämpft. Die Kosten einer Absicherung gegen moderate Kursrückgänge sind historisch niedrig. Daraus ergibt sich eine einfache Asymmetrie: Schutz ist genau dann am günstigsten, wenn er unnötig erscheint.
Der Zweck einer Absicherung besteht nicht darin, Verluste zu vermeiden. Er besteht darin, Freiheit zu bewahren. Die Freiheit, investiert zu bleiben. Die Freiheit, erzwungene Entscheidungen zu vermeiden. Die Freiheit, bewusst statt reaktiv zu handeln.
Familien, die über Generationen hinweg Bestand haben, tun dies selten, weil sie Zyklen genau vorhergesagt haben. Sie haben Bestand, weil ihre Strukturen keine Prognosen erforderten.
Wie eine Familie denken
Familien akzeptieren Unsicherheit als dauerhaft. Sie gestalten Governance-Rahmenwerke, die Emotion von der Umsetzung und Überzeugung vom Engagement trennen.
Märkte belohnen Zuversicht – bis sie es nicht mehr tun.
Die Disziplin der Stewardship besteht darin, zu erkennen, wann diese beiden Logiken auseinandergehen. In Momenten wie dem jetzigen, in denen der Optimismus breit getragen ist und der Rückenwind nachlässt, ist Umsicht kein Pessimismus. Sie ist Ausgewogenheit.
Langfristiger Optimismus und kurzfristige Vorsicht sind keine Widersprüche. Sie sind Ergänzungen.
Im Laufe der Jahre habe ich festgestellt: Die bedeutsamsten Gespräche mit Familien ergeben sich selten in Zeiten von Marktstress. Sie ergeben sich im Vorfeld, wenn die Märkte tragfähig wirken und Entscheidungen leicht erscheinen.
Diese Perspektive spiegelt solche Momente wider. Gespräche mit dem Fokus nicht auf Prognose, sondern auf Vorbereitung. Auf die Gestaltung von Strukturen, die es Familien ermöglichen, geduldig zu bleiben, wenn die Märkte die Überzeugung auf die Probe stellen, und im Einklang mit ihrer Zielsetzung zu bleiben, wenn sich die Bedingungen ändern.
Stewardship, so meine Erfahrung, bedeutet nicht, recht zu behalten. Es bedeutet, über die Zeit kohärent zu bleiben.
Ein Vermächtnis gründet nicht auf Gewissheit. Es gründet auf Struktur. Wenn Überzeugungen schwinden und Prognosen versagen, hat nur eine klare Architektur Bestand. Hier wird Kapital mit Absicht geführt und Vermögen so gestaltet, dass es seinen Moment überdauert.

