


الوقت هو الفاصل الحقيقي
الفارق الأبعد أثرًا بين العائلات والأسواق ليس إمكانية الوصول أو المعلومات أو مستوى الخبرة. إنه الوقت.
تعمل الأسواق ضمن آفاق زمنية قصيرة، مستجيبةً للتدفقات، التمركزو الزخم. أما العائلات فتعمل مستندةً إلى الذاكرة. وتحمل قراراتها مسؤوليةً تتجاوز الدورة الآنية. وهي تفكر بمنطق العقود لأنها مضطرة إلى ذلك.
ويسهل نسيان هذا الفارق أكثر ما يسهل في فترات الهدوء. فحين ترتفع الأسواق بثبات وتنحسر التقلبات، قد يبدو كأنالظروف قصيرة الأجل و القناعة طويلة الأجل قد توافقت. غير أن التاريخ يشير إلى خلاف ذلك. وكثيرًا ما تكون أوقات الطمأنينة هي الأوقات التي يكون فيها هذا الفارق أشد أهمية.
عندما يصبح الإجماع هشًا
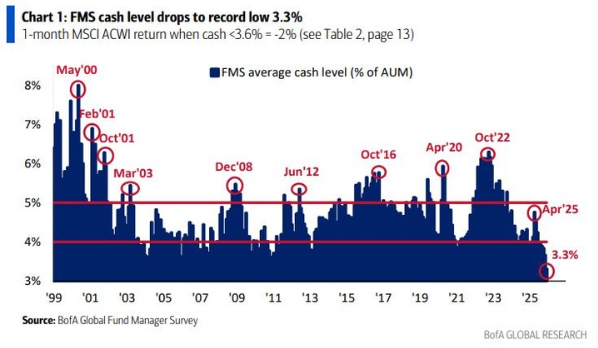
تتحدد بيئة الأسهم اليوم بعامل الخوف أقل مما تتحدد بعامل التوافق. فعلى الرغم من الجدل الدائر حول التقييمات, الذكاء الاصطناعيو عدم اليقين الاقتصادي الكلي، لا يزال المستثمرون الأفراد والمؤسسيون على حد سواء يخصصون حصصًا كبيرة للأسهم. والتمركز مكتظ.
لا يشير التمركز المكتظ إلى انهيار وشيك. فقد تبقى الأسواق مكتظة لفترة أطول من المتوقع. لكنه يغيّر ميزان المخاطر. فعندما يكون معظم المشاركين قد التزموا بالفعل، يندر المشترون الهامشيون، وحتى الصدمات المحدودة قد تثير ردود فعل مفرطة.
أتذكر نقاشًا مع إحدى العائلات خلال فترة أداء قوي للأسواق. لم يكن السؤال عن العوائد، بل عن المتانة: “إذا تحركت الأسواق ضدنا لمدة عام، فما القرارات التي سنندم على أننا اضطررنا إلى اتخاذها؟” حوّل هذا السؤال التركيز من التفاؤل إلى إبقاء الخيارات مفتوحة.
تتعثر الأسواق عندما يتفق الجميع.
السلوك خلف العناوين
ما يجعل اللحظة الراهنة أكثر تعقيدًا ليس فقط التمركزولكن السلوك.
وبينما يظل المستثمرون طويلو الأجل في عمومهم إيجابيين, رأس المال سريع الحركة بدأ بالتراجع. صناديق التحوط الكلية و الاستراتيجيات المنهجية خفّضت انكشافها تدريجيًا، مقتربةً من الحياد. وهذا التحول هادئولكن اتجاهي.
تاريخيًا، عندما يتنحى المال السريع جانبًا بينما يبقى رأس المال الأبطأ مستثمرًا بالكامل، تفقد الأسواق المتانة. ولا تظهر نقاط الانعطاف الدقيقة أبدًا في حينها، لكن النمط مألوف.
في مراجعات الحوكمة، كثيرًا ما تسأل العائلات لماذا تبدو نقاشات المخاطر أكثر إلحاحًا في فترات الهدوء منها في فترات التقلب. والجواب بسيط: الهدوء يخفي الهشاشة. والهيكل يكشفها.
السيولة تتحرك بهدوء
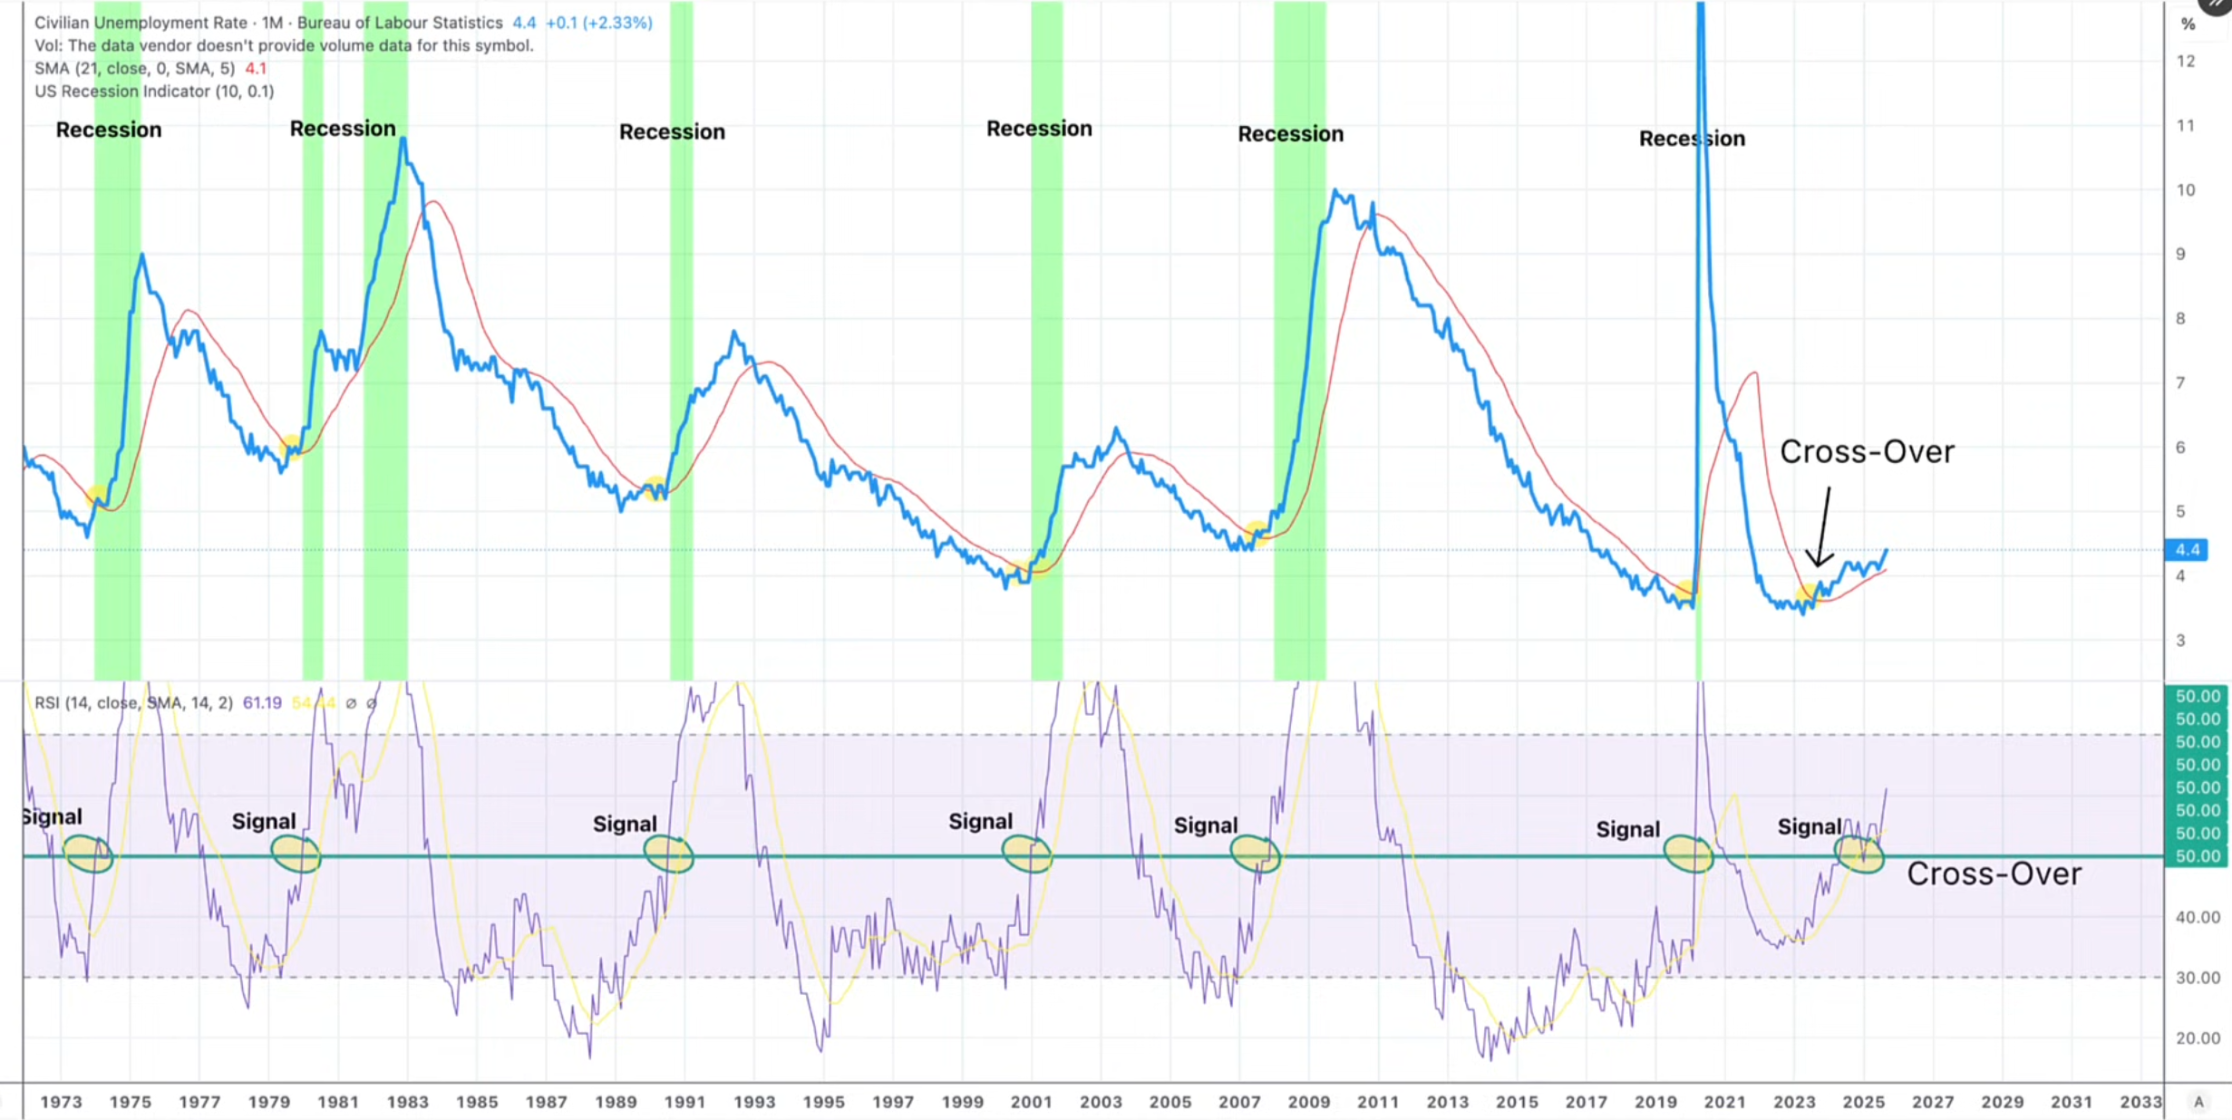
ومن العناصر الأخرى التي لا تحظى بالتقدير الكافي السيولة، ولا سيما اتجاه حركتها.
في وقت سابق من هذا العام، كانت السيولة الفائضة القادمة من الصين بمثابة رياح مواتية خفية لأصول المخاطر العالمية. فعلى الرغم من ضعف الطلب المحلي، تسارع نمو المعروض النقدي، ووجد جزء من تلك السيولة طريقه إلى الأسواق العالمية. وهذا الدافع قد تباطأ.
وهذا لا يعني تشديدًا أو أزمة. لكن الأسواق تستجيب للتغيير، لا للطمأنينة. فعندما يتوقف المصدر الهامشي للسيولة، ولو مؤقتًا، كثيرًا ما تشعر أسعار الأصول بغيابه قبل أن يظهر دعم جديد.
المستويات أقل أهمية من الزخم. وعلى الهامش، بات الزخم أقل دعمًا.
القناعة مسألة هيكلية
لا يرقى أي من ذلك إلى أطروحة متشائمة. فعلى آفاق أطول، تبقى الأساسيات سليمة، وكثيرًا ما كانت العوائد التي أعقبت مستويات تمركز قصوى مماثلة معقولة.
لكن العائلات لا تعمل وفق أفق واحد. فهي تميز بين القناعة و الانكشاف. فالبقاء مستثمرًا لا يعني البقاء بلا حماية.
تعبّر الأسواق عن قناعتها من خلال الانكشاف. وتعبّر العائلات عن قناعتها من خلال الهيكلة.
لقد عملت مع عائلات كانت ترى في البداية التحوط دليلًا على نقص الثقة. ومع مرور الوقت، تغيّر هذا التصور، وبات يُنظر إلى التحوط لا بوصفه رهانًا على السوق، بل بوصفه قرارًا من قرارات الحوكمة ، أي وسيلة للبقاء متسقين مع الغاية طويلة الأجل خلال فترات عدم اليقين.
لماذا يشمل الإشراف المسؤول الحماية
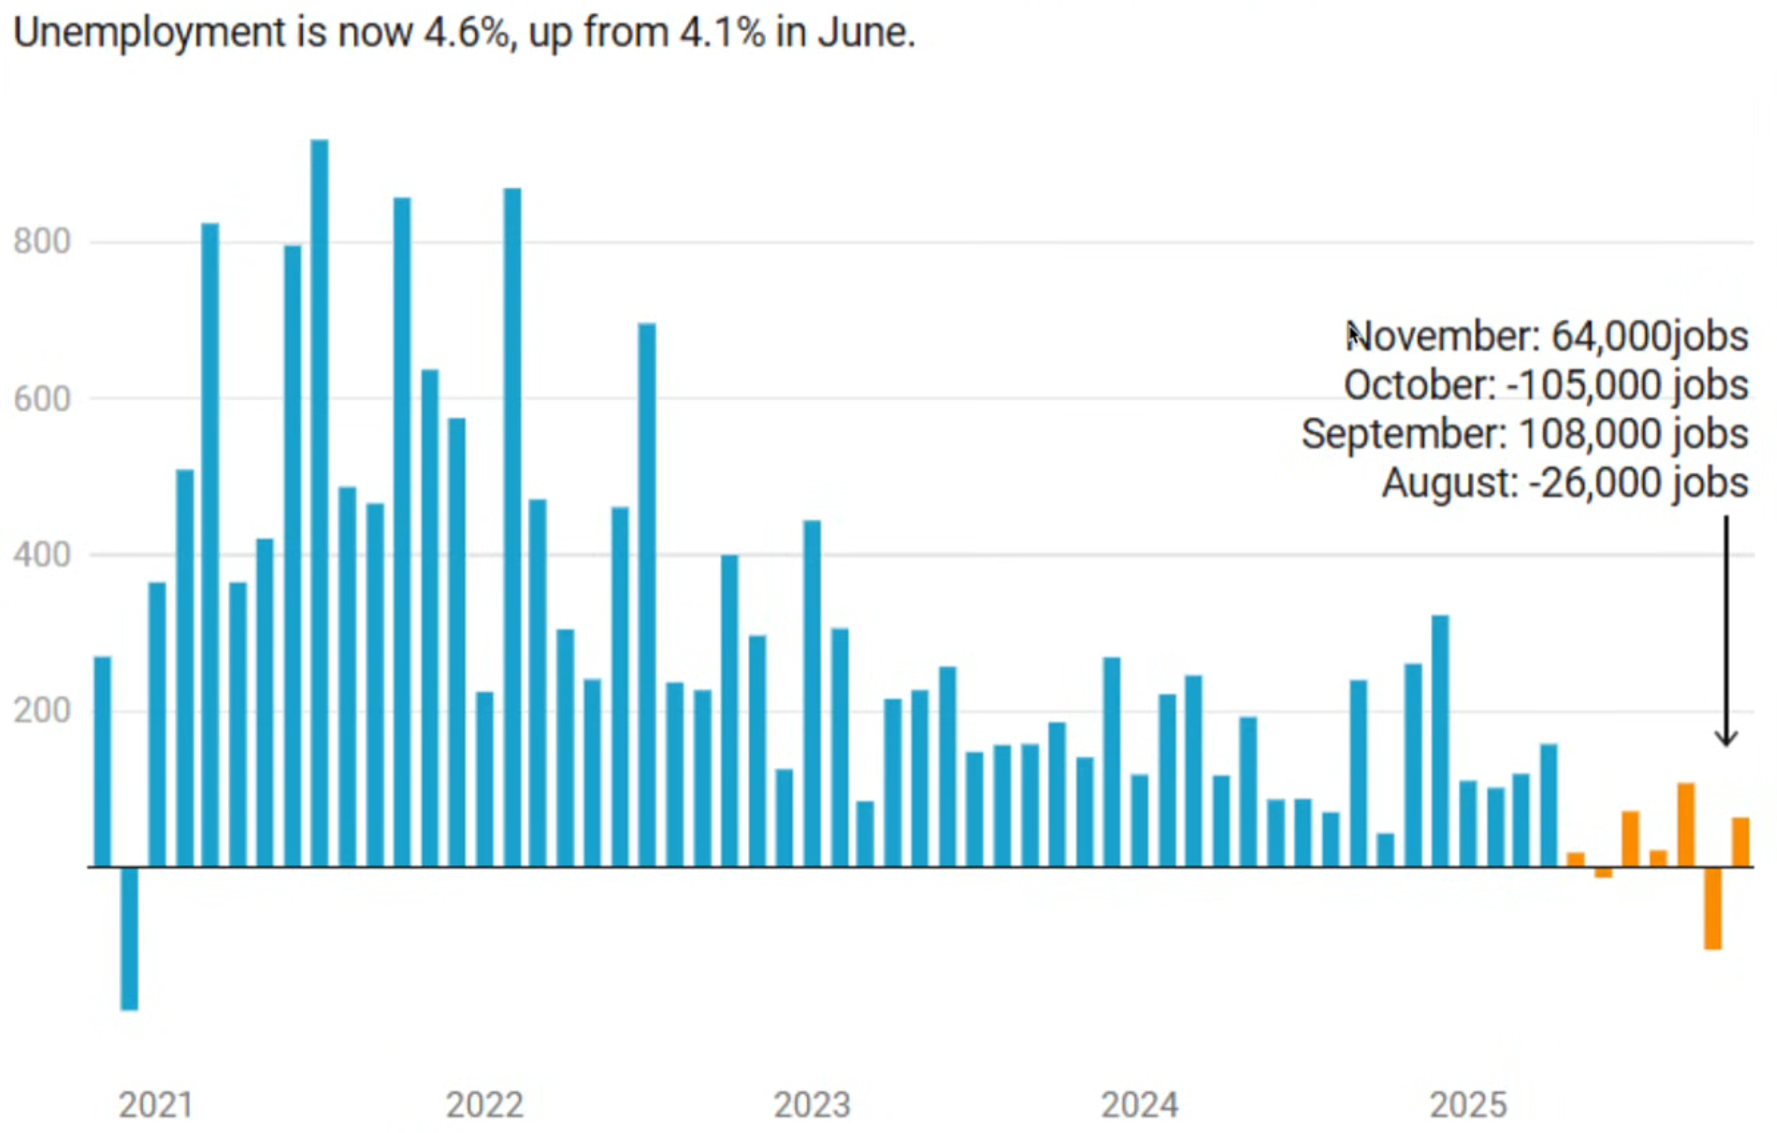
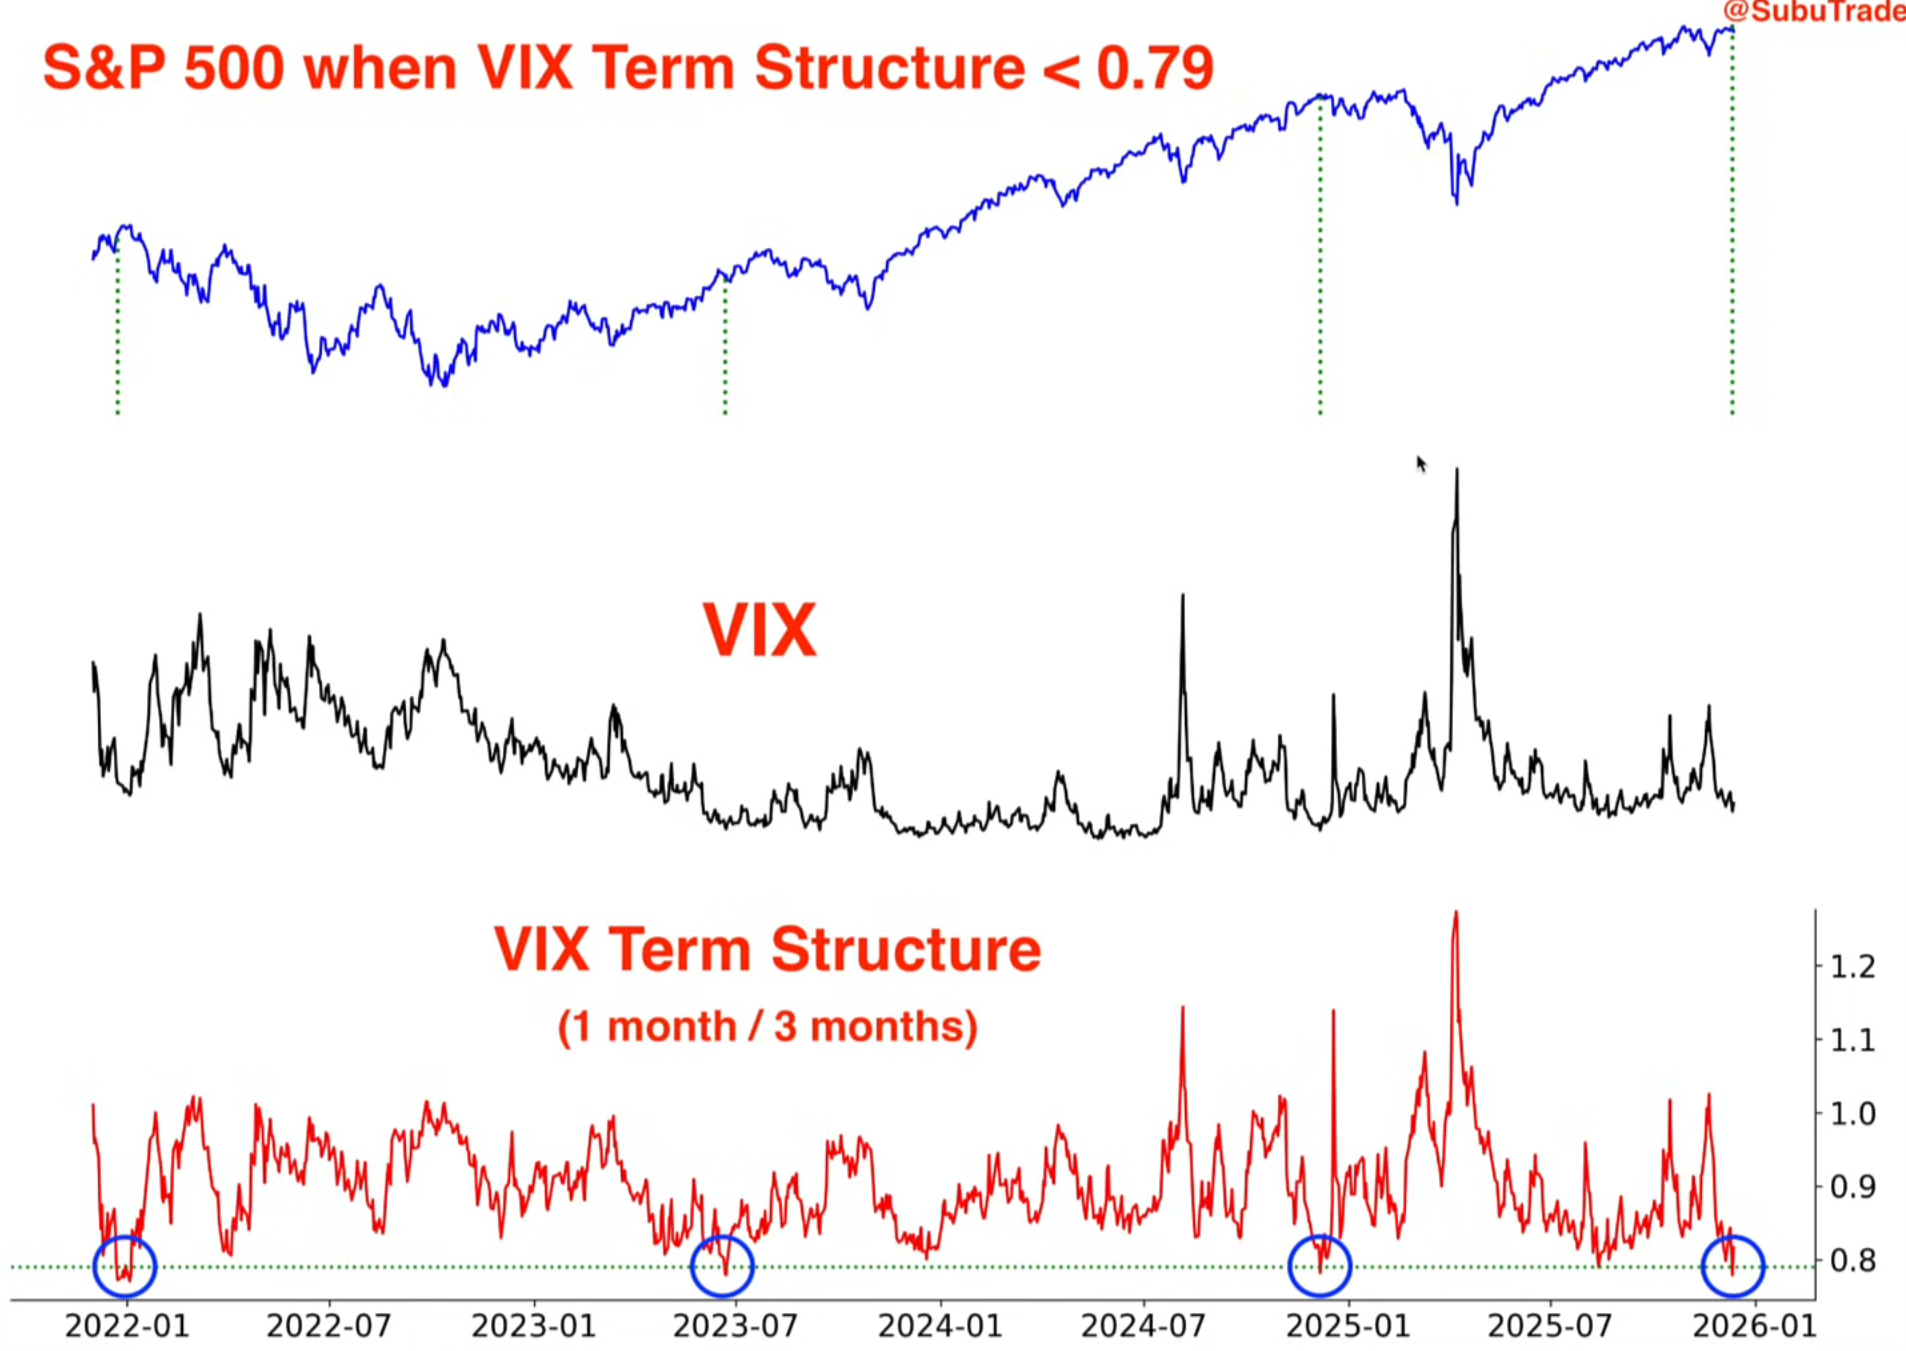
فترات التقلبات المنخفضة نادرًا ما تبدو الوقت المناسب للتحوط. لكنها في الواقع الفترات التي تكون فيها الحماية في أدنى تكلفتها.
واليوم، لا تزال التقلبات منخفضة. وتكلفة التأمين ضد التراجعات المحدودة هي تاريخيًا منخفضة. وهذا يُنشئ حالة بسيطة من عدم التماثل: فالحماية تكون في أرخص مستوياتها تحديدًا حين تبدو غير ضروري.
الغرض من التحوط ليس تجنب الخسائر. بل الحفاظ على الحرية. حرية البقاء مستثمرين. حرية تجنب القرارات المفروضة. حرية التصرف عن تروٍّ لا كردّ فعل.
العائلات التي تصمد عبر الأجيال نادرًا ما تفعل ذلك لأنها تنبأت بالدورات بدقة. بل تصمد لأن هياكلها لم تكن تتطلب التنبؤ.
التفكير كعائلة
تقبل العائلات عدم اليقين أمرًا دائمًا. وتصمم أطرًا للحوكمة تفصل العاطفة عن التنفيذ و القناعة عن الانكشاف.
تكافئ الأسواق الثقة ، إلى أن تكفّ عن ذلك.
إن انضباط الإشراف المسؤول يكمن في إدراك اللحظة التي يتباعد فيها هذان المنطقان. وفي لحظات كاللحظة الراهنة، حيث التفاؤل واسع و الرياح المواتية تنحسر، لا يكون الحذر تشاؤمًا، بل هو التوازن.
التفاؤل طويل الأجل و الحذر قصير الأجل لا يتناقضان، بل هما متكاملان.
على مر السنين، وجدت أن أكثر المحادثات جدوى مع العائلات نادرًا ما تجري في أوقات ضغوط السوق. بل تجري قبلها، حين تبدو الأسواق داعمة والقرارات سهلة.
يعكس هذا المنظور تلك اللحظات: محادثات لم تتمحور حول التنبؤ، بل حول الاستعداد. وحول تصميم هياكل تتيح للعائلات أن تبقى صبورة حين تختبر الأسواق قناعتها، و متسقة مع غايتها عندما تتغير الظروف.
الإشراف المسؤول، في تجربتي، لا يتعلق بإصابة التوقعات. بل يتعلق بالحفاظ على التماسك مع مرور الوقت.
لا يُبنى الإرث على اليقين. إنه يُبنى على الهيكل. حين تتلاشى القناعة وتخفق التوقعات، لا يصمد سوى هيكل واضح. فهنا يُدار رأس المال بغاية واضحة، وتُصمَّم الثروة لتتجاوز لحظتها.

