


يطرح غلاف العدد الأخير من مجلة الإيكونوميست سؤالاً صريحاً: هل ستنهار السندات؟ ولطالما رأينا في Redwood Heritage أن محفظة 60/40، أي 60% أسهم و40% سندات، تنتمي إلى حقبة أخرى، وأن المحافظ التي نبنيها للعائلات التي نقدم لها المشورة تُبنى عبر ست فئات من الأصول لا فئتين، وهو نهج طبّقه مؤسسنا ورئيسنا التنفيذي، أحمد سعيدالي، لأكثر من 15 عاماً. استندت حجة محفظة 60/40 إلى علاقة محددة: حين تنخفض الأسهم، تميل السندات عالية الجودة إلى الارتفاع فتخفف الخسارة. وتعتمد هذه العلاقة على تضخم منخفض ومستقر وعلى مقرضين يثقون بالمقترض، وكلا الشرطين بات اليوم موضع تساؤل. وفي هذا الموجز نعرض الأدلة، وما تعنيه لطريقة احتفاظ العائلة برأس مالها.
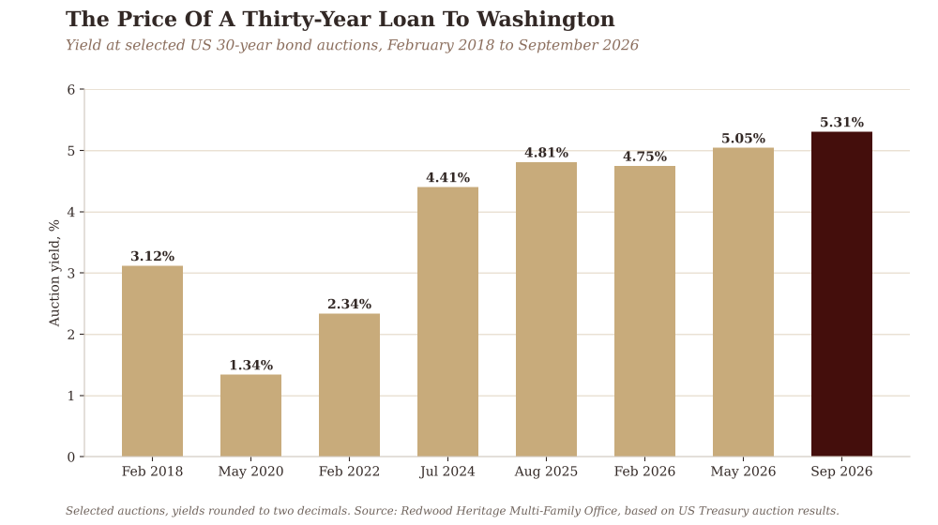
لا تبعث هذه الأرقام على الاطمئنان. وفقًا لمجلة الإيكونوميست، تضاعفت الديون العامة للاقتصادات المتقدمة الكبرى تقريبًا منذ عام 2000، مقارنة بحجم اقتصاداتها. وحتى قبل موجة البيع الأخيرة، كان من المتوقع أن تنفق هذه الحكومات 8% من عائداتها الضريبية على الفوائد الصافية هذا العام. في أغسطس، تجاوزت الديون الفيدرالية الأمريكية 40 تريليون دولار. وفي 10 سبتمبر، دفعت وزارة الخزانة الأمريكية 5.308% لبيع سندات مدتها 30 عامًا، وهو أعلى عائد في أي مزاد من هذا النوع منذ أغسطس 2001، وفي 8 أكتوبر، لامس عائد سندات الخزانة لأجل 10 سنوات مستوى 5.35%، وهو أعلى مستوى له منذ عام 2002. ولن نفاجأ إذا رأيناه يختبر مستوى 6%، وهو المستوى الذي وصل إليه آخر مرة في عام 2000. وبحلول 5 أكتوبر، بلغ العائد على مؤشر بلومبرغ للسندات الحكومية العالمية 5.79%، في حين استقر مؤشر MSCI World للأسهم العالمية عند 4,954.
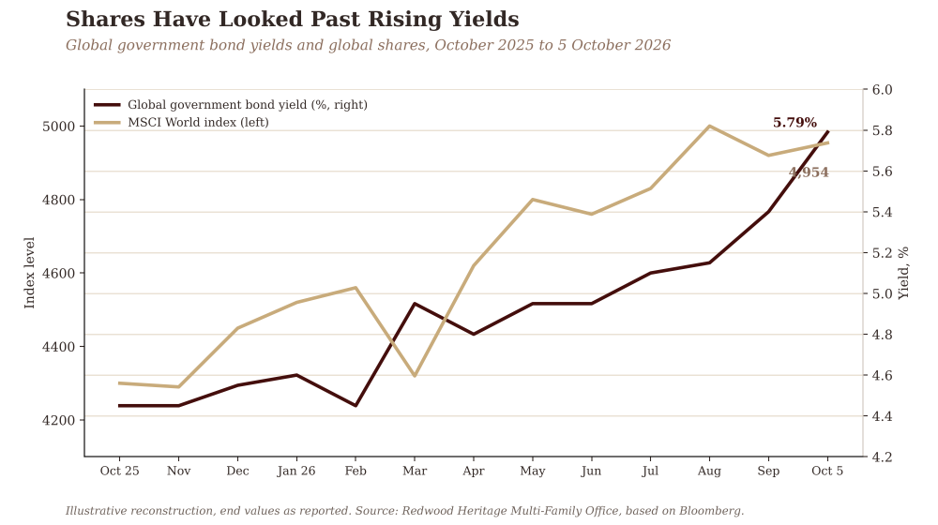
ارتفاع العائدات يعني انخفاض أسعار السندات، لذا فإن الجزء من المحفظة الاستثمارية المخصص لحماية العائلة قد فقد قيمته في الوقت الذي واصلت فيه الأسهم ارتفاعها. ويأتي الاختبار الحقيقي في ظل سوق هابطة، عندما تنخفض الأسهم وقد تنخفض السندات المخصصة لتعويضها في الوقت نفسه، مدفوعةً بالقلق نفسه بشأن الديون والتضخم.
تآكلت الوسادة الواقية
تُظهر بيانات السوق على مدى سبعين عاماً إلى أي حد كانت تلك الحماية مشروطة على الدوام. فباستخدام بيانات روبرت شيلر طويلة الأمد عن السوق الأمريكية، قسنا ما إذا كانت الأسهم الأمريكية والسندات الحكومية لأجل 10 سنوات تميل إلى التحرك معاً أو في اتجاهين متعاكسين على مدى فترات متحركة مدتها ثلاث سنوات. وخلال معظم الفترة من عام 2000 إلى عام 2021، وهي سنوات تضخم منخفض ومستقر، كان المقياس سالباً: إذ كانت السندات تميل إلى الارتفاع حين تنخفض الأسهم. ومن أواخر الستينيات إلى أواخر التسعينيات، حين كان التضخم الشاغل الأبرز، كانت السندات تميل إلى الانخفاض مع الأسهم. ومع عودة التضخم وارتفاع العائدات في عامي 2022 و2023، عاد المقياس إلى المنطقة الموجبة.
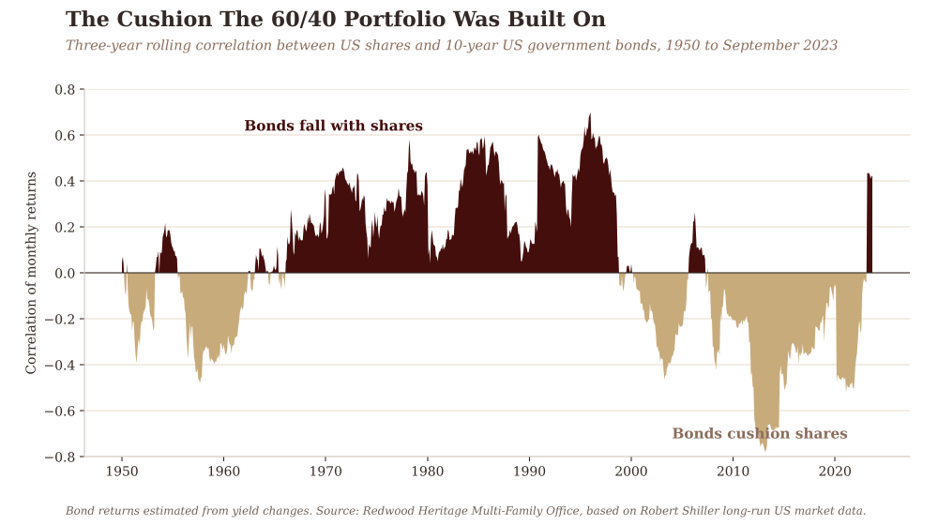
وتدعم الأبحاث الأكاديمية هذا التفسير. فقد أظهر جون كامبل، وأدي سونديرام، ولويس فيسيرا من جامعة هارفارد أن التباين المشترك بين عوائد سندات الخزانة الأمريكية وعوائد الأسهم قد تغير بشكل كبير بمرور الوقت، وربطوا هذه التقلبات بما إذا كان المستثمرون ينظرون إلى السندات الحكومية على أنها معرضة للتضخم أم كوسيلة للحماية عند انخفاض النمو والأسعار. وبالنسبة للأسر، فإن الآثار المترتبة على ذلك مباشرة. فالمحفظة الاستثمارية التي تُبنى على افتراض أن السندات ستخفف من تأثير انخفاض أسعار الأسهم تستند إلى نظام معين، والأنظمة تتغير.
أصبحت الوسادة الهوائية الآن جزءًا من الحادث.
المقرض هو الذي يحدد الشروط الآن
يتكون العائد طويل الأجل من جزأين: متوسط أسعار الفائدة قصيرة الأجل التي يتوقعها المقرضون على مدى مدة القرض، ومكافأة إضافية مقابل تخصيص الأموال لعقود من الزمن وتحمل مخاطر تآكل قيمتها بسبب التضخم أو السياسات النقدية. وقدرت دراسة صادرة عن مجلس الاحتياطي الفيدرالي، أعدها توماس لاوباخ، ويُستشهد بها على نطاق واسع، أن أي زيادة بنسبة نقطة مئوية واحدة في العجز المتوقع في ميزانية الولايات المتحدة، مقارنة بحجم الاقتصاد، تؤدي إلى ارتفاع أسعار الفائدة طويلة الأجل بنحو 0.25 نقطة مئوية. وتعكس مزادات السندات لأجل 30 عامًا لهذا العام هذا الضغط: 4.750% في فبراير، و5.046% في مايو، و5.308% في سبتمبر.
من دبي، حيث يلتقي رأس المال من الشرق والغرب الآن ويختار أين يستقر، نرى أن أسس النظام المالي القديم تتعرض لضغوط واضحة. فعلى مدى أجيال، اقترضت الاقتصادات الغربية الكبرى وكأن المال سيكون متاحًا دائمًا، وقد كان كذلك بالفعل على مدى أجيال. وقد افتقر سياسيوها حتى الآن إلى الشجاعة اللازمة لإخبار الناخبين بصراحة عن التكلفة التي سيتكبدها هذا الاقتراض. لعقود طويلة، كان المقترض هو من يحدد الشروط. أما اليوم، فقد أصبح المقرض هو من يحددها، وصبر المقرض بدأ ينفد.
سويسرا تثبت ما يمكن أن يحققه الانضباط
ويُعد جاران مثالاً على ذلك. ففي عام 2001، وافق الناخبون السويسريون على "مكابح الديون" بنسبة 85%، مما أدى إلى تضمين الانضباط المالي في الدستور، ووفقًا لمؤسسة Avenir Suisse، انخفض الدين العام السويسري منذ ذلك الحين من حوالي 55% من الناتج المحلي الإجمالي إلى ما يقارب 35%. بلغت الديون العامة لفرنسا مستوى قياسيًا عند 119% من ناتجها المحلي الإجمالي في نهاية يونيو. في 9 أكتوبر، طالبت الأسواق بفائدة قدرها 4.87% لإقراض فرنسا لمدة عشر سنوات، وحوالي 0.56% لإقراض سويسرا. وبصفتنا شركة لها جذور في جنيف وزيورخ، فإننا نعتبر هذه الفجوة ثمن الشجاعة المالية، الذي يدفعه أولئك الذين يفتقرون إليها.
السياسة دخلت ساحة المزاد
تُفسّر لغة بعض السياسيين سبب تزايد تشدد المقرضين، وقد جمعت مجلة الإيكونوميست الأدلة على ذلك. ففي 3 أكتوبر، تناول مؤسسنا ورئيسنا التنفيذي في The Family Office Perspective تصريح دونالد ترامب لمجلة TIME بأن مستويات معينة من التضخم ستسدد ديون أمريكا بسرعة كبيرة، وهو ما يرقى إلى وعد بسداد المقرضين بأموال تقل قيمتها عن الأموال التي أقرضوها. ولأوروبا نسخها الخاصة. ففي فرنسا، يجد المشرعون صعوبة في الاتفاق حتى على تخفيضات صغيرة في الميزانية، بينما تَعِد مارين لوبان بإمكان خفض سن التقاعد رغم ارتفاع متوسط العمر. وفي بريطانيا، قال أحد النواب إن أسواق السندات سيتعين عليها ببساطة أن تنصاع لخطط الإنفاق لدى حكومة حزب العمال. ويسمع المقرضون كل تصريح كتحذير، ويُسعّرون ذلك التحذير اليوم.
سوق السندات تسمع ما لا يُقال للناخبين.
الملاذات القديمة تتبدّل
ولم يسلم الذهب، الملاذ التقليدي الآخر، من الضغوط. فهو لا يدرّ فائدة، ولذا يرفع ارتفاع العائدات تكلفة الاحتفاظ به، ويُتداول الآن دون المستوى القياسي الذي سجّله في يناير. كما تتوقع الأسواق أن يواصل الاحتياطي الفيدرالي الرفع بعد زيادة سبتمبر، وهي الأولى منذ ثلاث سنوات، مع تسعير زيادة إضافية بربع نقطة مئوية بالكامل بحلول ديسمبر.
لا يزال للسندات الحكومية دور. فالسندات الحكومية الأمريكية طويلة الأجل تدرّ الآن أكثر مما درّته في أي مزاد لأجل 30 عاماً منذ عام 2001. وما تغيّر هو طريقة الاحتفاظ بها: كمركز يسعى إلى العائد، يُحدَّد حجمه ويُراقَب كأي مركز آخر، مع توقّع أن يتصرف على هذا النحو في عام صعب. ويجب أن تأتي الحماية من التضخم والاضطراب المالي على نحو متزايد من مصادر أخرى، والأصول الحقيقية وجهة طبيعية لذلك. فالعقارات والبنية التحتية والأراضي المنتجة المختارة بعناية تدرّ دخلاً من نشاط يواصل الناس الدفع مقابله، وقد مالت هذه الإيرادات بمرور الوقت إلى التكيف مع تكلفة المعيشة، في حين تتآكل الدفعة الثابتة من الحكومة بفعلها. وللأصول الحقيقية مخاطرها الخاصة، وهي تتطلب الصبر والانتقاء الدقيق، ولهذا نختارها ونُهيكلها بالانضباط ذاته الذي نطبقه على كل جزء آخر من المحفظة.
ست فئات من الأصول، لا فئتان
لم نثق قط في محفظة استثمارية تعتمد على ركيزتين فقط. فالمحافظ الاستثمارية التي نبنيها للعائلات التي نقدم لها المشورة موزعة على ست فئات من الأصول، بحيث لا يتحمل مصدر واحد للأمان العبء بأكمله، ولا يحدد وعد حكومة واحدة مستقبل العائلة. والعائلات التي بنت ثروتها من خلال امتلاك الشركات والعقارات تدرك هذا الأمر بالفعل. فالحماية الدائمة تأتي مما تملكونه وكيفية هيكلته.
انضباطنا بسيط ونطبقه دون استثناء. فنحن نصمم النظام قبل أن نختار المنتجات. والحوكمة هي التي تحدد تخصيص الأصول، وليس العكس. نحدد أولاً ما لا تستطيع العائلة تحمّل خسارته، ثم ما يجب أن ينمو مع الأسواق، وبعد ذلك فقط ما يمكن أن يسعى إلى المزيد. وفي عالم لم يعد يُعتمد فيه على الحكومات لحماية قيمة عملاتها، فإن هذا الترتيب في التفكير هو ما يحفظ رأس مال العائلة سليماً.
الهيكلة هي الأصل الآمن الجديد، وبناؤها هو عملنا.
الخاتمة
تضاعفت الديون العامة تقريبًا مقارنةً باقتصادات الدول التي تتحملها، وتستحوذ الفوائد الصافية بالفعل على 8% من عائدات الضرائب، ويتحدث القادة السياسيون صراحةً عن سداد الديون للمقرضين بعملات أضعف، وتوقفت السندات عن الارتفاع بشكل موثوق عند انخفاض الأسهم، وتبلغ تكاليف الاقتراض الأمريكية لمدة 30 عامًا أعلى مستوياتها منذ عام 2001. وتعني هذه العوامل مجتمعة أنه يجب الآن التعامل مع السندات الحكومية كأصل محفوف بالمخاطر. وتُظهر سويسرا أن الانضباط لا يزال يُكافأ، في حين اختار جزء كبير من الغرب مسارًا آخر. وقد بُنيت محفظة 60/40 لعالم لم يعد قائماً.
نود أن نطرح سؤالين على كل عائلة وكل لجنة استثمار هذا الخريف. إذا انخفضت أسعار الأسهم غدًا بمقدار الخُمس، فما هي الأصول في المحفظة التي سترتفع قيمتها فعليًّا، وهل يمكن استنتاج ذلك من أدائها خلال هذا العام؟ وهل صُممت المحفظة استنادًا إلى ما لا تستطيع العائلة تحمل خسارته، أم تم تجميعها من أي منتجات كانت متوفرة؟ إذا كانت أي من الإجابتين تدعو إلى التوقف والتفكير، فقد حان الوقت لإجراء محادثة مختلفة.
كانت السندات تُستخدم في السابق لحماية المحفظة الاستثمارية. أما الآن، فيجب بناء المحفظة بحيث تحمي نفسها بنفسها.
تصدر The Redwood Family Office Brief عن Redwood Heritage Multi-Family Office. اقرأوها بتأنٍّ، وشاركوها مع شخص واحد مسؤول عن رأس مال عائلي جاد، واشتركوا فيها.

