


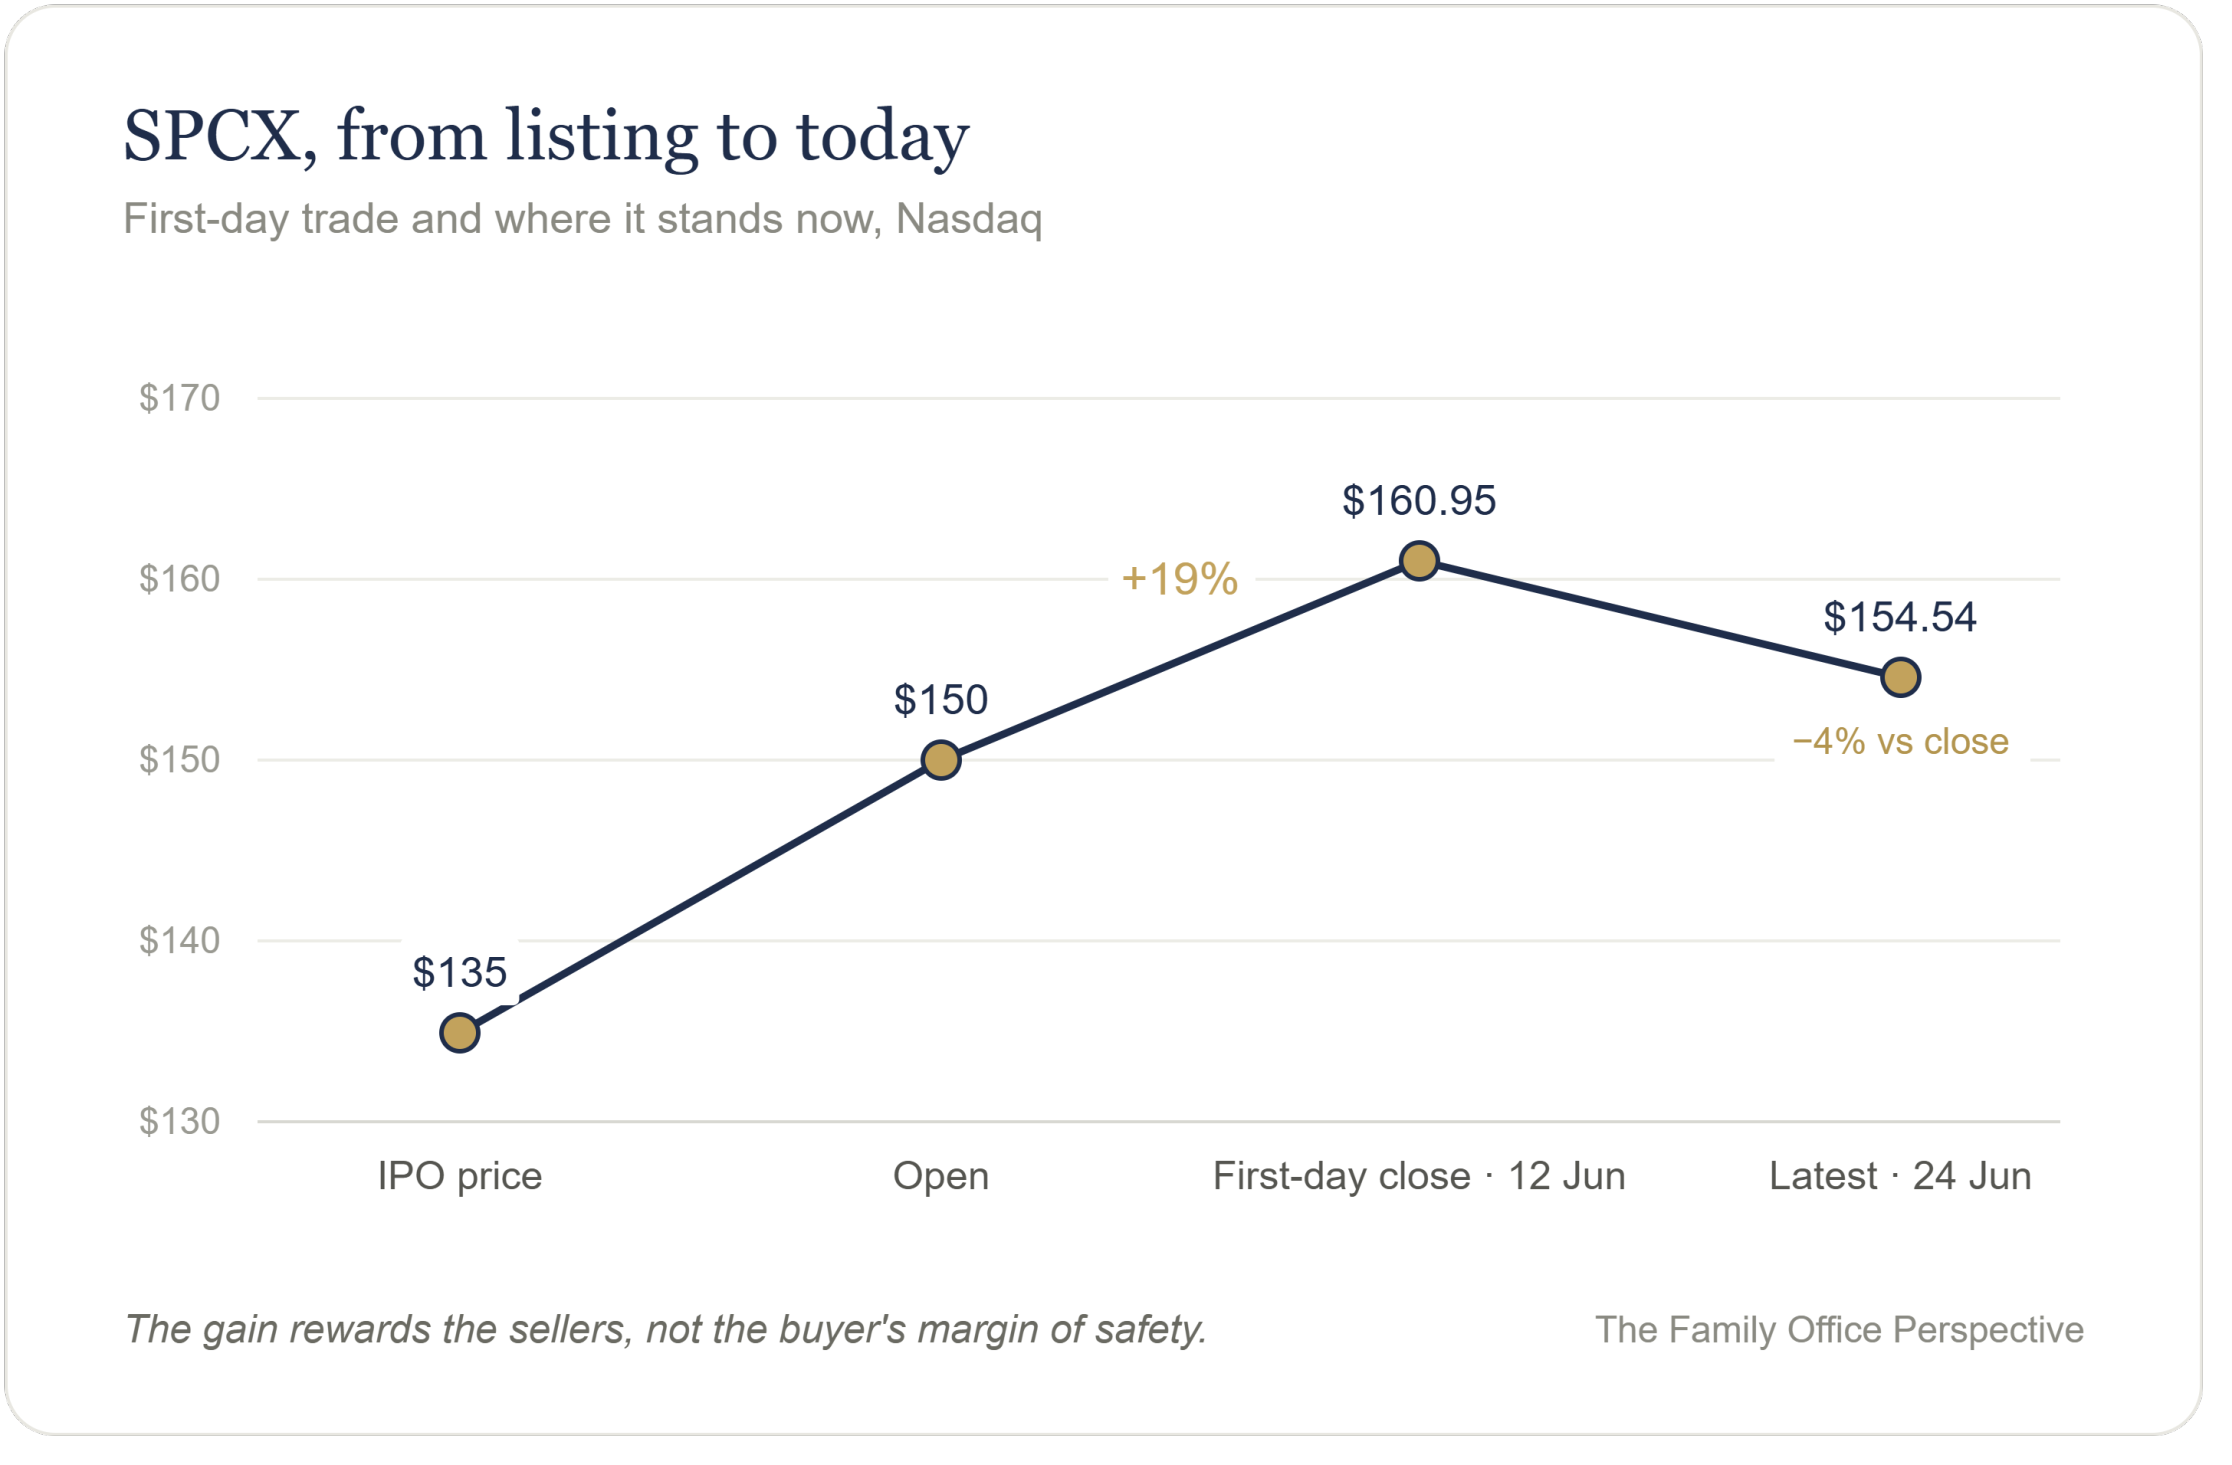
أُدرجت سبيس إكس في البورصة. وقد جمعت 75 مليار دولار، في أكبر عملية طرح عام في التاريخ، بسعر 135 دولارًا، وافتتحت التداول عند 150 دولارًا، وأغلقت تداولاتها في أول يوم عند 160.95 دولار، بزيادة قدرها 19%، وبلغت قيمتها السوقية أكثر من 2 تريليون دولار. وستظل هذه الأرقام تتردد لسنوات. أما ما يتطلبه الأمر من أي شخص يشتري أسهمها اليوم، فهذه مسألة أخرى تمامًا.
سبيس إكس شركة استثنائية. والسعر يفترض مسبقًا أنك توافق على ذلك.
نال المؤمنون الأوائل ثمن قناعتهم. أما الجدد فيدفعون ثمن الإجماع.
قد تكون هذه الشركة واحدة من أهم الشركات في جيلنا. فقد أعادت صياغة اقتصاديات الإطلاق، وحولت "ستارلينك" إلى شركة عالمية، وابتكرت فئة لم يجرؤ سوى القليل على خوض غمارها. لا خلاف على أي من ذلك، لكن ليس هذا هو بيت القصيد. الإعجاب بهذه الشدة يجعل جودة الشركة مبررًا لسعر السهم. تسمع العائلات الاسم وتشعر أنها تشتري المستقبل. لكنها تشتريه بعد أن استفاد المستثمرون الأوائل من الجزء الأكثر انحدارًا من المنحنى، عند مستوى لا يترك أي مجال تقريبًا لخيبة الأمل العادية. تبدو هذه شركة رائعة. كما يبدو أنها فرصة خروج رائعة لأولئك الذين انضموا مبكرًا: بعد فترة حظر بيع مدتها 366 يومًا، يصبح ماسك وحاملو الأسهم الأوائل أحرارًا في البيع، وتساعد العائلة التي تشتري عند الافتتاح في توفير فرصة الخروج تلك.
القصة تتحول إلى تقييم يومي
لسنوات طويلة، كانت سبيس إكس الأصل الأبرز الذي تكمن قيمته في صعوبة الوصول إليه: نادرة، خاصة، يقودها مؤسسها، ويصعب امتلاكها. وفي الأسواق الخاصة، هنا تحديدًا يضعف الانضباط، حيث تتوقف العائلة عن التساؤل عن الدور الذي يلعبه الأصل، وتبدأ في التساؤل فقط عما إذا كان بإمكانها الدخول إليه. والإدراج في البورصة يغير كل شيء. يتحول الوصول إلى اكتشاف السعر. وتتحول الندرة إلى سيولة. وتتحول القصة إلى تقييم يومي، معرّض لتقلبات المعنويات، وأسعار الفائدة، والأرباح، وتدفقات المؤشرات.
السيولة لا تقضي على المخاطر. بل تزيل العذر الذي يمنعنا من إدراكها.
لا أحد يريد أن يكون الشخص الذي يشكك في الشركة التي تسعى للوصول إلى المريخ. ونظام الحوكمة موجود من أجل هذا الشخص بالذات، وفي تلك اللحظة بالذات. فالإدراج في البورصة لا يحول الرؤية إلى تفويض.
قيّم السعر، لا الرسالة
اقرأ الأرقام كما يقرؤها المكتتب المحترف. تم إدراج شركة "سبيس إكس" في البورصة بقيمة تزيد عن 90 ضعف إيراداتها لعام 2025، وارتفعت القيمة عند الإغلاق لتتجاوز 100 ضعف. وتشمل هذه الإيرادات، البالغة 18.7 مليار دولار، بالفعل شركة "إكس إيه آي" (xAI)، التي قام ماسك بدمجها في "سبيس إكس" في فبراير. تكبدت "سبيس إكس" خسائر بلغت 4.9 مليار دولار العام الماضي، و4.3 مليار دولار أخرى في الربع الأول من هذا العام وحده. ولا يحقق أرباحًا سوى مشروع "ستارلينك"، وهو الذي يمول كل ما يدور حوله، بما في ذلك الخسائر.
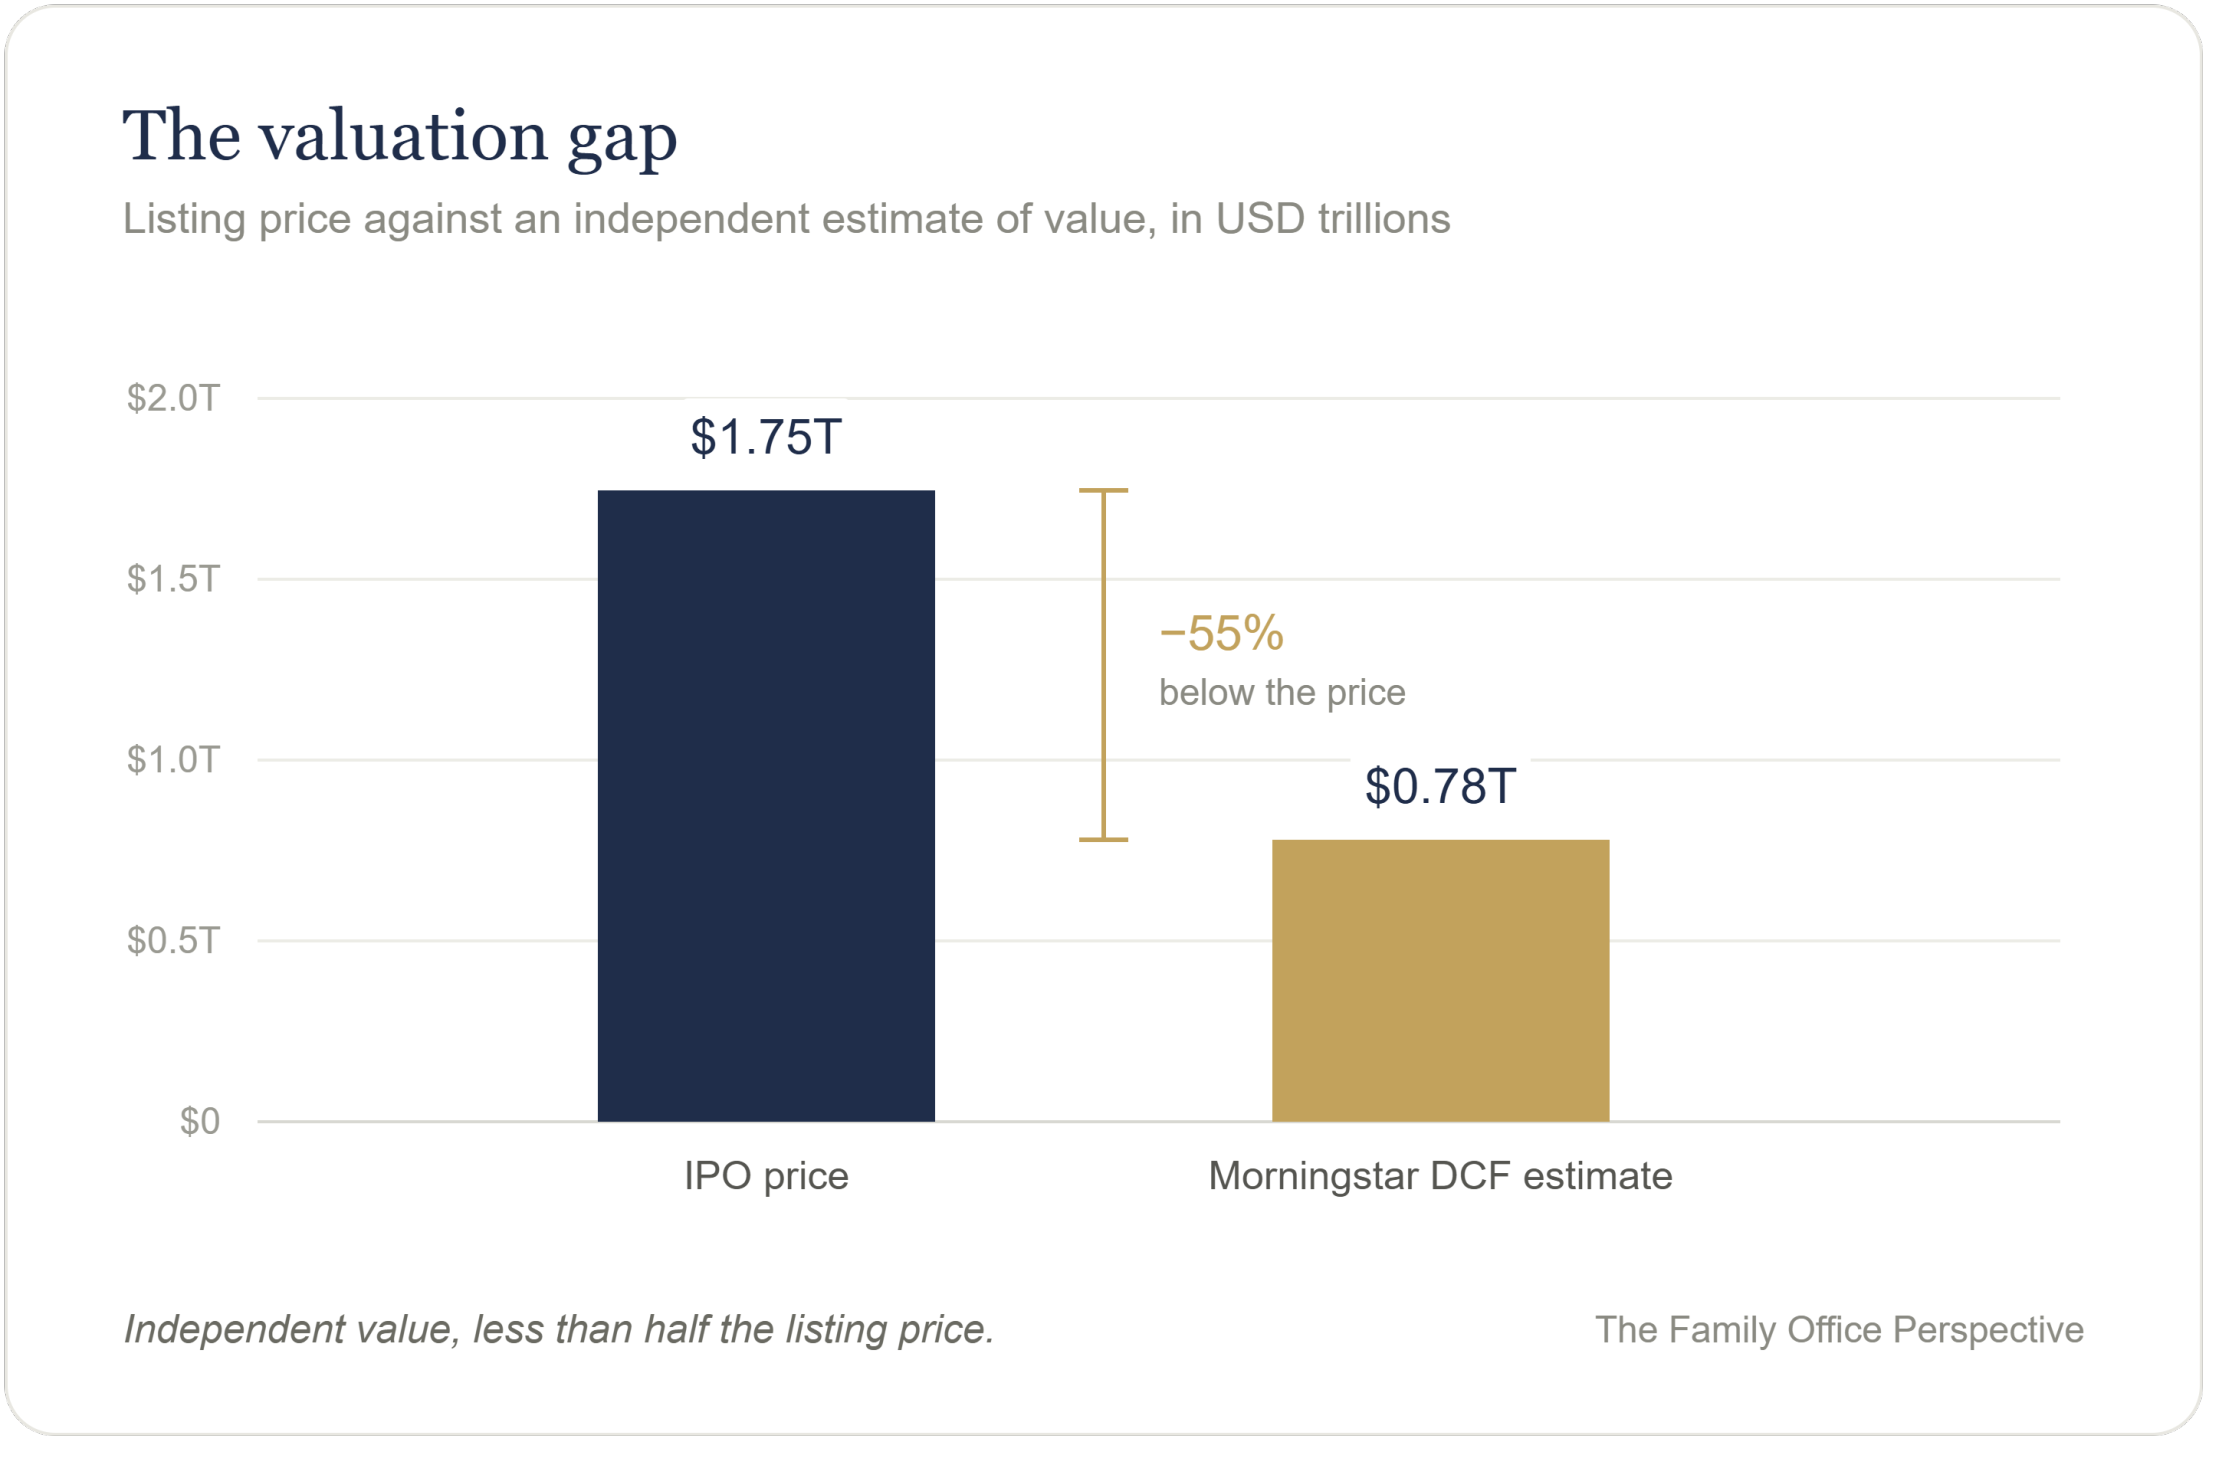
والآن، لنضع رقمًا مستقلًا بجانب الرقم الذي توصل إليه السوق. فقد قدرت شركة "مورنينغستار"، باستخدام نموذج تقليدي للتدفقات النقدية المخصومة، قيمة شركة "سبيس إكس" بنحو 780 مليار دولار، أي أقل من نصف سعر الطرح. يمكنك أن تعترض على هذا النموذج إن شئت؛ فهذا ليس بيت القصيد. فقد توصل محلل لم يتقاضَ أجرًا من أي طرف في الصفقة إلى رقم يقل عن نصف السعر، ولم يكن هناك تقريبًا أي شخص داخل العملية في وضع يسمح له بقول ذلك.
الخطر لا يكمن في أن التقييم خاطئ، بل في أنه لا يوجد أحد في الغرفة يتقاضى أجراً ليقول ذلك.
هنا يتوقف تضارب المصالح عن كونه مفهوم نظري. فالبنك الذي أدار الصفقة يتقاضى أجره على أساس هذه الصفقة. والمستشار الذي يصف الاستثمار بـ"التعرض الضروري" يُكافأ على إبداء طموحه، لا على إبداء الحذر. أما المدير الذي يحتفظ بالسهم فيكسب رصيدًا مهنيًا. لا يتعايش تضارب المصالح مع النصيحة السليمة. بل إنه يحرف النصيحة ويشكلها، وفي النهاية يحل محلها، إلى أن تصبح التوصية التي تتلقاها العائلة هي تلك التي تُرضي من قدّموها. والاستقلالية تعني أن يكون داخل منظومة قرارك شخص مهمته الوحيدة كسر هذه السلسلة.
السيطرة هي جوهر الصفقة
هيكل السيطرة ليس مجرد تفصيل من تفاصيل العرض. بل هو العرض بحد ذاته. تمنح أسهم الفئة "ب" 10 أصوات، بينما تمنح أسهم الفئة "أ" صوتًا واحدًا. يمتلك ماسك حوالي 42% من رأس المال وحوالي 82% من الأصوات، ولا يمكن عزله دون موافقة الأسهم التي يسيطر عليها. يحصل المستثمرون في السوق العامة على المزايا الاقتصادية دون أي دور يذكر في الحوكمة. وهذا جزء مما ساهم في بناء الشركة، لأن شخصًا واحدًا كان بإمكانه اتخاذ قرارات ما كانت لجنة لتتخذها أبدًا. لكن المشتري يتحمل مسؤولية هذا التقدير بقدر ما يتحمل مسؤولية الأعمال، فالتركيز الذي يولّد العبقرية يولّد الخطأ بالسرعة ذاتها. والدليل موجود في المستندات المودعة: ففي فبراير، استحوذت الشركة على xAI، لذا فإن مشتري شركة صواريخ يمول الآن رهانًا على الذكاء الاصطناعي، وخسائره، وهو ما لم يوافق عليه أي مساهم. وجزء كبير من الطلب المرتقب لا علاقة له بالسعر، حيث إن إدراج السهم في المؤشر سيجبر الصناديق قريبًا على شراء سهم لا تتجاوز نسبة أسهمه الحرة نحو 3%.
عبقرية المؤسس لا تعني سيطرة لمساهمي الأقلية. والإعجاب لا يعني الحوكمة. والوصول إلى الاستثمار لا يعني الحماية.
عندما يصبح اسم ما أهم من أن يُشكَّك فيه، تكون المحفظة قد كفّت بالفعل عن الخضوع للحوكمة.
المخاطرة ذاتها في بدلة أكثر أناقة
لقد كتبنا مؤخرًا، في سياق الحديث عن المحافظ الاستثمارية التي يديرها مديرون، أن "رأس المال قد رُتب وفقًا للأشخاص الذين يديرونه، وليس وفقًا للعائلة المالكة له". وشركة "سبيس إكس" تمثل نفس المخاطر، لكن في ثوب أكثر بريقًا. تنتهي العائلات بامتلاك ما يفخر مستشاروها والبنوك بالوصول إليه، وليس ما يقتضيه التفويض. هكذا تدخل المكانة الاجتماعية إلى المحفظة متنكرة في ثوب الاستراتيجية. لذا اسأل نفسك: ما مقدار ما تمتلكه بالفعل من هذه الشركة من خلال مؤشرات التكنولوجيا، ومديري صناديق النمو، والثروات المرتبطة بشركة "تيسلا"؛ ومن الذي قد يوافق على التركيز على شركة أيقونية؛ وما إذا كان حجم المركز محددًا وفقًا للانضباط أم الخوف من تفويت الفرصة. لا يُبنى رأس المال الجاد برفض الخيال، بل يُبنى بتقييمه.
الخاتمة
يُعتبر إدراج شركة "سبيس إكس" في البورصة حدثًا سوقيًا. وهو في الحقيقة اختبار للانضباط الخاص يُجرى على الملأ. وقد تثبت "سبيس إكس" أنها أكثر أهمية مما يتوقعه حتى معجبوها، ومع ذلك فإنها لا تزال تتطلب مستوى من الكمال لا يترك للمساهم الجديد سوى القليل ليكسبه والكثير ليخسره.
احترم الشركة. وشكّك في السعر. واقرأ هيكل السيطرة على حقيقته، فهو جوهر الصفقة. وقِس حجم الانكشاف الذي تملكه بالفعل. ودع حكمك المستقل، لا حماس من يتقاضون أجرهم مقابل البيع، يحدد القيمة الحقيقية لشركة عظيمة بالنسبة إليك.
لا يحتاج المكتب العائلي إلى تجنب الإعجاب، بل يحتاج إلى منع الإعجاب من أن يتحول إلى هيكلة.
ننشر The Family Office Perspective كل أسبوع. اقرأها بتأنٍّ، وشاركها مع شخص واحد مسؤول عن رأس مال عائلي كبير، واشترك فيها.

