


Die alte Portfoliokarte passt nicht mehr zum Risiko.
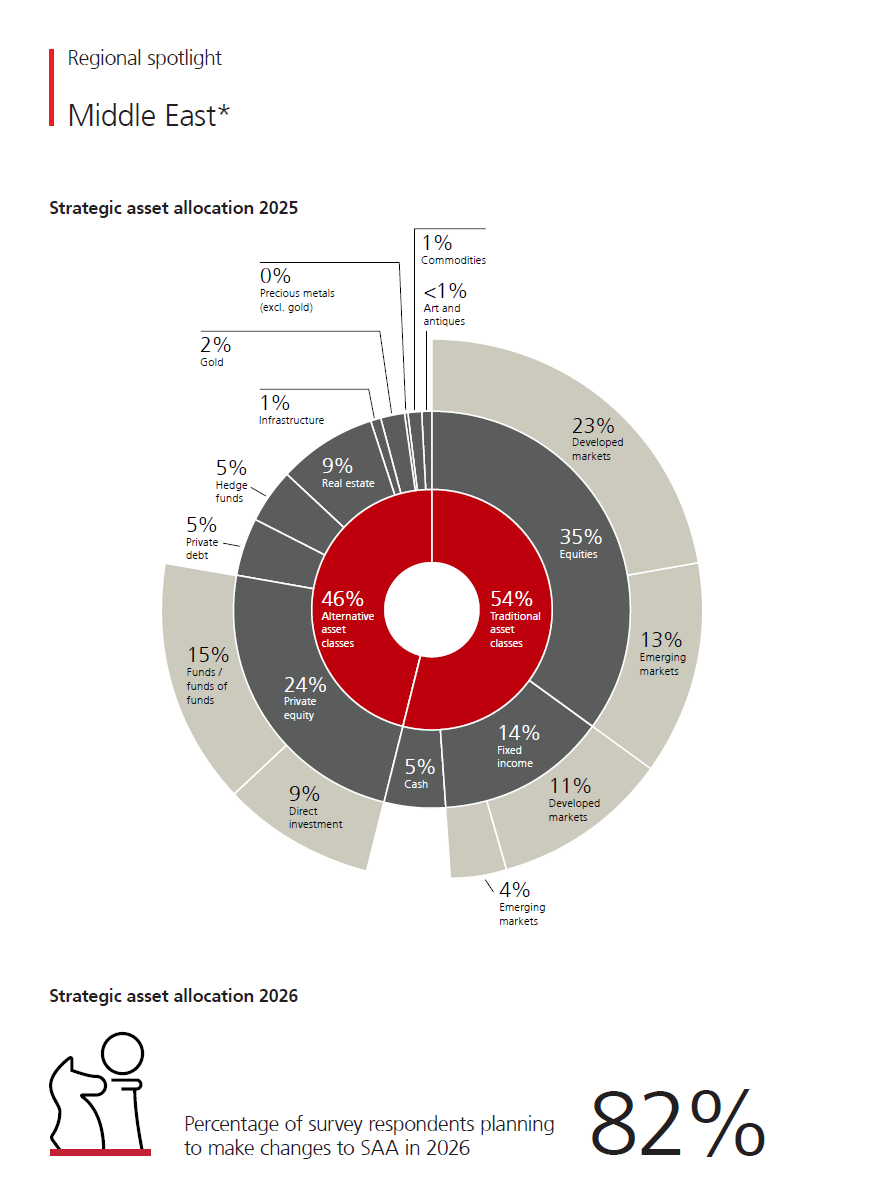
82 Prozent der Family Offices im Nahen Osten planen, ihre strategische Vermögensallokation im Jahr 2026 zu ändern. Diese Zahl ist mir im „UBS Global Family Office Report 2026“ besonders aufgefallen, und sie ist von Bedeutung, da die strategische Vermögensallokation eigentlich der Anker eines Vermögens sein soll und nicht der variable Bestandteil. Sie soll die Rolle von Liquidität, öffentlichen Märkten, privaten Vermögenswerten, Immobilien, Währungen, Schulden, operativen Engagements und familiären Bedürfnissen über einen längeren Zeitraum hinweg definieren. Wenn eine so große Zahl angibt, dass der Anker selbst überprüft wird, ist die Botschaft nicht taktischer, sondern struktureller Natur.
Die Zeile, die Familien nicht überspringen sollten, ist die nächste. Die alte Portfoliokarte passt nicht mehr zur Risikokarte. Diese Karte unterteilte das Kapital in Regionen, Anlageklassen und Manager und vermittelte durch Bezeichnungen ein Gefühl der Sicherheit: Nordamerika, Europa, alternative Anlagen, Immobilien, Private Equity, Barmittel, Gold. Die neue Risikokarte funktioniert anders. Sie berücksichtigt gleichzeitig Öl, Kriege, Währungen, Finanzierungskosten, private Exits, operative Geschäfte und die Liquidität der Familie.
Ein Portfolio kann auf dem Papier zwar weiterhin diversifiziert erscheinen, gleichzeitig aber ein gemeinsames Risiko gegenüber demselben Schock bergen.
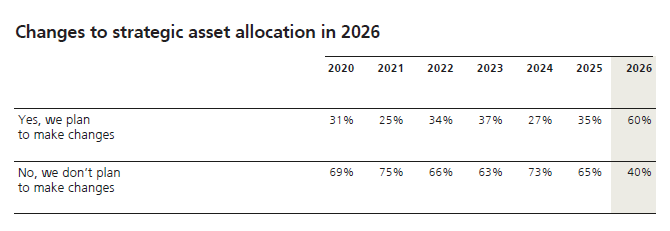
Der globale Kontext unterstreicht diese Aussage noch. Laut UBS planen weltweit 60 Prozent der Family Offices, ihre Vermögensallokation im Jahr 2026 anzupassen, der höchste Anteil in der Geschichte des Berichts und ein deutlicher Anstieg gegenüber 35 Prozent im Jahr 2025. Die Zahl für den Nahen Osten ist kein Einzelfall. Sie ist vielmehr der deutlichste regionale Ausdruck einer umfassenderen Neubewertung.
Am Golf ist das Portfolio gleichbedeutend mit der Bilanz
Der Nahe Osten birgt zudem eine besondere Herausforderung. Für viele Familien aus der Golfregion ist die Region nicht bloß eine Anlageposition. Dort hat die operative Gesellschaft ihren Sitz, dort lebt die Familie, dort sind Immobilien, politische Geografie, Liquiditätsbedarf, Nachfolge, Ansehen und Vertrauen miteinander verflochten. Das Portfolio ist nicht von dieser Realität getrennt; es steht daneben und oft sogar mittendrin. Deshalb sollte diese Zahl nicht wie eine Umfrage-Statistik gelesen werden, sondern wie ein Signal aus der Bilanz.
Am 22. März schrieben wir in unserem Artikel „Ein Sprung ins Ungewisse“, dass die globale Allokation ehrlicher betrachtet werden müsse:
„Auch die globale Allokation muss ehrlicher betrachtet werden. Es handelt sich nicht um eine Karte mit verschiedenen Farben. Es ist vielmehr eine Reihe sehr unterschiedlicher Anfälligkeiten gegenüber demselben Schock. Europa ist dem Druck durch Energieimporte direkter ausgesetzt. Die Vereinigten Staaten verfügen über umfangreichere inländische Puffer. Die Golfregion trägt eine ganz andere Last, denn für viele Familien ist sie nicht nur eine Investitionsregion, sondern auch ein Standort, ein Zuhause und Teil der Familienbilanz selbst.“
Das war damals der entscheidende Punkt, und er ist es auch heute. Die UBS-Zahl zeigt die Reaktion auf Ebene des Portfolios.
Der Krieg deckt auf, was die Diagramme verbergen
Krieg hat die Eigenschaft, offenzulegen, was Allokationsdiagramme verbergen. Öl ist nicht nur ein Rohstoff, sondern ein Übertragungsmechanismus, der auf Inflation, Schifffahrt, Versicherungen, Finanzierungskosten, Vertrauen, öffentliche Märkte, private Exits und die Bereitschaft von Familien wirkt, Risiken zu halten, wenn die Region selbst unsicherer wird. Ein Waffenstillstand kann die Stimmung verändern, noch bevor die Familienbilanz den Schock verkraftet hat.
Aus diesem Grund verdient die SAA im Nahen Osten eine differenzierte Betrachtung. Eine europäische Familie sieht sich möglicherweise dem Druck durch Energieimporte ausgesetzt, eine US-amerikanische Familie verfügt möglicherweise über größere inländische Puffer, während eine Familie aus der Golfregion denselben Schock gleichzeitig über ihr operatives Unternehmen, ihre Heimatregion, ihr Immobilienengagement, ihre Bankbeziehungen, die Liquidität der Familie und ihr Anlageportfolio zu spüren bekommt. Ein und derselbe Schock kann viele Gesichter haben, und genau darin liegt die Gefahr.
Auf dem Papier diversifiziert, unter Stress eine Warteschlange
Der UBS-Bericht zeigt, dass die Portfolios von Family Offices im Nahen Osten zu 54 Prozent aus traditionellen Anlagen und zu 46 Prozent aus alternativen Anlagen bestehen, wobei allein Private Equity 24 Prozent ausmacht, Immobilien 9 Prozent, Private Debt und Hedgefonds jeweils 5 Prozent, Barmittel nur 5 Prozent und Gold 2 Prozent. Keine dieser Zahlen ist für sich genommen falsch. Entscheidend ist jedoch, wie sich diese Zusammensetzung auswirkt, wenn die Rahmenbedingungen schwieriger werden. Private-Equity-Beteiligungen, Immobilien, private Schuldtitel und Engagements in operativen Unternehmen mögen in einem Bericht diversifiziert erscheinen, doch unter Stress stellen sie gleichzeitig dieselben Anforderungen an die Familie: Liquidität, Geduld, Vertrauen und Zeit. Sie alle sind möglicherweise von offenen Finanzierungsmärkten, stabilen Bewertungen, verfügbaren Ausstiegsmöglichkeiten und einer Familienbilanz abhängig, die stark genug ist, um abzuwarten.
Wir haben kürzlich, nachdem die Märkte aufgrund besserer Arbeitsmarktdaten korrigiert hatten, ebenfalls geschrieben: „Ein Portfolio sollte von niedrigeren Zinsen profitieren, falls diese kommen. Es sollte jedoch nicht auf sie angewiesen sein, um zu überleben.“ Dieser Satz gehört in diese Diskussion über die SAA. Viele Allokationsmodelle beruhen nach wie vor auf dem Komfort lockerer Geldpolitik, offener Exit-Möglichkeiten und günstigerer Refinanzierung, doch eine Familienbilanz kann nicht darauf aufgebaut werden, dass diese Bedingungen planmäßig zurückkehren.
Wenn mehrere Teile des Vermögens gleichzeitig dieselbe Entlastung benötigen, besitzt die Familie keine Diversifikation. Sie besitzt eine Warteschlange.
Der Bericht ist keine Einkaufsliste
An dieser Stelle könnten viele Familien den Bericht falsch interpretieren und ihn als eine Art Einkaufsliste betrachten: mehr Infrastruktur, weniger Immobilien, mehr Gold, weniger Dollar-Engagement, mehr Asien, mehr KI, weniger Private Equity, mehr Hedgefonds. Manches davon mag richtig sein, manches falsch, aber nichts davon ist die wichtigste Frage.
Die erste Frage lautet: Was soll das Portfolio für die Familie leisten? Wenn das Portfolio dazu dient, ein operatives Unternehmen zu ergänzen, ist Liquidität kein zweitrangiger Faktor. Wenn es dazu dient, die Abhängigkeit von der Vermögensquelle zu verringern, darf es keine neue Konzentration über Privatmärkte, eine Währung, eine Region oder einen einzigen Manager schaffen. Wenn es der Nachfolge dient, darf es nicht ausschließlich auf den Renditeannahmen des letzten Zyklus aufgebaut werden.
Die SAA ist kein Diagramm. Sie ist das Betriebssystem der Familie für ihr Kapital.
Sie sollte festlegen, wo Barmittel gehalten werden müssen, welche Verbindlichkeiten geschützt werden müssen, wie viel Illiquidität die Familie tragen kann, wie das Investitionstempo bei Privatmarktanlagen gesteuert wird, wo Währungsrisiken akzeptiert und wo sie abgesichert werden, wie regionale Konzentration gemessen wird, wer Abweichungen genehmigen darf und was geschieht, wenn das operative Geschäft Unterstützung benötigt, während die Märkte geschlossen sind. Ohne diese Disziplin kann eine Familie zwar ihre Allokation ändern, ohne jedoch ihre Architektur zu verbessern.
Allokation ist eine Weltanschauung
Der UBS-Bericht zeigt zudem, warum sich die Überprüfung nicht auf Anlageklassen beschränken darf. Family Offices aus dem Nahen Osten allokieren nach wie vor 50 Prozent ihres regionalen Engagements auf Nordamerika, 18 Prozent auf Westeuropa, 15 Prozent auf den Nahen Osten und 10 Prozent auf den asiatisch-pazifischen Raum, und ihre wichtigsten Themen sind künstliche Intelligenz mit 50 Prozent, KI im Gesundheitswesen mit 35 Prozent und Infrastruktur mit 30 Prozent. Das ist nicht nur eine Allokation, sondern eine Weltanschauung. Nordamerika bleibt zentral, der Dollar bleibt fest verankert, Privatmärkte bleiben wichtig, KI bleibt attraktiv, Infrastruktur gewinnt an Bedeutung, Immobilien bleiben vertrautes Terrain und die Golfregion bleibt die Heimat. Jeder dieser Aspekte lässt sich für sich genommen verteidigen. Zusammen benötigen sie ein Regelwerk.
In der Analyse zu SpaceX schrieben wir: „Ein Family Office muss Bewunderung nicht vermeiden. Es muss verhindern, dass Bewunderung zur Architektur wird.“ Das gilt auch hier. Familien müssen KI, Infrastruktur, Nordamerika, Private Equity, Immobilien oder den Dollar nicht meiden; sie müssen vielmehr verhindern, dass eine einzelne Überzeugung zu viel Gewicht erhält, nur weil sie vertraut ist, bewundert wird oder leicht zu rechtfertigen ist.
Die stärksten Family Offices werden nicht diejenigen sein, die die dramatischsten Veränderungen vornehmen. Es werden vielmehr jene sein, die sich weigern, bei einer neuen Allokation die gleichen alten Annahmen zu übernehmen. Sie werden die Liquidität prüfen, bevor sie benötigt wird, die Konzentration über Währungen, Regionen, Vermögensverwalter, Strukturen und operative Risiken hinweg messen, hinterfragen, ob private Vermögenswerte eher auf die Bilanz der Familie als auf die Überzeugung des Vermögensverwalters zugeschnitten sind, und Gold, Infrastruktur, Kredite, Immobilien und KI nicht als Themen betrachten, denen man hinterherjagt, sondern als Funktionen, die es zu rechtfertigen gilt.
Die alte SAA ging davon aus, dass Volatilität zyklischer Natur sei. Die neue SAA muss davon ausgehen, dass Fragmentierung struktureller Natur ist.
Das ist die wahre Bedeutung der UBS-Zahl. Sie besagt nicht, dass Familien aus dem Nahen Osten plötzlich taktisch vorgehen. Sie besagt vielmehr, dass sie gezwungen sind, ehrlicher mit der Risikostruktur umzugehen. Eine globale Allokationskarte mag mit ihren verschiedenen Farben, Regionen, Anlageklassen und Managern die Engagements übersichtlich erscheinen lassen, doch Familienvermögen erlebt Risiken nicht über eine Karte. Es erlebt Risiken durch Liquidität, Kontrolle, Timing, Verpflichtungen, operative Gesellschaften, Nachfolge und Vertrauen. Deshalb kann die Golfregion nicht als eine Zeile in einem globalen Modell behandelt werden. Für viele Familien ist sie die Bilanz selbst.
Fazit
Die Erkenntnis der UBS ist bemerkenswert, da die SAA eigentlich stabil sein soll. Wenn 82 Prozent der Family Offices im Nahen Osten eine Änderung planen, dann ist es nicht das Portfolio, das sich verändert, sondern die ihm zugrunde liegenden Annahmen, die neu bewertet werden. Die Region hat dies unvermeidlich gemacht. Krieg, Öl, Dollar-Engagement, Privatmärkte, Liquidität und operatives Risiko sind keine getrennten Themen mehr; sie treffen nun in derselben Familienbilanz aufeinander. Für ernsthaftes Familienvermögen ist die Lehre klar: Überprüfen Sie die Allokation, bevor der Markt die Überprüfung erzwingt. Testen Sie die Liquidität, bevor die Familie sie benötigt. Messen Sie die Konzentration über Vermögenswerte, Währungen, Regionen und Manager hinweg. Lassen Sie nicht zu, dass alter Komfort zur heutigen Architektur wird.

