


تمضي العائلات الناجحة سنوات في تنويع الأصول والمديرين والاستراتيجيات، ثم توجّه التنفيذ عبر عنق زجاجة قضائي واحد. فقد تتعامل مع عدة بنوك، لكن إذا كانت معظم الأصول مقيدة تحت مقر قانوني واحد، ومنظومة تسوية واحدة، ونظام سياسات واحد، فإن الواقع التشغيلي هو التركّز.
الإشكالية قائمة باستمرار: تعتقد العائلات أن حفظ الأصول خيار إداري، لكنه في أوقات الضغط يصبح مسألة سيادة. فالتحويلات، وتحريك الضمانات، والوصول إلى الحسابات، ومتطلبات المستندات تخضع لقواعد مركز القيد، والموقف الرقابي، وشبكات البنوك المراسلة، والموافقات الداخلية. وحين تشتد الظروف، لا تستطيع “العلاقات الجيدة” تجاوز الاحتكاك القضائي. ولا يتعلق ترتيب حفظ الأصول عبر ولايات قضائية متعددة بالسعي إلى السرية أو التعقيد، بل بالحفاظ على قدرة العائلة على الفعل، من خلال ضمان قدرتها على الوفاء بالتزاماتها وإعادة موازنة المخاطر والتصرف بحزم، حتى حين يصبح أحد المسارات أبطأ أو أكثر تكلفة أو مقيدًا.
طبقات المخاطر
- يصبح مركز قيد واحد نقطة الإخفاق الوحيدة في عمليات العائلة. نادرًا ما يبدو الانقطاع دراميًا. بل يظهر في صورة تحويلات صادرة متأخرة، وطلبات مستندات متزايدة، وموافقات إضافية، وسياسات مخاطر معدلة، أو قائمة انتظار للمراجعة الداخلية. والالتزامات المرتبطة بمواعيد، كالضرائب والعقارات والتوزيعات واستدعاءات رأس المال، لا تنتظر انتهاء الإجراءات.
- “تعدد بنوك” لا يزال ضمن ولاية قضائية واحدة. قد تظل مؤسستان انكشافًا واحدًا إذا كانت الحسابات مقيدة في المقر القانوني نفسه، وتعتمد على مسارات المراسلة نفسها، وتخضع لتوجه السياسات نفسه. فالتنويع بالشعارات ليس تنويعًا في مسارات التنفيذ.
- جمود الضمانات حين تحتاج إلى مرونة الخيارات. كثيرًا ما تكتشف العائلات متأخرة أن الضمانات المرهونة أو المحتفظ بها داخل ولاية قضائية واحدة قد يصعب إعادة رهنها أو نقلها أو إعادة هيكلتها بسرعة، ولا سيما عبر الكيانات. وفي أوقات الاحتكاك، تصبح تكلفة نقل الضمانات قيدًا استراتيجيًا.
- تعقيد قضائي دون هيكلة. والخطأ المقابل هو فتح حسابات في أماكن متعددة دون غرض واضح وضوابط واضحة. وهذا يُحدث فجوات في التقارير، وارتباكًا في صلاحيات التوقيع، وازدواجية في المستندات، وتفاوتًا في الانضباط التشغيلي، فيتحول “الصمود” إلى تعقيد مفرط.
طبقات التحكم
لا يحقق نموذج حفظ الأصول عبر ولايات قضائية متعددة مزاياه إلا حين يُدار كما تُدار البنية التحتية.
- تحديد الهدف بلغة الحوكمة: “الحفاظ على الخيارات”. الهدف ليس المراجحة التنظيمية. الهدف هو مرونة الخيارات: مسارات قانونية متعددة لتنفيذ المدفوعات، ونقل النقد، وتحريك الضمانات، والحفاظ على الاستمرارية في ظل الاحتكاك.
- الفصل بين تنويع الأصول و تنويع التنفيذ.ينبغي للعائلات أن ترسم خريطة التركّز في بُعدين:
- مكان وجود الأصول (أمين الحفظ، الأداة، المالك القانوني)
- كيفية تنفيذ الإجراءات (مركز القيد، الاتصالات، الموافقات، مدة التحويل)
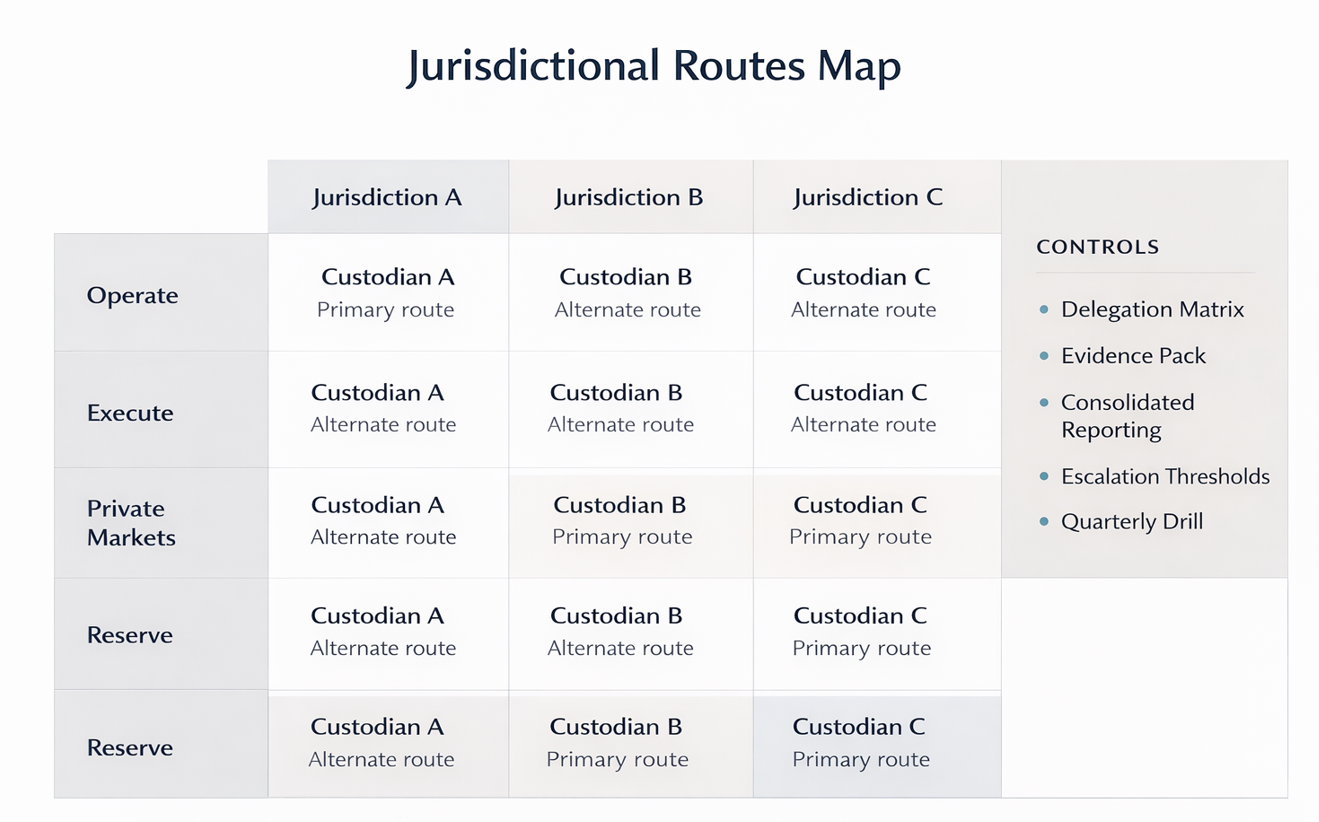
3. تصميم الولايات القضائية وفق الغرض (لكل مركز قيد دور). الهيكلة السليمة توزّع المسؤوليات حسب الوظيفة، على سبيل المثال:
- ولاية السيولة التشغيلية: مدفوعات وتوزيعات يمكن التنبؤ بها؛ ومنظومات تسوية يومية متينة
- ولاية تنفيذ الاستثمار: آليات فعالة للتداول والعملات الأجنبية والتسوية
- ولاية إدارة الأسواق الخاصة: مستندات الاكتتاب، واستدعاءات رأس المال، ومعالجة التوزيعات
- ولاية الاحتياطي الاستراتيجي: نهج متحفظ في حفظ الأصول، وحركة تشغيلية أقل. والميزة هي الوضوح: تعرف أي مقر يموّل أي التزامات.
4. صلاحيات القرار ومنطق التوقيع عبر الولايات القضائية. تعدد الولايات القضائية يتطلب الدقة. اعتمدوا مصفوفة تفويض تحدد ما يلي:
- من يحق له إصدار تعليمات تحريك النقد، وإضافة المستفيدين، واعتماد التحويلات (حسب حدود المبالغ)
- من يحق له رهن الضمانات أو الإفراج عنها والإذن بإنشاء أعباء عليها
- ما يتطلب موافقة اللجنة وما يندرج ضمن السلطة التنفيذية
- صلاحيات الطوارئ بتاريخ انتهاء، ومتطلبات توثيق، ومراجعة لاحقة للإجراء. ويجب أن تكون الصلاحيات متسقة عبر الكيانات ومراكز القيد، لا مرتجلة.
5. ملف أدلة موحد وحوكمة المستندات. تتلاشى المزايا القضائية إذا كانت المستندات غير متسقة. احتفظوا بملف أدلة مضبوط: مخططات ملكية مطابقة للواقع، وإقرارات المستفيد الحقيقي، وسرد مصدر الثروة، والوثائق التأسيسية، والقرارات، والتوكيلات، ونماذج التوقيع. والتحكم في الإصدارات مهم. فالملف المنضبط يقلص زمن إجراءات “اعرف عميلك” ويمنع “تشتت المستندات”.
6. تقارير موحدة تعامل حفظ الأصول كميزانية عمومية واحدة. اشترطوا رؤية إشرافية تبيّن: النقد حسب الولاية القضائية ومنفذ التحويل، والأعباء، والقيود، والالتزامات القادمة حسب مسار التمويل، وسجل الاستثناءات (طلبات “اعرف عميلك”، وتأخيرات التحويل، وتغييرات التفويض). فمن دون التوحيد، تتحول مرونة الخيارات إلى غموض.
طبقة التنفيذ
وهنا يصبح حفظ الأصول عبر ولايات قضائية متعددة إما ميزة دائمة أو انشغالًا مكلفًا.
الهيكلة أولًا، ثم التنفيذ. يتمثل دور Redwood Heritage MFO في تحديد الهيكلة وتنسيقها: خريطة حفظ الأصول، وأدوار مراكز القيد، وصلاحيات القرار، ومعايير التوثيق، ومتطلبات التقارير، وإيقاع التشغيل. ثم ننسق مع البنوك وأمناء الحفظ وأمناء الصناديق الاستئمانية والجهات الإدارية والمستشارين القانونيين والضريبيين المرخصين، عند الحاجة، لتنفيذ الهيكل على نحو مضبوط.
بناء “مسارات”، لا مجرد حسابات. لا تكون الولاية القضائية ذات قيمة إلا إذا وفرت مسارًا يمكن استخدامه فعلًا. ولكل نوع من الالتزامات الحرجة، حددوا:
- مصدر التمويل والولاية القضائية
- منظومات التحويل وآليات التسوية
- معايير اعتماد المستفيدين
- إجراءات الرقابة المزدوجة ومتطلبات التوقيع
- المسار البديل المعتمد مسبقًا إذا تباطأ المسار الرئيسي. وتستفيد العائلات حين تُختبر المسارات عمليًا، لا حين تكون متاحة نظريًا فحسب.
إيقاع التشغيل: إبقاء النظام فاعلًا.
- شهرياً: خريطة نقدية موحدة حسب الولاية القضائية؛ وبنود “اعرف عميلك” المعلقة؛ وحوادث الدفع؛ واستثناءات التوقيع
- ربع سنويًا: اختبار مسارات التحويل؛ ومراجعة قابلية تحريك الضمانات؛ ومواءمة الروزنامة النقدية للأسواق الخاصة؛ ومراجعة الانكشاف القضائي
- نصف سنويًا: تحديث ملف الأدلة؛ والتحقق من وثائق الحوكمة؛ وإعادة تأكيد مخطط الكيانات؛ وتدقيق التفويضات والصلاحيات
حدود التصعيد: هادئة وإجرائية وموثقة. حددوا قواعد تصعيد تصون الكرامة والسرعة: إذا اقترب موعد دفعة مرتبطة بأجل إلى X يومًا دون تأكيد، يُصعَّد الأمر إلى جهات اتصال عليا مسماة؛ وإذا تجاوزت مراجعة تحويل Y يومًا، يُفعَّل المسار البديل؛ وإذا اتسع نطاق المستندات المطلوبة، يُطبَّق بروتوكول ملف الأدلة وتُسجَّل التغييرات لأغراض الإشراف.
رؤية Redwood Heritage
تتعامل أقوى العائلات مع الولاية القضائية لا كقرار بارز، بل كطبقة تنفيذ. فهي تتجنب خطأين شائعين: الاعتقاد بأن مركز قيد واحدًا سيبقى دائمًا بلا احتكاك، والاعتقاد بأن تعدد الولايات القضائية يولّد الصمود تلقائيًا. والعامل الفارق هو انضباط التصميم الذي يحدد أدوارًا واضحة لكل مقر، وصلاحيات قرار موثقة، وأدلة موحدة، وإيقاع تشغيل مُختبرًا. فمرونة الخيارات تُكتسب بالضوابط، ولا تُشترى بفتح الحسابات.
مبادئ Redwood Heritage
الهيكلة هي تصميم المسارات والأدوار القانونية. والحوكمة هي التوزيع المنضبط للسلطة والأدلة والإشراف. والإشراف المسؤول هو صون قدرة العائلة على الفعل عبر الدورات، بحيث تبقى القرارات قابلة للتنفيذ حين يشتد الاحتكاك.
سؤال للتأمل موجّه إلى أصحاب الثروات واللجان: إذا فرض مركز القيد الرئيسي لديكم تباطؤًا في التحويلات لمدة 60 يومًا، فأي الالتزامات ستصبح هشة، وأي المسارات البديلة معتمدة مسبقًا وجاهزة للعمل فعلًا؟
إذا رغبتم في مراجعة منظمة، يمكن لRedwood Heritage MFO تنسيق تقييم لهيكلة حفظ الأصول عبر ولايات قضائية متعددة، يشمل رسم المسارات وصلاحيات القرار وجاهزية المستندات والتقارير، ويُنفَّذ بالتعاون مع مستشاريكم القانونيين والضريبيين والاستثماريين المرخصين.

